Inhaltsverzeichnis
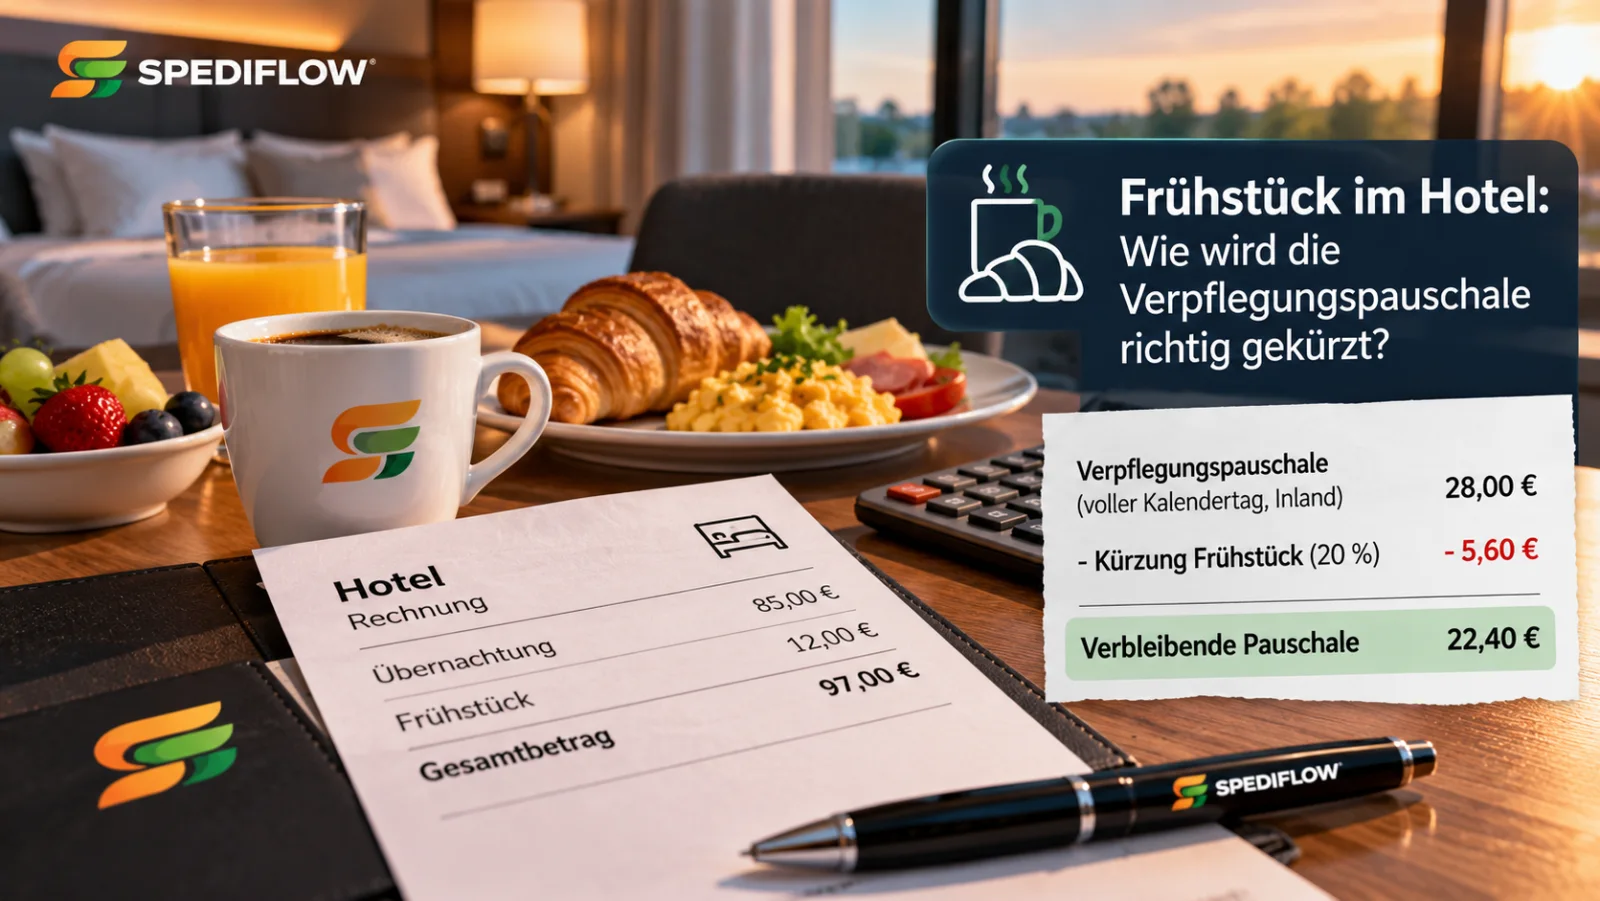
Wird einem Lkw-Fahrer während einer beruflichen Auswärtstätigkeit ein Frühstück vom Arbeitgeber oder auf dessen Veranlassung von einem Dritten zur Verfügung gestellt, ist die Verpflegungspauschale grundsätzlich zu kürzen. Für ein Frühstück beträgt die Kürzung 20 Prozent der für einen vollen Kalendertag geltenden Verpflegungspauschale. Bei einer Inlandsreise sind das derzeit 5,60 Euro.
Wichtig: Die Kürzung richtet sich nicht einfach nach dem tatsächlichen Preis des Frühstücks. Auch an einem An- oder Abreisetag wird für die Berechnung des Kürzungsbetrags die Pauschale für einen vollen Kalendertag zugrunde gelegt.
Gerade bei mehrtägigen Touren von Berufskraftfahrern kann deshalb aus einer scheinbar einfachen Hotelübernachtung ein zusätzlicher Berechnungsschritt in der Spesenabrechnung entstehen.
Wie hoch ist die Kürzung für ein Frühstück?
§ 9 Abs. 4a EStG sieht bei einer vom Arbeitgeber oder auf dessen Veranlassung von einem Dritten zur Verfügung gestellten Mahlzeit feste Kürzungssätze vor:
- Frühstück: 20 Prozent der maßgebenden Verpflegungspauschale für einen vollen Kalendertag
- Mittagessen: 40 Prozent
- Abendessen: 40 Prozent
Für eine berufliche Auswärtstätigkeit im Inland beträgt die Verpflegungspauschale für einen vollen Kalendertag 28 Euro.
Damit ergibt sich für ein gestelltes Frühstück:
28 Euro × 20 % = 5,60 Euro Kürzung.
Für ein gestelltes Mittag- oder Abendessen wären es jeweils 11,20 Euro.
Die gesetzlichen Grundlagen finden sich in § 9 Abs. 4a EStG. Ausführliche Anwendungsbeispiele enthält außerdem das BMF-Schreiben zur steuerlichen Behandlung von Reisekosten.
Warum werden nicht einfach die tatsächlichen Frühstückskosten abgezogen?
Die steuerliche Kürzung der Verpflegungspauschale erfolgt grundsätzlich pauschal.
Kostet das Frühstück beispielsweise 8 Euro, beträgt die Kürzung bei einer Inlandsreise deshalb nicht automatisch 8 Euro. Maßgeblich sind grundsätzlich die gesetzlich festgelegten 20 Prozent der Verpflegungspauschale für einen vollen Kalendertag.
Bei einer Inlandsreise ergibt das:
5,60 Euro.
Umgekehrt wird aus einem Frühstück für beispielsweise 4 Euro nicht automatisch eine Kürzung von nur 4 Euro.
Entscheidend ist zunächst, ob eine Mahlzeit im Sinne der steuerlichen Kürzungsregel vom Arbeitgeber oder auf dessen Veranlassung zur Verfügung gestellt wurde.
Beispiel 1: Voller Reisetag mit Hotelfrühstück
Ein Lkw-Fahrer befindet sich auf einer mehrtägigen Inlandstour. Er ist an einem Kalendertag volle 24 Stunden auswärts tätig.
Das Hotel wurde vom Arbeitgeber gebucht. Bestandteil der Übernachtung ist ein Frühstück, das dem Fahrer auf Veranlassung des Arbeitgebers zur Verfügung gestellt wird.
Für den vollen Reisetag ergibt sich zunächst:
Verpflegungspauschale: 28,00 Euro
Davon wird das Frühstück abgezogen:
Frühstückskürzung: 5,60 Euro
Damit verbleiben:
28,00 Euro – 5,60 Euro = 22,40 Euro.
Was passiert am Abreisetag?
Ein häufiger Fehler besteht darin, die 20 Prozent auf die Pauschale des Abreisetages anzuwenden.
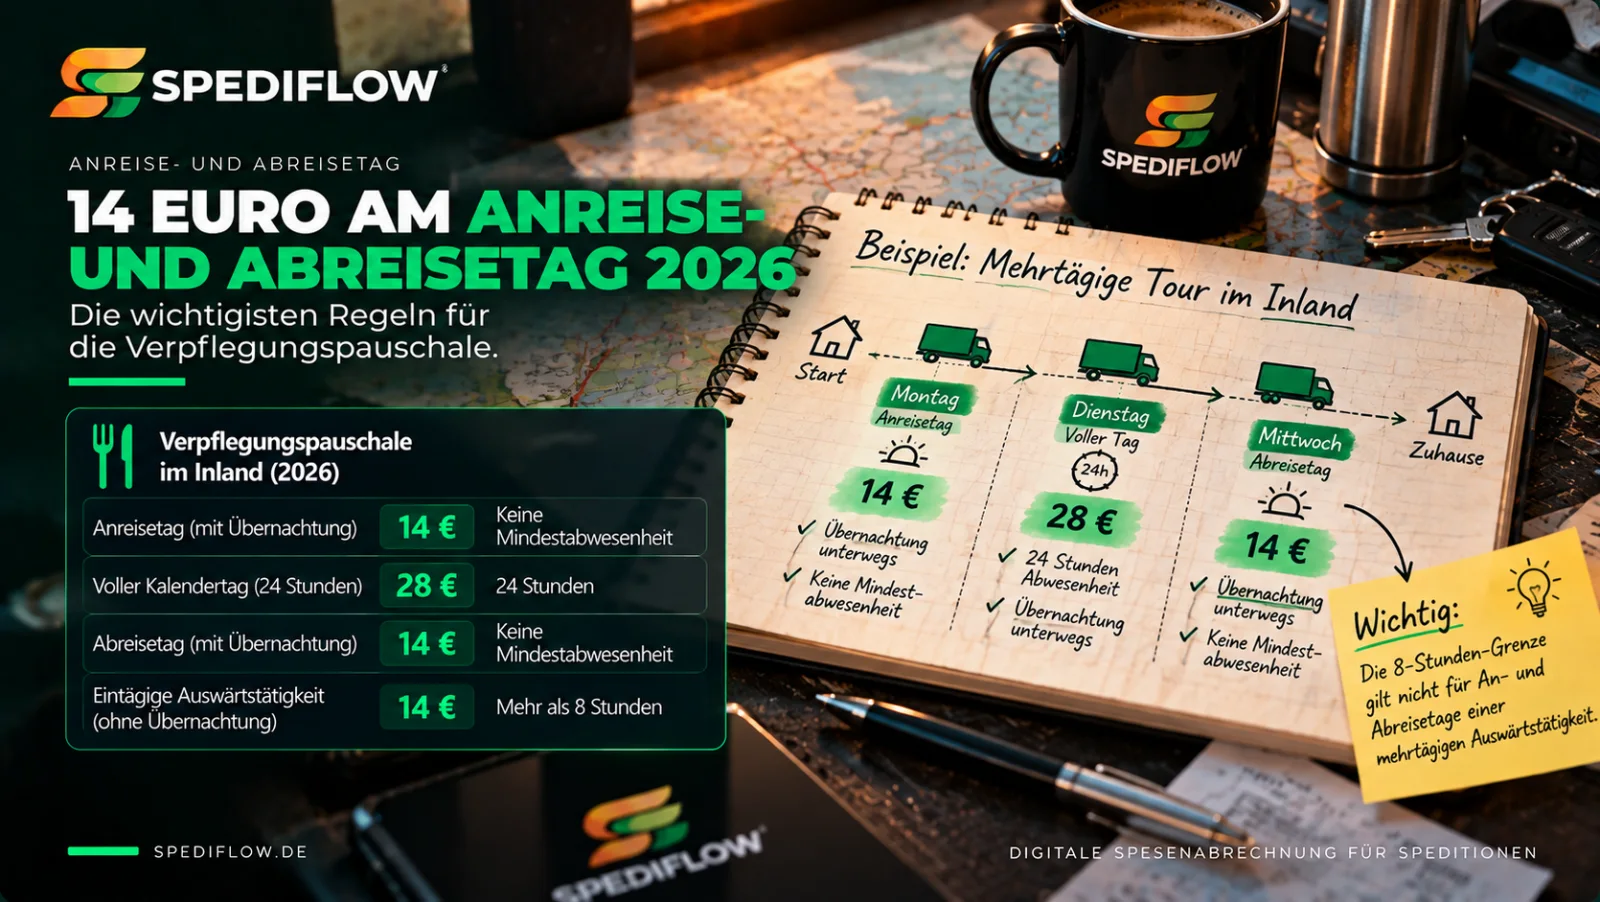
Bei einer mehrtägigen Inlandsreise beträgt die Pauschale für den Abreisetag grundsätzlich 14 Euro. Die Frühstückskürzung wird aber nicht mit 20 Prozent von 14 Euro berechnet.
Maßgeblich bleibt für den Kürzungsbetrag die Verpflegungspauschale für einen vollen Kalendertag.
Damit beträgt die Frühstückskürzung auch am Abreisetag einer Inlandsreise:
20 % von 28 Euro = 5,60 Euro.
Beispiel 2: Frühstück am Abreisetag
Ein Fahrer übernachtet von Montag auf Dienstag im Hotel. Das Frühstück am Dienstag wird vom Arbeitgeber beziehungsweise auf dessen Veranlassung gestellt. Anschließend setzt der Fahrer seine Tour fort oder reist zurück.
Für den Abreisetag ergibt sich zunächst:
14,00 Euro Verpflegungspauschale.
Davon wird die Frühstückskürzung abgezogen:
14,00 Euro – 5,60 Euro = 8,40 Euro.
Damit verbleiben für diesen Abreisetag 8,40 Euro.
Genau dieses Prinzip wird auch in den amtlichen Reisekostenhinweisen des Bundesfinanzministeriums angewendet.
Was gilt am Anreisetag?
Auch bei einem Anreisetag muss zwischen der Höhe der Verpflegungspauschale und der Berechnung einer Mahlzeitenkürzung unterschieden werden.
Bei einer mehrtägigen beruflichen Auswärtstätigkeit beträgt die inländische Verpflegungspauschale für den Anreisetag grundsätzlich 14 Euro.
Wird an diesem Tag eine relevante Mahlzeit vom Arbeitgeber oder auf dessen Veranlassung gestellt, erfolgt die jeweilige Kürzung wiederum auf Grundlage der Pauschale für einen vollen Kalendertag.
Das Grundprinzip lautet deshalb:
Die Tagespauschale bestimmt den Ausgangsbetrag. Die Art der gestellten Mahlzeit bestimmt anschließend den pauschalen Kürzungsbetrag.
Was bedeutet „vom Arbeitgeber zur Verfügung gestellt“?
Die Kürzung ist nicht auf den Fall beschränkt, dass der Arbeitgeber persönlich das Frühstück bezahlt und dem Fahrer übergibt.
§ 9 Abs. 4a EStG erfasst auch Mahlzeiten, die auf Veranlassung des Arbeitgebers von einem Dritten zur Verfügung gestellt werden.
Das ist gerade bei Hotelübernachtungen relevant.
Bucht der Arbeitgeber beispielsweise für seinen Fahrer ein Hotelzimmer mit Frühstück, wird das Frühstück durch das Hotel als Dritten auf Veranlassung des Arbeitgebers bereitgestellt.
Damit kann die Kürzungsregel greifen.
Hotel vom Arbeitgeber gebucht – Frühstück inklusive
Ein typischer Fall in einer Spedition sieht so aus:
- Der Fahrer benötigt während einer mehrtägigen Tour eine Hotelübernachtung.
- Die Spedition bucht das Hotel.
- Der gebuchte Tarif enthält Frühstück.
- Das Hotel stellt dem Fahrer am nächsten Morgen das Frühstück zur Verfügung.
Für die Spesenabrechnung darf dann nicht einfach nur die Abwesenheitsdauer betrachtet werden.
Zusätzlich muss berücksichtigt werden, dass eine relevante Mahlzeit gestellt wurde.
Aus einer grundsätzlich zustehenden Verpflegungspauschale wird deshalb zunächst die Tagespauschale bestimmt und anschließend die entsprechende Mahlzeitenkürzung vorgenommen.
Was gilt, wenn der Fahrer das Frühstück gar nicht isst?
Allein der Verzicht auf das bereitgestellte Frühstück verhindert die Kürzung nicht automatisch.
Nach den Reisekostenhinweisen des Bundesfinanzministeriums kommt es bei einer vom Arbeitgeber beziehungsweise auf dessen Veranlassung zur Verfügung gestellten Mahlzeit grundsätzlich nicht darauf an, ob der Arbeitnehmer sie tatsächlich einnimmt.
Das ist in der Praxis wichtig.
Ein Fahrer kann also nicht allein dadurch eine ungekürzte Verpflegungspauschale erhalten, dass er das im gebuchten Hotelangebot bereitgestellte Frühstück nicht nutzt.
Was gilt, wenn der Fahrer das Frühstück selbst bezahlt?
Hier muss genauer unterschieden werden.
Hat der Arbeitnehmer für eine vom Arbeitgeber gestellte Mahlzeit tatsächlich ein Entgelt gezahlt, mindert dieses Entgelt den steuerlichen Kürzungsbetrag.
Das ergibt sich unmittelbar aus § 9 Abs. 4a EStG.
Beispiel:
Für ein gestelltes Frühstück würde bei einer Inlandsreise grundsätzlich eine Kürzung von 5,60 Euro entstehen. Zahlt der Fahrer dafür tatsächlich ein vereinbartes Entgelt von 2 Euro, vermindert sich der Kürzungsbetrag entsprechend:
5,60 Euro – 2,00 Euro = 3,60 Euro Kürzung.
Zahlt der Arbeitnehmer dagegen eine Mahlzeit vollständig auf eigene Initiative und ohne Mahlzeitengestellung durch den Arbeitgeber oder auf dessen Veranlassung, muss zunächst geprüft werden, ob überhaupt der Tatbestand der Mahlzeitengestellung vorliegt.
Frühstück separat auf der Hotelrechnung: Was bedeutet das?
Dass ein Frühstück auf einer Hotelrechnung separat ausgewiesen wird, beantwortet allein noch nicht jede steuerliche Frage.
Für die Kürzung der Verpflegungspauschale ist insbesondere relevant, ob die Mahlzeit vom Arbeitgeber oder auf dessen Veranlassung von einem Dritten zur Verfügung gestellt wurde und ob der Arbeitnehmer dafür selbst ein Entgelt getragen hat.
Deshalb sollte eine digitale Spesenabrechnung nicht allein nach einem Rechnungswort wie „Frühstück“ entscheiden.
Die Information muss in den tatsächlichen Abrechnungsfall eingeordnet werden.
Hotel mit Frühstück selbst vom Fahrer gebucht
Auch hier kommt es auf die konkrete Gestaltung an.
Hat der Fahrer eine Übernachtung einschließlich Frühstück vollständig selbst organisiert und getragen, ohne dass der Arbeitgeber die Mahlzeit gestellt oder deren Bereitstellung veranlasst hat, ist das nicht automatisch derselbe Fall wie eine arbeitgeberseitig gebuchte Hotelübernachtung mit Frühstück.
Für die Kürzung nach § 9 Abs. 4a Satz 8 EStG ist gerade die Mahlzeitengestellung durch den Arbeitgeber oder auf dessen Veranlassung entscheidend.
In der betrieblichen Abrechnung sollte deshalb sauber dokumentiert sein, wer die Übernachtung beziehungsweise Mahlzeit veranlasst und getragen hat.
Was passiert, wenn mehrere Mahlzeiten gestellt werden?
Die Kürzungen werden für die jeweiligen Mahlzeiten berücksichtigt.
Bei einer Inlandsreise gelten:
| Mahlzeit | Kürzung | Betrag Inland |
|---|---|---|
| Frühstück | 20 % der 24-Stunden-Pauschale | 5,60 € |
| Mittagessen | 40 % der 24-Stunden-Pauschale | 11,20 € |
| Abendessen | 40 % der 24-Stunden-Pauschale | 11,20 € |
Die Kürzung erfolgt tagesbezogen. Insgesamt kann die Kürzung die für diesen Tag ermittelte Verpflegungspauschale nicht übersteigen.
Die Verpflegungspauschale kann durch die Mahlzeitenkürzung also höchstens auf 0 Euro reduziert werden.
Beispiel 3: Frühstück und Abendessen am vollen Reisetag
Ein Fahrer ist einen vollständigen Kalendertag innerhalb Deutschlands beruflich auswärts tätig. Frühstück und Abendessen werden vom Arbeitgeber gestellt.
Ausgangswert:
28,00 Euro
Frühstück:
– 5,60 Euro
Abendessen:
– 11,20 Euro
Verbleibende Verpflegungspauschale:
11,20 Euro.
Beispiel 4: Alle drei Mahlzeiten werden gestellt
Bei einem vollen Inlandstag werden Frühstück, Mittagessen und Abendessen gestellt.
Rechnerisch ergeben sich:
- 5,60 Euro für das Frühstück,
- 11,20 Euro für das Mittagessen,
- 11,20 Euro für das Abendessen.
Insgesamt sind das 28 Euro.
Die Verpflegungspauschale von 28 Euro wird damit vollständig auf:
0 Euro
gekürzt.
Was gilt bei einer Auslandsreise?
Bei Auslandstouren funktioniert das Grundprinzip genauso, allerdings können andere Verpflegungspauschalen gelten.
Die Frühstückskürzung beträgt weiterhin 20 Prozent der maßgebenden Verpflegungspauschale für einen vollen Kalendertag. Dadurch kann der konkrete Kürzungsbetrag höher oder niedriger als die inländischen 5,60 Euro ausfallen.
Bei mehreren Ländern an einem Reisetag muss zusätzlich zunächst bestimmt werden, welche Auslandspauschale für diesen Tag maßgebend ist.
Für das Jahr 2026 hat das Bundesministerium der Finanzen die länderspezifischen Pauschbeträge im BMF-Schreiben zu Auslandsreisekosten 2026 veröffentlicht.
Einen grundsätzlichen Überblick finden Sie außerdem unter Auslandsspesen 2026 für Lkw-Fahrer.
Warum Mahlzeiten bei automatischer Spesenabrechnung berücksichtigt werden müssen
Die Beispiele zeigen ein grundsätzliches Problem der Spesenberechnung: Die reine Abwesenheitsdauer reicht nicht immer aus.
Ein System kann anhand von Zeit- und Abwesenheitsdaten beispielsweise korrekt erkennen, dass für einen Tag grundsätzlich eine Verpflegungspauschale anzusetzen ist.
Wurde an diesem Tag jedoch eine relevante Mahlzeit gestellt, muss diese Information zusätzlich in die Berechnung einfließen.
Das gilt insbesondere bei:
- Hotelübernachtungen mit Frühstück,
- vom Arbeitgeber gestellten Mahlzeiten,
- vom Arbeitgeber veranlasster Verpflegung durch Dritte,
- Eigenanteilen des Fahrers,
- mehreren gestellten Mahlzeiten an einem Tag,
- und Auslandstouren mit unterschiedlichen Pauschbeträgen.
Eine automatische Spesenabrechnung benötigt deshalb neben Zeit-, Fahrer- und Ortsdaten auch die für den jeweiligen Abrechnungsfall relevanten fachlichen Informationen und Regeln.
Typische Fehler bei Hotelfrühstück und Verpflegungspauschale
In der Praxis sind insbesondere folgende Vereinfachungen problematisch:
- Den tatsächlichen Frühstückspreis automatisch von der Pauschale abziehen: Die steuerliche Kürzung erfolgt grundsätzlich nach einem festen Prozentsatz.
- Am Abreisetag 20 Prozent von 14 Euro berechnen: Grundlage der Frühstückskürzung ist die Pauschale für einen vollen Kalendertag.
- Keine Kürzung vornehmen, weil der Fahrer das Frühstück nicht gegessen hat: Bei einer gestellten Mahlzeit ist die tatsächliche Einnahme grundsätzlich nicht entscheidend.
- Eigenzahlungen ignorieren: Ein tatsächlich gezahltes Entgelt des Arbeitnehmers kann den Kürzungsbetrag mindern.
- Inlandskürzungen pauschal auf Auslandstage übertragen: Bei Auslandsreisen richtet sich die prozentuale Kürzung nach der jeweils maßgebenden vollen Verpflegungspauschale.
Was sollte eine Spedition für die Abrechnung erfassen?
Wenn Mahlzeiten regelmäßig Teil der Fahrerabrechnung sind, sollte der Prozess eindeutig unterscheiden können:
- welcher Fahrer betroffen ist,
- an welchem Reisetag die Mahlzeit zur Verfügung gestellt wurde,
- ob es sich um Frühstück, Mittag- oder Abendessen handelt,
- ob der Arbeitgeber oder ein von ihm veranlasster Dritter die Mahlzeit gestellt hat,
- ob der Fahrer dafür ein eigenes Entgelt gezahlt hat,
- welche Verpflegungspauschale für den jeweiligen Tag maßgebend ist.
Erst dann lässt sich die Mahlzeitenkürzung korrekt mit dem übrigen Fahrerfall verbinden.
Fazit: Beim Hotelfrühstück zählt die steuerliche Kürzungsregel
Wird einem Lkw-Fahrer während einer beruflichen Auswärtstätigkeit ein Frühstück vom Arbeitgeber oder auf dessen Veranlassung zur Verfügung gestellt, wird die Verpflegungspauschale grundsätzlich um 20 Prozent der maßgebenden 24-Stunden-Pauschale gekürzt.
Bei einer Inlandsreise sind das 5,60 Euro. Dieser Betrag gilt auch dann als Ausgangspunkt für die Kürzung, wenn für den betreffenden An- oder Abreisetag selbst nur eine Verpflegungspauschale von 14 Euro anzusetzen ist.
Ein tatsächlich vom Fahrer gezahltes Entgelt kann den Kürzungsbetrag mindern. Bei Auslandstouren bleibt die 20-Prozent-Regel bestehen, der konkrete Betrag richtet sich jedoch nach der maßgebenden ausländischen 24-Stunden-Pauschale.
Für Speditionen bedeutet das: Hotelübernachtung, Mahlzeitengestellung und Verpflegungspauschale müssen im Abrechnungsprozess miteinander verknüpft werden. Nur die Abwesenheitsdauer zu berechnen, reicht bei solchen Fällen nicht aus.
Die Grundlagen der Verpflegungspauschalen für Fahrer finden Sie unter Verpflegungsmehraufwand für Berufskraftfahrer. Wie aus Fahrer-, Telematik- und weiteren Informationen eine digitale Berechnung entsteht, erläutern wir außerdem unter Automatische Spesenabrechnung für Lkw-Fahrer.
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine steuerliche oder rechtliche Beratung im Einzelfall.