Inhaltsverzeichnis
Bei internationalen Lkw-Touren richtet sich die Verpflegungspauschale nicht automatisch nach Deutschland oder nach jedem durchfahrenen Land. Für jeden Reisetag muss zunächst bestimmt werden, welche Art von Reisetag vorliegt und welches Land beziehungsweise Gebiet nach den steuerlichen Regeln maßgebend ist.
Die Auslandspauschalen unterscheiden sich 2026 je nach Land und teilweise auch nach Stadt oder Region. Bei Touren durch mehrere Staaten müssen deshalb Abwesenheitszeit, Reiseverlauf und die für den jeweiligen Kalendertag maßgebenden Aufenthalts- beziehungsweise Tätigkeitsorte gemeinsam betrachtet werden.
Dieser Leitfaden erklärt die 2026 geltenden Grundregeln und ausgewählte Länderpauschalen. Die detaillierte Zuordnung bei Grenzübertritten und mehreren Ländern an einem Tag behandeln wir separat.
Was sind Auslandsspesen bei Lkw-Fahrern?
Steuerlich geht es bei den sogenannten Auslandsspesen vor allem um den Verpflegungsmehraufwand während einer beruflich veranlassten Auswärtstätigkeit.
Für Tätigkeiten im Inland sieht § 9 Abs. 4a EStG grundsätzlich Verpflegungspauschalen von 28 Euro bei einer Abwesenheit von 24 Stunden und 14 Euro für An- und Abreisetage beziehungsweise bestimmte eintägige Auswärtstätigkeiten von mehr als acht Stunden vor.
Bei einer Tätigkeit im Ausland treten an die Stelle dieser Beträge länderweise unterschiedliche Pauschalen. Das Bundesministerium der Finanzen veröffentlicht die dafür maßgebenden Werte.
Für die Spesenabrechnung eines international eingesetzten Berufskraftfahrers müssen deshalb mindestens zwei Fragen getrennt beantwortet werden:
- Welche Art von Reisetag liegt vor?
- Welches Land ist für diesen Kalendertag maßgebend?
Welche Auslandspauschalen gelten 2026?
Die Pauschbeträge unterscheiden sich teilweise deutlich von Land zu Land. Zusätzlich können für einzelne Städte oder Regionen eigene Beträge festgelegt sein.
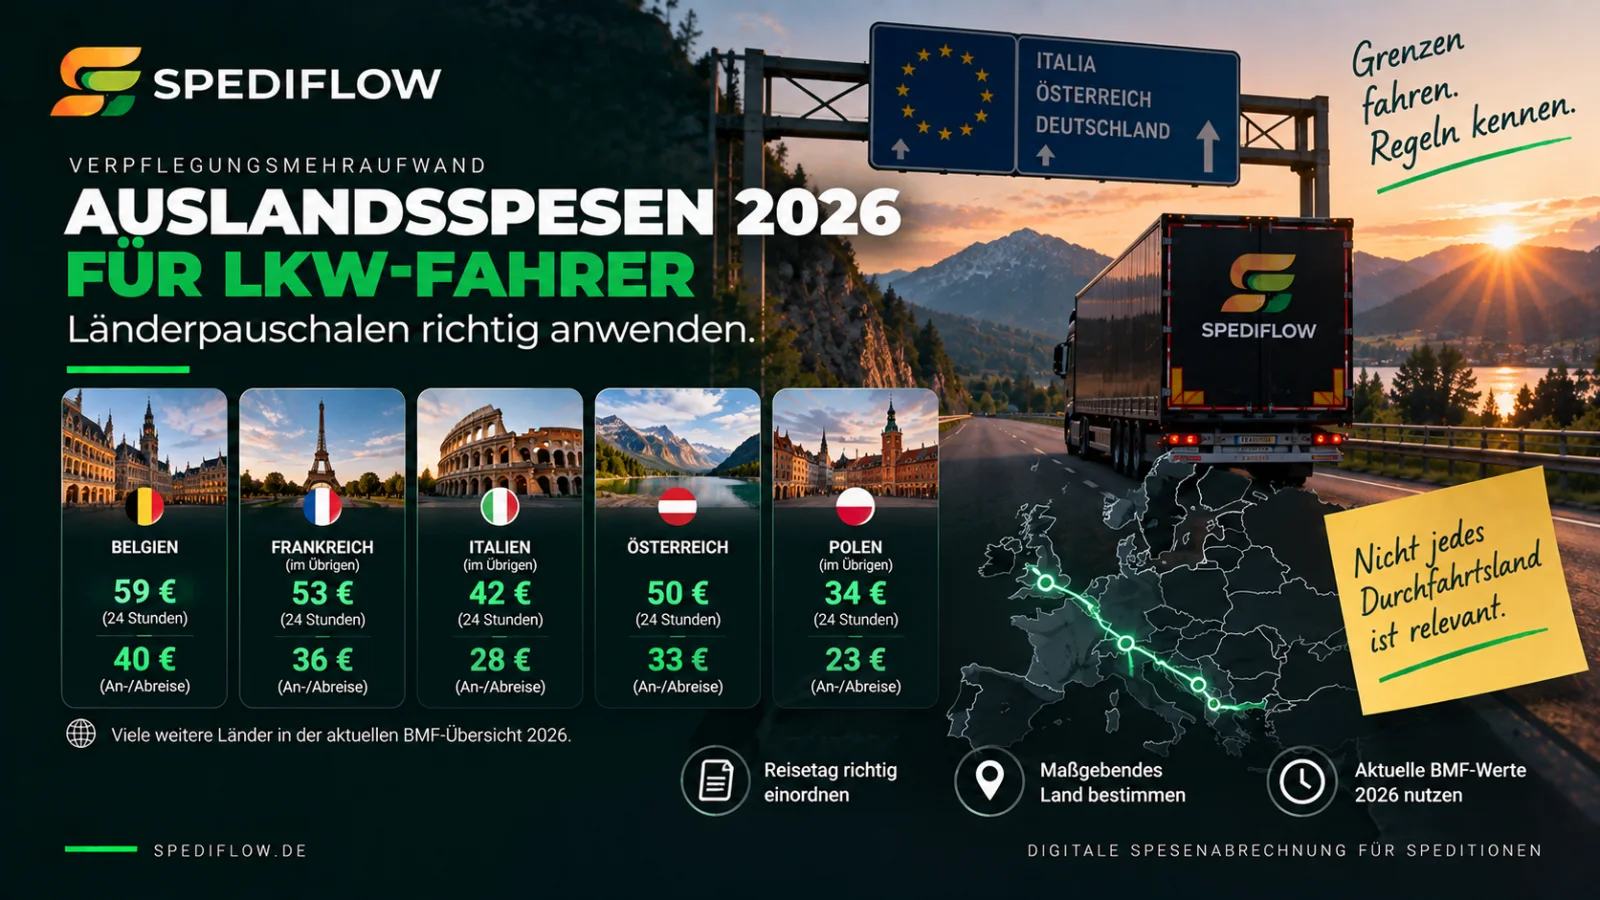
Einige für den europäischen Straßengüterverkehr relevante Beispiele aus der BMF-Übersicht 2026:
| Land / Gebiet | 24 Stunden | An-/Abreisetag bzw. mehr als 8 Stunden |
|---|---|---|
| Belgien | 59 € | 40 € |
| Dänemark | 75 € | 50 € |
| Frankreich – Paris sowie Departments 77, 78, 91 bis 95 | 58 € | 39 € |
| Frankreich – im Übrigen | 53 € | 36 € |
| Italien – Mailand | 42 € | 28 € |
| Italien – Rom | 48 € | 32 € |
| Italien – im Übrigen | 42 € | 28 € |
| Luxemburg | 63 € | 42 € |
| Niederlande | 58 € | 39 € |
| Österreich | 50 € | 33 € |
| Polen – Warschau | 40 € | 27 € |
| Polen – im Übrigen | 34 € | 23 € |
| Tschechische Republik | 29 € | 20 € |
Die Tabelle zeigt bewusst nur eine Auswahl. Für die tatsächliche Abrechnung ist immer die vollständige und für das betreffende Kalenderjahr gültige BMF-Übersicht maßgebend.
Welches Land ist für die Auslandsspesen entscheidend?
Gerade im internationalen Straßengüterverkehr ist diese Frage wichtiger als die reine Höhe der Länderpauschalen. Ein Fahrer kann innerhalb eines Tages mehrere Staaten durchfahren.
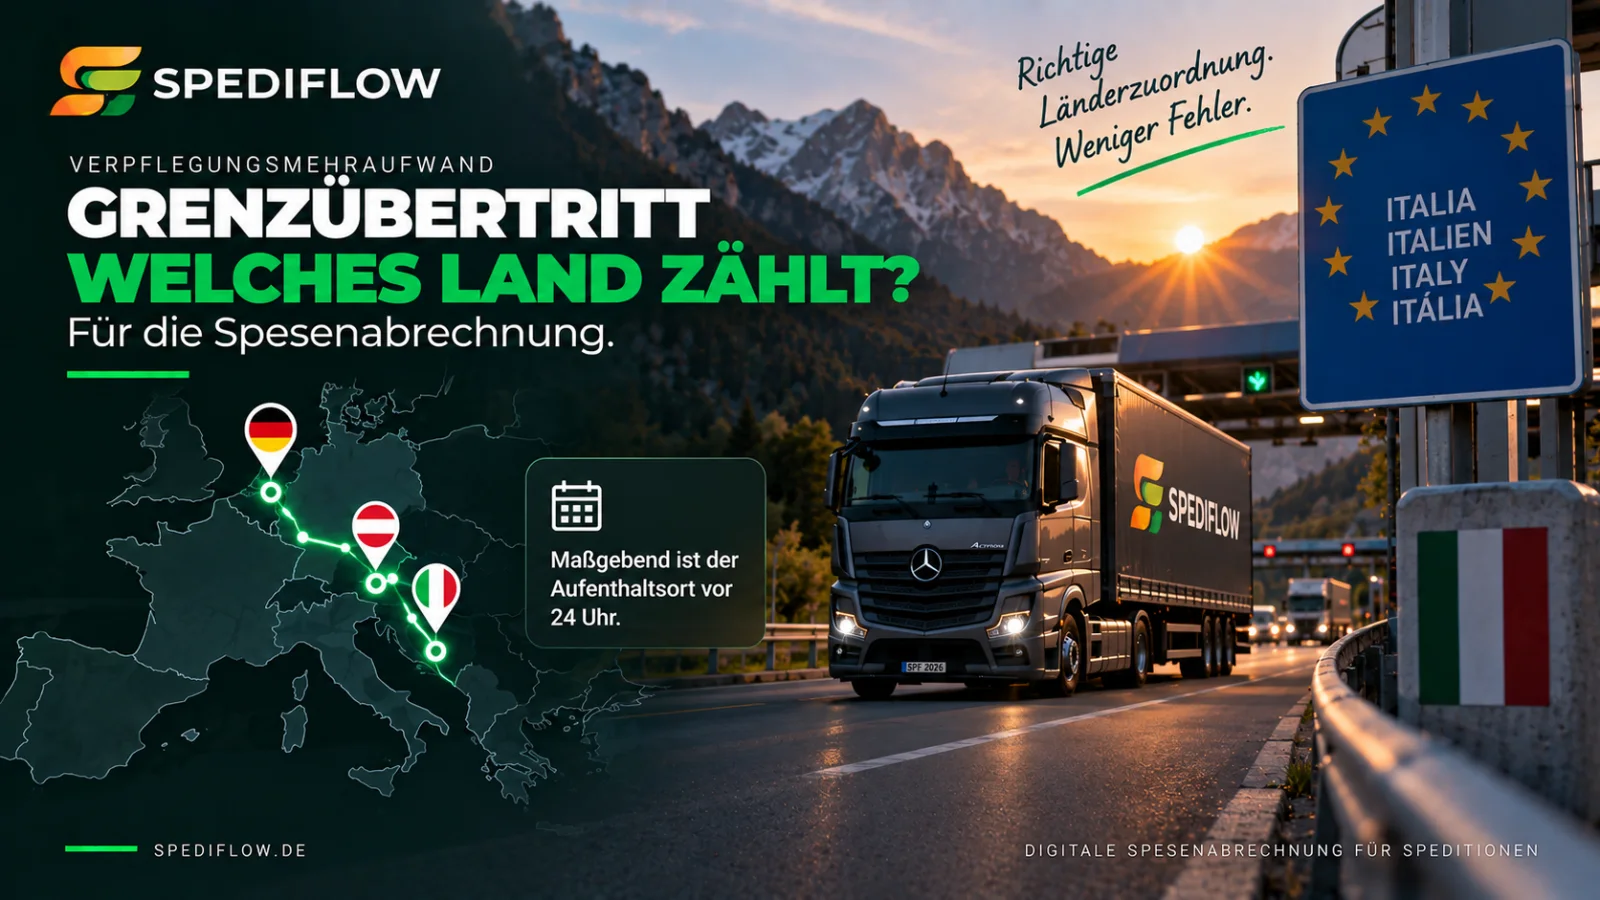
Nach § 9 Abs. 4a EStG bestimmt sich der maßgebende Auslandspauschbetrag grundsätzlich nach dem Ort, den der Arbeitnehmer vor 24 Uhr Ortszeit zuletzt erreicht. Liegt dieser Ort im Inland, kann stattdessen der letzte Tätigkeitsort im Ausland entscheidend sein.
Das BMF konkretisiert diese Regel für Auslandsreisen. Bei mehrtägigen Reisen durch verschiedene Staaten ist insbesondere zwischen Anreise, Abreise und den vollständig dazwischenliegenden Reisetagen zu unterscheiden.
Damit ist nicht automatisch jedes Land relevant, das der Lkw während eines Kalendertages durchfährt. Entscheidend ist, welches Land nach den steuerlichen Regeln dem jeweiligen Reisetag zugeordnet werden muss.
Die genaue Behandlung von Grenzübertritten und mehreren Ländern innerhalb eines Tages ist ein eigener Themenbereich und wird im Ratgeber separat behandelt.
Warum internationale Lkw-Touren bei der Abrechnung anspruchsvoll werden
Bei einer einfachen Inlandstour reichen für die Ermittlung des Verpflegungsmehraufwands häufig Beginn, Ende und Dauer der Abwesenheit aus.
Bei einer internationalen Tour kommen weitere Informationen hinzu:
- Beginn und Ende der beruflichen Auswärtstätigkeit,
- An- und Abreisetage,
- vollständige Kalendertage mit 24 Stunden Abwesenheit,
- bereiste Länder,
- relevante Tätigkeitsorte im Ausland,
- der Aufenthaltsort zu den steuerlich maßgebenden Zeitpunkten,
- gegebenenfalls regional unterschiedliche Pauschalen innerhalb eines Landes.
Eine reine Liste mit Grenzübertritten genügt deshalb noch nicht für eine belastbare Spesenabrechnung. Die Bewegungsdaten müssen in den Kontext des jeweiligen Arbeitstages und der steuerlichen Regeln gebracht werden.
Praxisbeispiel: Mehrtägige Lkw-Tour ins Ausland
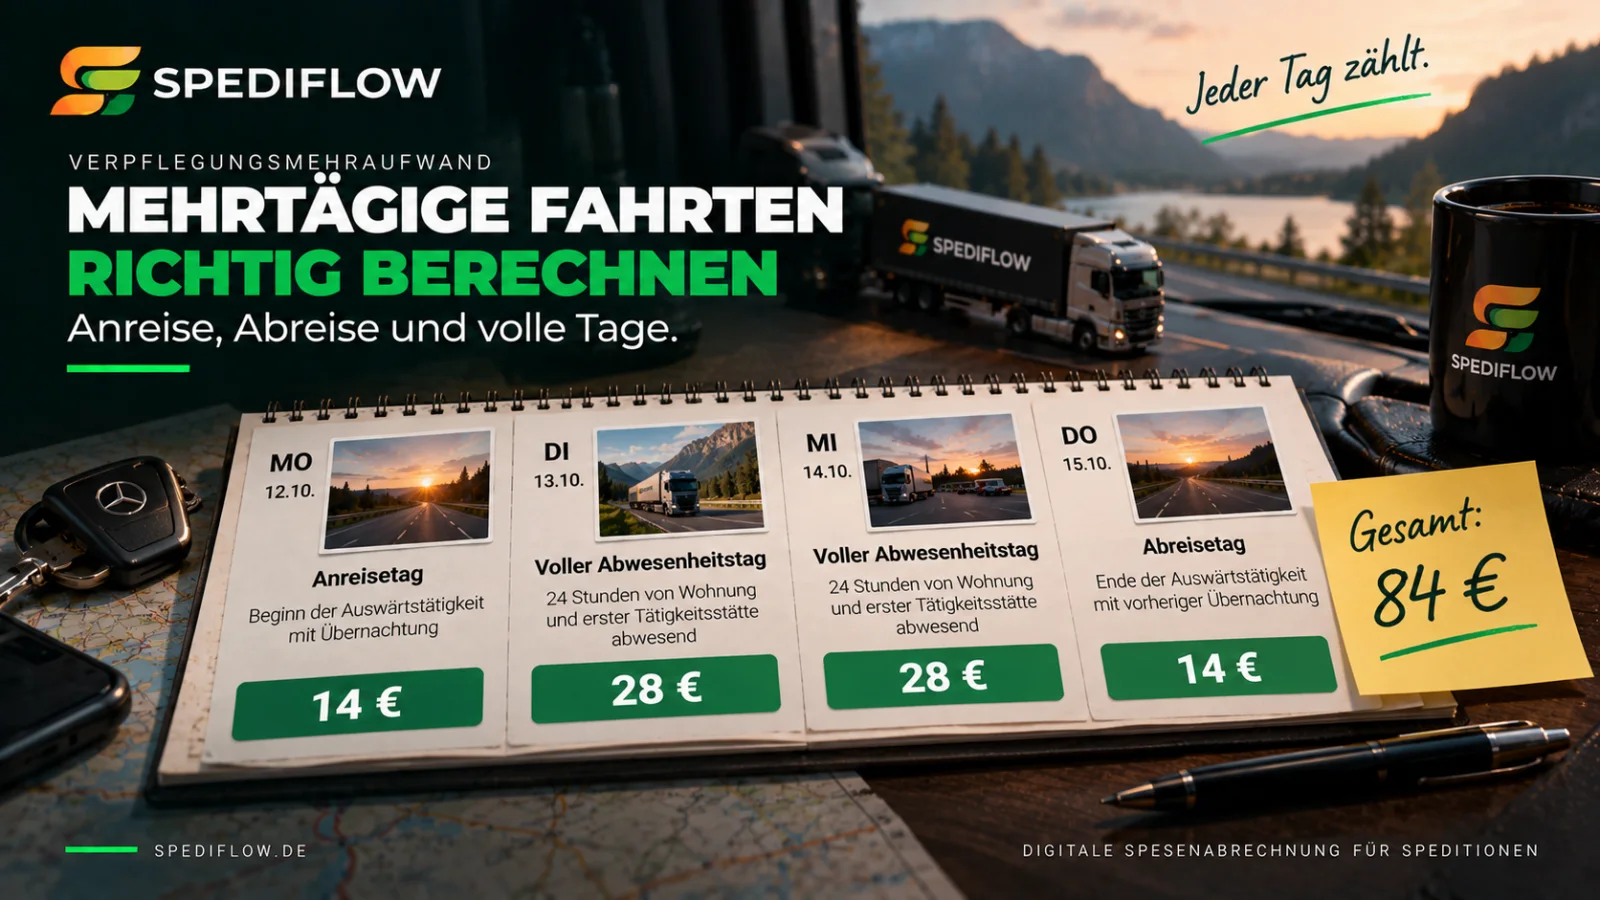
Ein Fahrer startet morgens in Deutschland zu einer mehrtägigen Tour. Im Laufe des Tages fährt er durch mehrere Länder und erreicht am Abend seinen Ziel- beziehungsweise Aufenthaltsort im Ausland. Am nächsten Tag arbeitet er vollständig im Ausland weiter. Am dritten Tag fährt er zurück nach Deutschland.
Für die Abrechnung dürfen diese drei Tage nicht einfach identisch behandelt werden.
- Der erste Tag ist ein Anreisetag.
- Der zweite Tag kann ein vollständiger Kalendertag mit 24 Stunden Abwesenheit sein.
- Der dritte Tag ist ein Abreisetag.
Zusätzlich muss für jeden dieser Tage festgestellt werden, welcher Länderpauschbetrag nach den gesetzlichen und vom BMF konkretisierten Regeln anzuwenden ist.
Genau diese Kombination aus Zeit- und Ortsinformationen macht Auslandsspesen im Fuhrpark aufwendiger als eine reine Multiplikation von Arbeitstagen mit einem festen Spesensatz.
Was passiert bei mehreren Ländern an einem Tag?
Ein typischer Fernverkehrstag kann beispielsweise in Deutschland beginnen, durch Österreich führen und am Abend in Italien enden.
Für die steuerliche Spesenabrechnung werden nicht einfach anteilige Pauschalen für jedes durchfahrene Land addiert. Stattdessen muss der für den jeweiligen Reisetag maßgebende Pauschbetrag bestimmt werden.
Das BMF nennt dafür konkrete Regeln für Anreise, Abreise und Zwischentage. Welche Regel bei einem bestimmten Grenzübertritt anzuwenden ist, hängt vom tatsächlichen Reiseverlauf ab.
Weil diese Zuordnung in der Praxis schnell komplex wird, behandeln wir den Sonderfall ausführlich im separaten Beitrag „Grenzübertritt und Länderwechsel: Welcher Auslandsspesensatz gilt?“.
Übernachtungspauschale und Verpflegungspauschale nicht verwechseln
Die BMF-Tabelle enthält neben den Verpflegungspauschalen auch Pauschbeträge für Übernachtungskosten. Beide Werte erfüllen unterschiedliche Zwecke.
Besonders wichtig: Nach dem BMF-Schreiben 2026 sind die dort aufgeführten Übernachtungspauschalen ausschließlich für die Arbeitgebererstattung vorgesehen. Für den Werbungskostenabzug sind grundsätzlich die tatsächlichen Übernachtungskosten maßgebend.
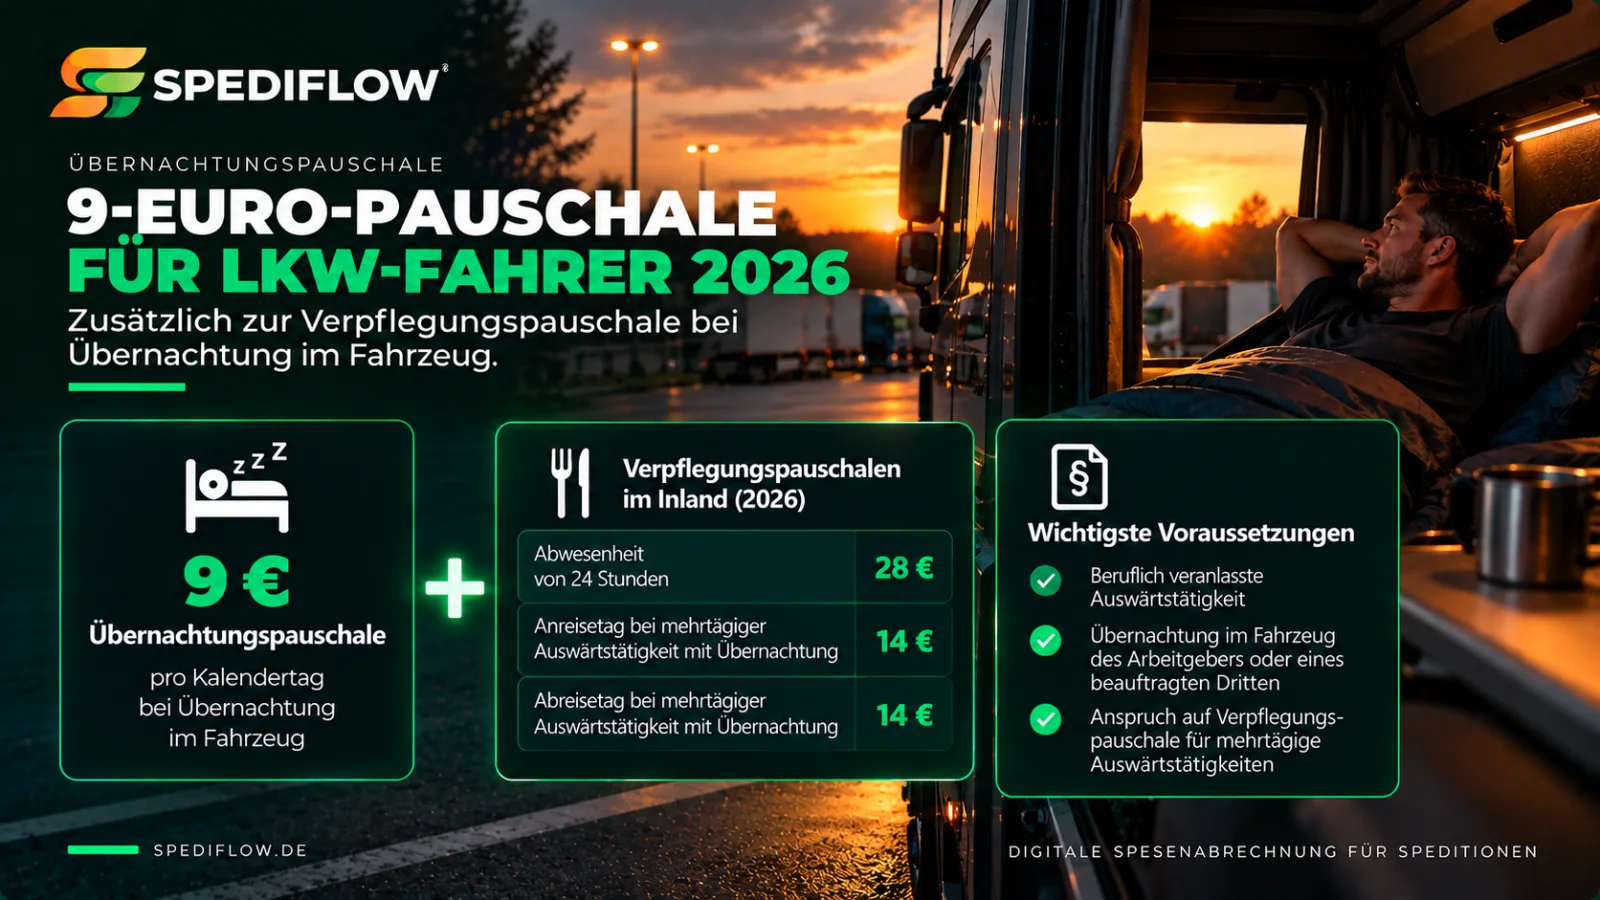
Bei Berufskraftfahrern kommt außerdem eine eigene steuerliche Regelung für Übernachtungen im Fahrzeug hinzu. § 9 Abs. 1 Satz 3 Nr. 5b EStG sieht unter bestimmten Voraussetzungen eine Pauschale von 9 Euro pro Kalendertag für beruflich veranlasste Übernachtungen im Kraftfahrzeug vor.
Diese Regelung ist von den normalen Länder-Verpflegungspauschalen zu unterscheiden.
Auch Mahlzeiten können die Auslandsspesen verändern
Wird dem Fahrer während einer beruflichen Auswärtstätigkeit eine Mahlzeit vom Arbeitgeber oder auf dessen Veranlassung von einem Dritten zur Verfügung gestellt, kann die Verpflegungspauschale zu kürzen sein.
Nach § 9 Abs. 4a EStG beträgt die Kürzung grundsätzlich:
- 20 Prozent der maßgebenden Tagespauschale für ein Frühstück,
- 40 Prozent für ein Mittagessen,
- 40 Prozent für ein Abendessen.
Bei einer Auslandsreise richtet sich die Berechnungsgrundlage dabei nach der für den jeweiligen Reisetag maßgebenden Verpflegungspauschale für eine 24-stündige Abwesenheit.
Die Mahlzeitenkürzung sollte deshalb nicht unabhängig von der Länderermittlung betrachtet werden.
Was Speditionen für eine nachvollziehbare Abrechnung benötigen
In einem größeren Fuhrpark entstehen Monat für Monat zahlreiche einzelne Reisetage. Werden Länder, Arbeitszeiten und Abwesenheiten aus unterschiedlichen Systemen manuell zusammengesucht, wächst der Prüfaufwand entsprechend.
Für eine strukturierte Verarbeitung sollten deshalb insbesondere folgende Informationen zusammengeführt werden:
- Mitarbeiter beziehungsweise Fahrer,
- Datum und Arbeitszeit,
- Abwesenheitsbeginn und Abwesenheitsende,
- Tour- und Positionsinformationen,
- relevante Länder beziehungsweise Tätigkeitsorte,
- anzuwendende Verpflegungspauschale,
- mögliche Warnungen oder unklare Datenlagen.
Dabei sollte Automatisierung nicht bedeuten, aus einzelnen GPS-Punkten ungeprüft einen Auszahlungsbetrag zu erzeugen. Entscheidend ist, dass die vorhandenen Daten nachvollziehbar zusammengeführt werden und unklare Fälle weiterhin erkannt und geprüft werden können.
Wie SpediFlow solche Daten zusammenführt
SpediFlow ist darauf ausgelegt, vorhandene Systemdaten für die Spesenabrechnung zusammenzuführen. In automatischen Spesenfällen werden unter anderem Arbeits- und Abwesenheitszeiten, Tourinformationen und Geo-Daten gemeinsam betrachtet.
Die Detailansicht eines Spesenfalls macht die Berechnungsgrundlage nachvollziehbar: Arbeitszeit, Abwesenheitszeit, Tour, relevante Geo-Daten und die erkannte Berechnungsregel können gemeinsam geprüft werden.
Fälle mit Warnungen oder unklaren Daten können getrennt in der Spesen-Prüfung behandelt werden. Zusätzlich lassen sich manuelle Sonderfälle separat erfassen, anstatt automatische und manuelle Berechnungen unkontrolliert miteinander zu vermischen.
Gerade bei internationalen Touren ist diese Trennung wichtig: Eine Automatisierung ist nur dann sinnvoll, wenn aus den vorhandenen Daten eine belastbare Zuordnung möglich ist. Fehlen entscheidende Informationen, sollte daraus ein Prüfbedarf entstehen und nicht einfach ein vermeintlich eindeutiges Ergebnis.
Warum die Pauschalen jährlich geprüft werden müssen
Die Auslandspauschalen sind kein dauerhaft unveränderliches Regelwerk. Das Bundesministerium der Finanzen veröffentlicht die für Auslandsreisen geltenden Beträge regelmäßig neu beziehungsweise aktualisiert bestehende Werte.
Für Speditionen bedeutet das: Eine einmal hinterlegte Ländertabelle darf nicht über Jahre unverändert weiterverwendet werden.
Für Abrechnungen des Jahres 2026 sind die vom BMF mit Schreiben vom 5. Dezember 2025 bekannt gegebenen und ab 1. Januar 2026 geltenden Werte maßgebend.
Fazit: Auslandsspesen brauchen Zeit-, Orts- und Regellogik
Die Berechnung von Auslandsspesen für Lkw-Fahrer besteht aus mehr als der Auswahl eines Betrags aus einer Ländertabelle.
Zuerst muss feststehen, welcher Reisetag vorliegt. Anschließend muss das nach den steuerlichen Regeln maßgebende Land beziehungsweise Gebiet bestimmt werden. Erst danach kann die passende Verpflegungspauschale angewendet werden.
Bei internationalen Touren mit mehreren Grenzübertritten entsteht deshalb ein Zusammenspiel aus Arbeitszeit, Abwesenheit, Tourverlauf, Aufenthaltsorten und steuerlichem Regelwerk.
Je mehr Fahrer und internationale Touren eine Spedition abrechnet, desto wichtiger wird ein Prozess, der eindeutige Fälle strukturiert verarbeitet und gleichzeitig sichtbar macht, wo Daten fehlen oder eine manuelle Prüfung erforderlich ist.
Weiterführende Artikel
Wie bei mehreren Ländern an einem Tag der maßgebende Auslandsspesensatz bestimmt wird, erklärt Grenzübertritt und Länderwechsel bei der Spesenabrechnung von Lkw-Fahrern.
Den allgemeinen Überblick über Verpflegungspauschalen, 8-Stunden-Regel sowie An- und Abreisetage bietet Verpflegungsmehraufwand für Berufskraftfahrer: Regeln, Pauschalen und Praxisfälle.
Die kalendertagsbezogene Behandlung von Anreise, vollständigen Zwischentagen und Abreise erklären wir in Verpflegungsmehraufwand bei mehrtägigen Fahrten.
Wie die zugrunde liegende Abwesenheitszeit eines Fahrers bestimmt wird, zeigt Abwesenheitszeiten bei Berufskraftfahrern: Von Arbeitsbeginn bis Heimkehr.
Die grundlegende Fahrer-Spesenabrechnung behandeln wir außerdem in Spesenabrechnung für Berufskraftfahrer: Abwesenheitszeiten richtig berechnen.
Wie SpediFlow Zeit-, Tour- und Geo-Daten zusammenführt und eindeutige Fälle von Prüffällen trennt, zeigt die Produktübersicht von SpediFlow.
Quellen und Stand
Stand: 18.08.2026
- § 9 Abs. 4a Einkommensteuergesetz (EStG) – Verpflegungsmehraufwendungen bei beruflich veranlasster Auswärtstätigkeit
- § 9 Abs. 1 Satz 3 Nr. 5b EStG – Pauschale bei Übernachtungen im Kraftfahrzeug
- Bundesministerium der Finanzen: „Steuerliche Behandlung von Reisekosten und Reisekostenvergütungen bei betrieblich und beruflich veranlassten Auslandsreisen ab 1. Januar 2026“, Schreiben vom 05.12.2025
Dieser Beitrag dient der allgemeinen fachlichen Information und ersetzt keine steuerliche oder rechtliche Beratung. Für die konkrete Abrechnung sind die individuellen betrieblichen und steuerlichen Voraussetzungen zu prüfen.