Inhaltsverzeichnis
Bei mehreren Ländern an einem Reisetag entscheidet nicht jeder Grenzübertritt automatisch darüber, welcher Auslandspauschbetrag für einen Lkw-Fahrer anzuwenden ist. Welches Land maßgeblich ist, hängt insbesondere davon ab, ob es sich um einen Anreisetag, einen vollständigen Abwesenheitstag oder einen Abreisetag handelt.
Bei einem Anreisetag oder vollständigen Abwesenheitstag ist grundsätzlich der nach den steuerlichen Regeln maßgebende zuletzt vor 24 Uhr Ortszeit erreichte Ort relevant. Am Abreisetag ist dagegen grundsätzlich der letzte Aufenthaltsort maßgeblich, bevor der Fahrer seine Wohnung oder erste Tätigkeitsstätte erreicht.
Grenzübertritte und Positionsdaten sind deshalb wichtige Eingangsdaten, müssen aber zusammen mit dem Reiseverlauf und der Art des jeweiligen Reisetags ausgewertet werden.
Warum das Land für die Spesenabrechnung wichtig ist
Für beruflich veranlasste Auswärtstätigkeiten im Ausland gelten länderspezifische Pauschbeträge. Diese werden regelmäßig vom Bundesministerium der Finanzen bekannt gegeben.
Damit eine Spedition den richtigen Betrag anwenden kann, muss zunächst bestimmt werden, welches Land für den betreffenden Tag maßgeblich ist.
Bei einem Fahrer, der mehrere Länder durchquert, kann deshalb nicht einfach pauschal das erste oder das Land mit der längsten Aufenthaltsdauer verwendet werden.
Welches Land zählt bei einem vollen Abwesenheitstag?
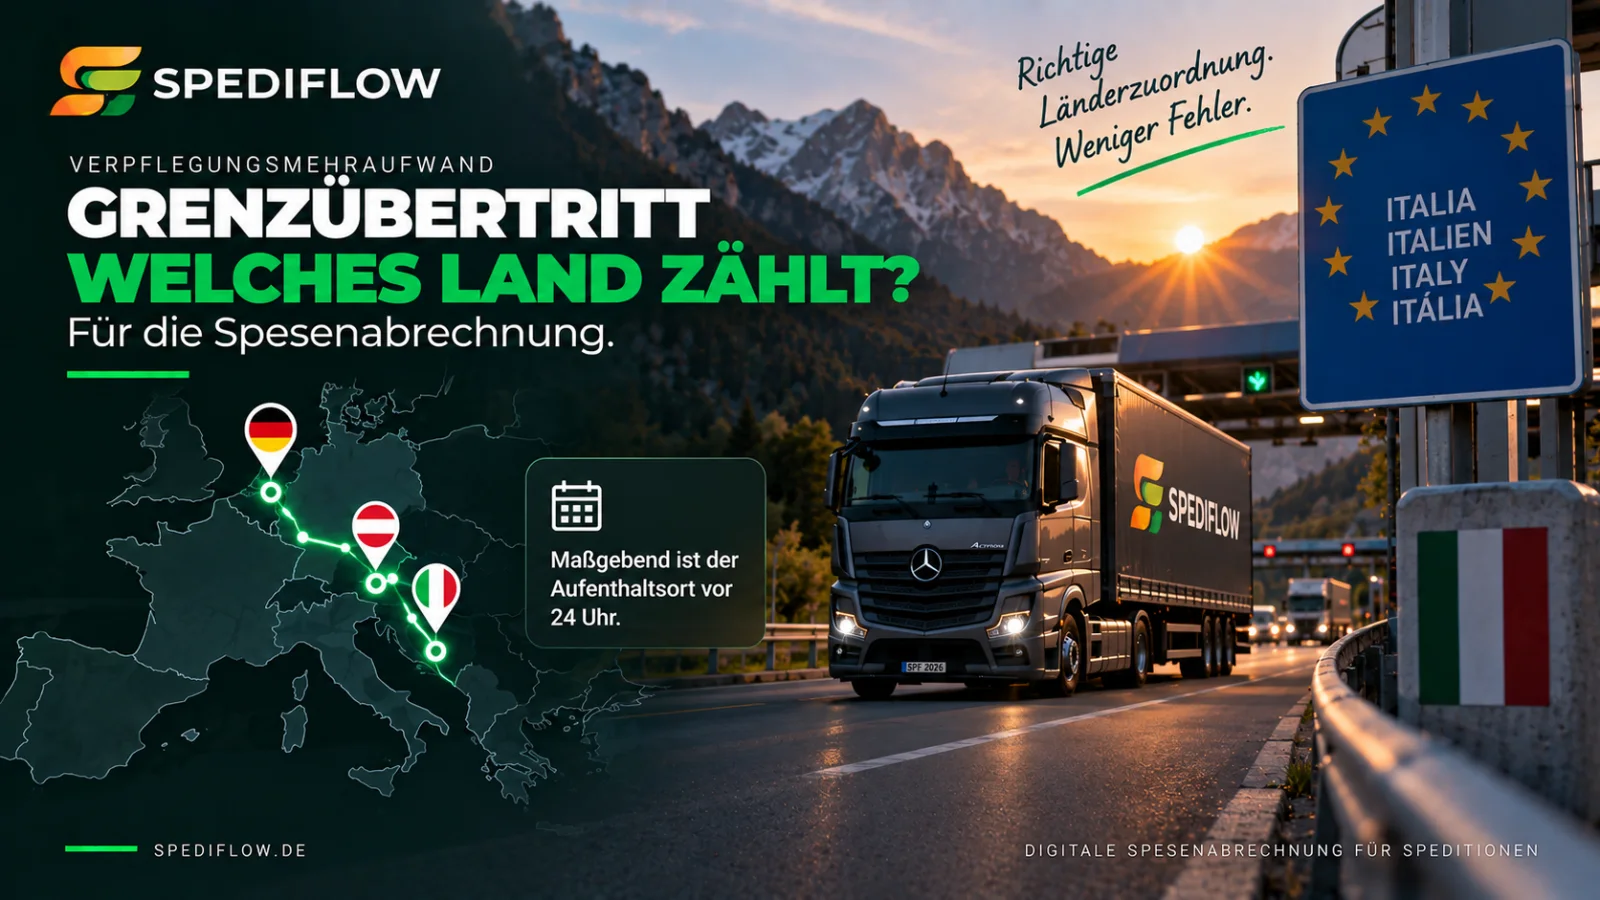
Bei einer mehrtägigen Auswärtstätigkeit im Ausland ist für einen vollen Abwesenheitstag grundsätzlich der Ort maßgeblich, den der Arbeitnehmer vor 24 Uhr Ortszeit zuletzt erreicht.
Für die Spesenabrechnung ist damit insbesondere relevant, wo sich der Fahrer am Ende des jeweiligen Reisetages befindet.
Ein Beispiel:
- Der Fahrer startet morgens in Deutschland.
- Er fährt anschließend durch Österreich.
- Am Abend erreicht er Italien.
- Vor 24 Uhr befindet er sich weiterhin in Italien.
Für die Zuordnung des entsprechenden Auslandspauschbetrags ist damit nicht automatisch Österreich maßgeblich, nur weil dort möglicherweise ein erheblicher Teil der Fahrzeit verbracht wurde.
Entscheidend ist die steuerliche Zuordnungsregel für den jeweiligen Reisetag.
Was gilt am Anreisetag?
Bei einer mehrtägigen Auswärtstätigkeit mit Übernachtung ist am Anreisetag grundsätzlich der Ort maßgeblich, den der Fahrer vor 24 Uhr Ortszeit zuletzt erreicht.
Damit kann bereits der erste Tag einer internationalen Tour einem ausländischen Pauschbetrag zugeordnet werden, obwohl die Fahrt ursprünglich in Deutschland begonnen hat.
Auch hier zeigt sich, warum die reine Startposition eines Fahrers für eine automatisierte Spesenberechnung nicht ausreicht.
Was gilt am Abreisetag?
Für den Abreisetag einer mehrtägigen Auswärtstätigkeit ist grundsätzlich der Ort maßgeblich, an dem sich der Arbeitnehmer zuletzt aufgehalten hat, bevor er seine Wohnung oder erste Tätigkeitsstätte erreicht.
Damit unterscheidet sich die Zuordnungslogik des Abreisetages von der Betrachtung eines normalen vollen Reisetages.
Eine Spesenberechnung muss deshalb nicht nur erkennen, welche Länder durchfahren wurden. Sie muss auch wissen, welche Funktion der jeweilige Kalendertag innerhalb der Reise hat.
Ein Grenzübertritt allein bestimmt noch keine Pauschale
Ein häufiger Denkfehler wäre, jeden Grenzübertritt unmittelbar als Wechsel des maßgeblichen Spesenlandes zu behandeln.
Ein Fahrer kann an einem Tag mehrere Grenzen überschreiten. Daraus entstehen aber nicht automatisch mehrere vollständige Verpflegungspauschalen für denselben Kalendertag.
Die Grenzübertritte sind vielmehr wichtige Informationen, um den tatsächlichen Reiseverlauf nachvollziehen und anschließend die richtige steuerliche Regel anwenden zu können.
Warum Telematikdaten dafür hilfreich sind
Moderne Telematiksysteme liefern Positionsdaten, aus denen sich der Fahrtverlauf eines Fahrzeugs nachvollziehen lässt.
Für Speditionen entsteht dadurch grundsätzlich die Möglichkeit, internationale Fahrten nicht mehr ausschließlich anhand manueller Angaben zu rekonstruieren.
Positionsdaten können beispielsweise dabei helfen zu erkennen:
- in welchen Ländern sich ein Fahrzeug bewegt hat,
- wann relevante Länderwechsel stattgefunden haben,
- welcher Aufenthaltsort gegen Ende eines Reisetages vorlag,
- ob der rekonstruierte Reiseverlauf plausibel ist.
Die reine GPS-Position ist allerdings noch keine fertige Spesenabrechnung.
Warum GPS-Daten allein nicht genügen
Ein GPS-Punkt sagt zunächst nur aus, wo sich ein Fahrzeug zu einem bestimmten Zeitpunkt befunden hat.
Für die Abrechnung müssen weitere Zusammenhänge berücksichtigt werden. Dazu gehören unter anderem die Zuordnung des Fahrers zum Fahrzeug, Beginn und Ende der relevanten Abwesenheit sowie die Frage, ob es sich um einen Anreise-, Abreise- oder vollständigen Abwesenheitstag handelt.
Außerdem können Positionsdaten fehlen oder zeitliche Lücken enthalten.
Eine belastbare Automatisierung sollte deshalb nicht aus jedem vorhandenen GPS-Punkt ungeprüft eine steuerliche Aussage ableiten.
Was passiert bei fehlenden Positionsdaten?
Gerade bei einer automatisierten Spesenabrechnung ist der Umgang mit Datenlücken entscheidend.
Fehlen rund um einen relevanten Zeitpunkt Positionsinformationen, kann die eindeutige Zuordnung eines Landes unter Umständen nicht mehr möglich sein.
In einem solchen Fall ist es sinnvoller, einen Prüfbedarf auszulösen, als auf Basis unvollständiger Daten automatisch einen Länderpauschbetrag festzulegen.
Automatisierung bedeutet deshalb nicht, Unsicherheiten zu ignorieren. Gute Automatisierung muss Unsicherheiten erkennen können.
Wie SpediFlow internationale Fahrtverläufe verarbeitet
SpediFlow verarbeitet vorhandene System- und Telematikdaten und führt sie für die Spesenberechnung zusammen.
In automatischen Spesenfällen kann der rekonstruierte Fahrtverlauf mit relevanten Geodaten verbunden werden. Dadurch lässt sich nachvollziehen, welche Orte und Länder innerhalb eines Falles erkannt wurden.
Die Detailansicht eines Spesenfalls macht dabei nicht nur das Berechnungsergebnis sichtbar, sondern auch die zugrunde liegenden Informationen wie Arbeitszeit, Abwesenheitszeit, Route und relevante Geodaten.
Entstehen bei der automatischen Verarbeitung Warnungen oder Unklarheiten, können diese Fälle getrennt in der Spesen-Prüfung behandelt werden.
Damit bleibt nachvollziehbar, welche Fälle automatisch berechnet werden konnten und bei welchen Fällen eine menschliche Prüfung notwendig ist.
Grenzübertritte müssen Teil des gesamten Abrechnungsfalls sein
Für Speditionen liegt der eigentliche Nutzen deshalb nicht darin, möglichst viele GPS-Punkte zu speichern.
Entscheidend ist, die vorhandenen Daten in einen nachvollziehbaren Abrechnungsprozess zu überführen.
Dazu müssen insbesondere Fahrerzuordnung, Abwesenheit, Reiseverlauf, Länderinformationen und die jeweils anzuwendenden Spesenregeln zusammenspielen.
Erst aus dieser Kombination entsteht aus Telematikdaten ein verwertbarer Spesenfall.
Fazit
Bei internationalen Lkw-Fahrten entscheidet nicht einfach die Anzahl der Grenzübertritte darüber, welcher Länderpauschbetrag anzuwenden ist.
Bei Anreisetagen und vollständigen Abwesenheitstagen ist grundsätzlich der nach den steuerlichen Regeln maßgebende zuletzt vor 24 Uhr Ortszeit erreichte Ort relevant. Beim Abreisetag kommt es dagegen grundsätzlich auf den letzten Aufenthaltsort an, bevor Wohnung oder erste Tätigkeitsstätte erreicht werden.
Für eine automatisierte Spesenabrechnung bedeutet das: Grenzübertritte und Positionsdaten sind wichtige Eingangsdaten, müssen aber gemeinsam mit Abwesenheitszeiten, Reiseverlauf und den steuerlichen Regeln ausgewertet werden.
Weiterführende Artikel
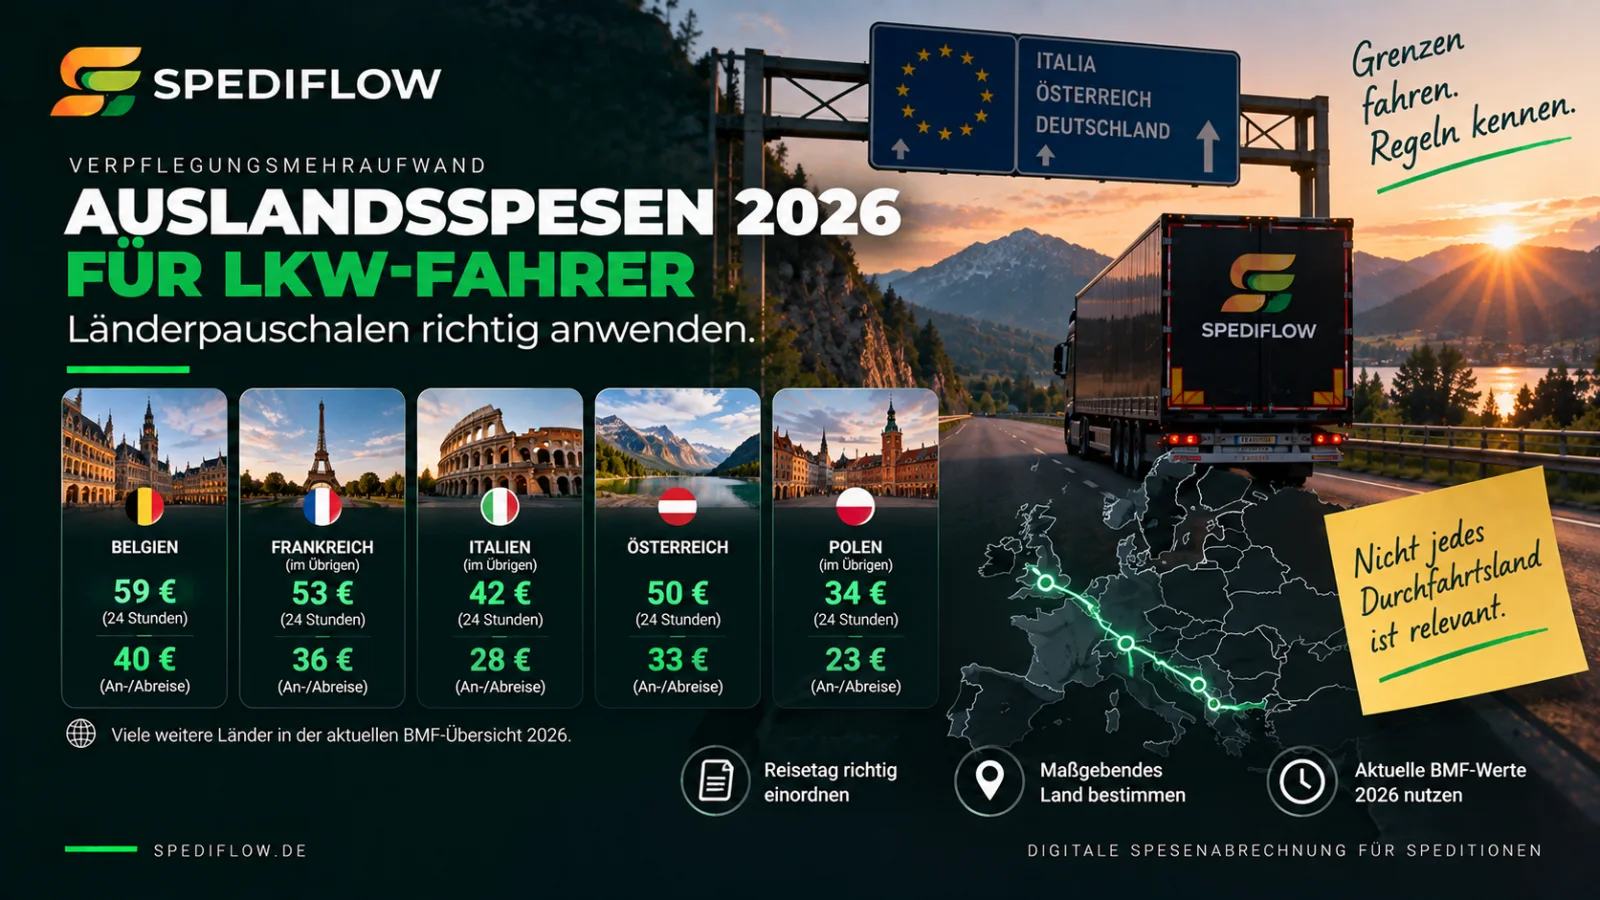
Die 2026 geltenden Länderpauschalen und die allgemeinen Regeln internationaler Touren behandeln wir in Auslandsspesen 2026 für Lkw-Fahrer: Länderpauschalen richtig anwenden.
Den allgemeinen Überblick über Verpflegungspauschalen bietet Verpflegungsmehraufwand für Berufskraftfahrer: Regeln, Pauschalen und Praxisfälle.
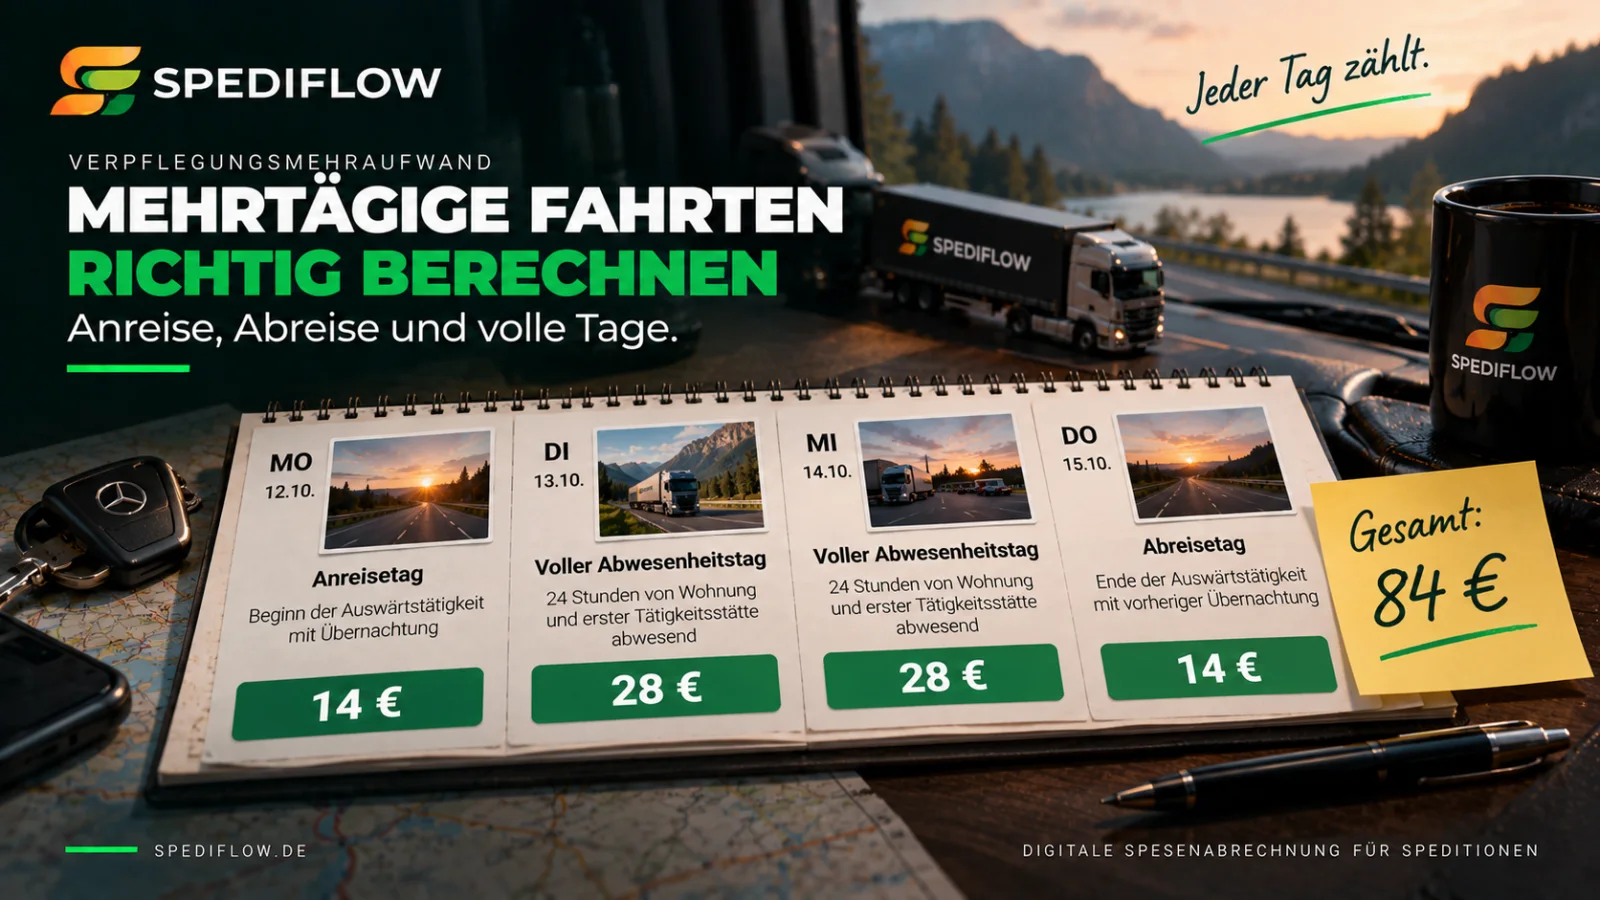
Wie Anreisetag, vollständige Zwischentage und Abreisetag bei längeren Touren unterschieden werden, erklärt Verpflegungsmehraufwand bei mehrtägigen Fahrten.
Welche Telematikdaten für die Spesenabrechnung benötigt werden, zeigt Welche Telematikdaten braucht eine automatische Spesenabrechnung?.
Wie SpediFlow vorhandene Zeit-, Tour- und Geodaten zusammenführt und unklare Fälle in die Prüfung überführt, zeigt die Produktübersicht von SpediFlow.
Quellen und Stand
Stand: 14.09.2026
- § 9 Abs. 4a Einkommensteuergesetz (EStG) – Verpflegungsmehraufwendungen bei beruflich veranlasster Auswärtstätigkeit
- Bundesministerium der Finanzen – steuerliche Behandlung von Reisekosten und Auslandspauschalen
Dieser Beitrag dient der allgemeinen fachlichen Information und ersetzt keine steuerliche oder rechtliche Beratung. Für die konkrete Abrechnung sind die individuellen betrieblichen und steuerlichen Voraussetzungen zu prüfen.