Inhaltsverzeichnis
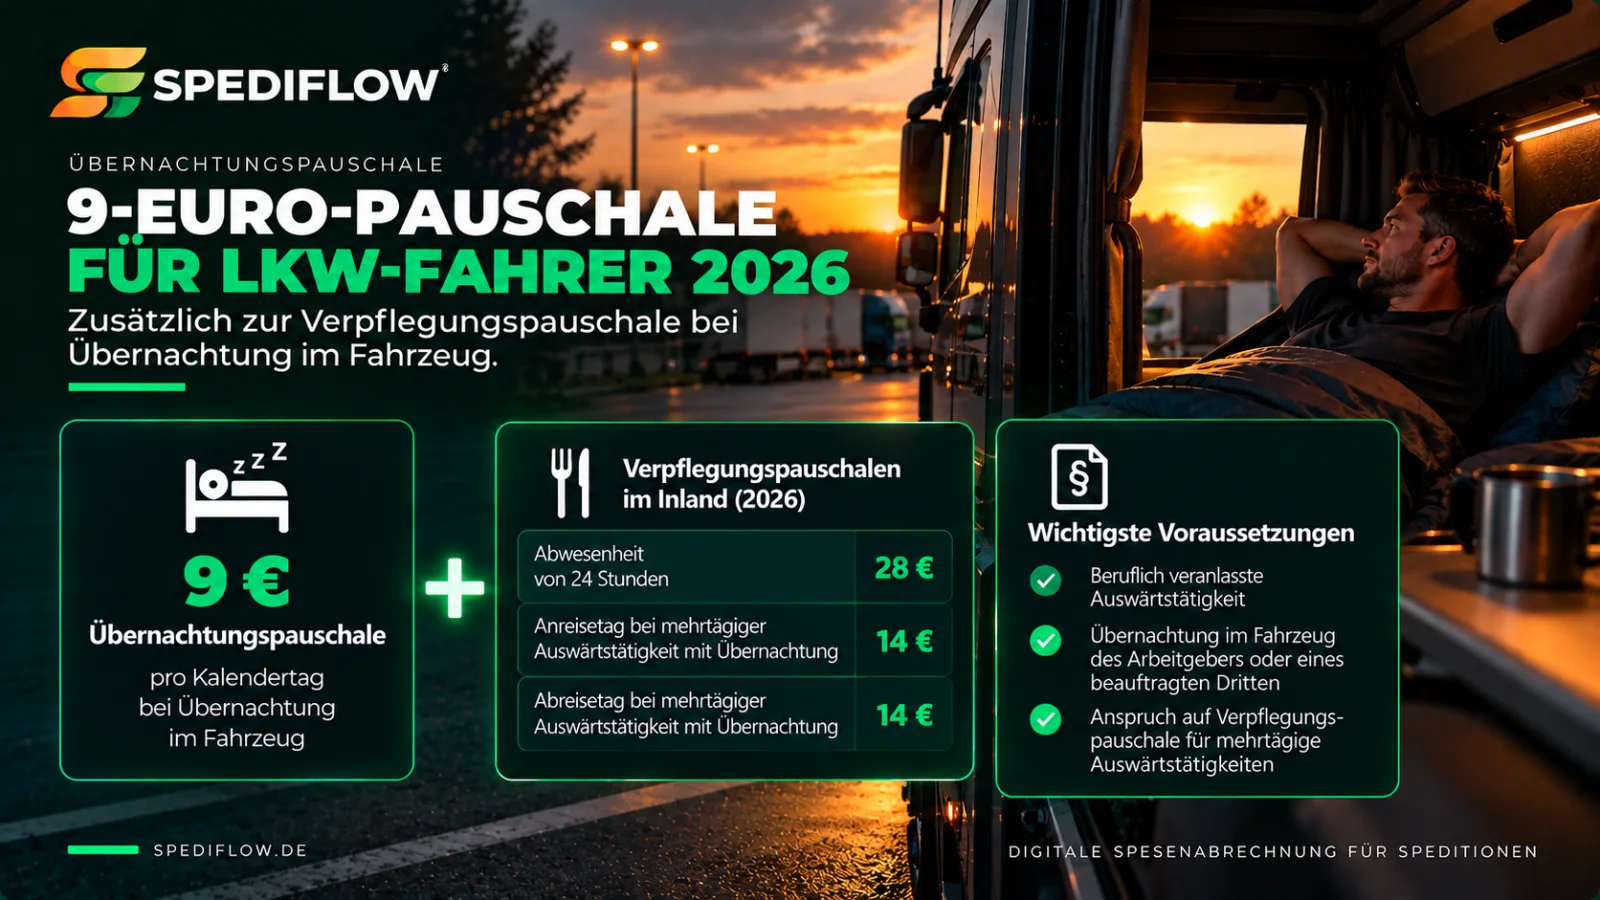
Bei einer mehrtägigen beruflichen Auswärtstätigkeit mit Übernachtung werden die einzelnen Kalendertage getrennt abgerechnet. Bei einer reinen Inlandstour gelten 2026 grundsätzlich 14 Euro für den Anreisetag, 28 Euro für einen vollständigen 24-Stunden-Abwesenheitstag und 14 Euro für den Abreisetag.
Für An- und Abreisetage ist dabei keine Mindestabwesenheit von mehr als acht Stunden erforderlich. Entscheidend ist vielmehr, dass der jeweilige Tag Bestandteil einer mehrtägigen beruflich veranlassten Auswärtstätigkeit mit Übernachtung ist.
Eine Spesenabrechnung muss deshalb nicht nur die Gesamtdauer einer Tour kennen, sondern jeden Kalendertag als Anreisetag, vollständigen Zwischentag oder Abreisetag einordnen können.
Wie werden mehrtägige Abwesenheiten grundsätzlich betrachtet?
Bei einer mehrtägigen beruflich veranlassten Auswärtstätigkeit mit Übernachtung wird die Abwesenheit nicht einfach als ein zusammenhängender Zeitraum mit einer einzigen Pauschale behandelt.
Stattdessen wird jeder Kalendertag entsprechend seiner Funktion innerhalb der Reise betrachtet:
- Anreisetag,
- gegebenenfalls ein oder mehrere volle Zwischentage,
- Abreisetag.
Für die Abrechnung muss deshalb bekannt sein, wann eine berufliche Abwesenheit tatsächlich begonnen und wann sie geendet hat.
Der Anreisetag
Der Anreisetag ist der Kalendertag, an dem die mehrtägige berufliche Auswärtstätigkeit beginnt und anschließend außerhalb der Wohnung übernachtet wird.
Bei einer solchen mehrtägigen Auswärtstätigkeit ist für den Anreisetag grundsätzlich die Pauschale für den An- und Abreisetag maßgeblich. Eine Mindestabwesenheitsdauer von mehr als acht Stunden ist dafür nicht erforderlich.
Das ist für die Spesenberechnung relevant, weil eine reine Prüfung nach dem Schema „mehr als acht Stunden oder nicht“ bei mehrtägigen Fahrten zu falschen Ergebnissen führen kann.
Volle Abwesenheitstage
Liegt zwischen Anreise und Abreise ein Kalendertag, an dem der Fahrer 24 Stunden von seiner Wohnung und seiner ersten Tätigkeitsstätte abwesend ist, handelt es sich grundsätzlich um einen vollen Abwesenheitstag.
Für einen solchen Tag kommt die Pauschale für eine 24-stündige Abwesenheit zur Anwendung.
Bei längeren Touren können mehrere solcher vollständigen Abwesenheitstage hintereinander entstehen.
Der Abreisetag
Der letzte Tag der mehrtägigen Auswärtstätigkeit wird als Abreisetag behandelt.
Auch hier ist bei einer mehrtägigen Auswärtstätigkeit mit vorheriger Übernachtung grundsätzlich die Pauschale für den An- und Abreisetag maßgeblich. Die tatsächliche Dauer der Abwesenheit an diesem einzelnen Kalendertag ist dafür nicht allein ausschlaggebend.
Ein einfaches Beispiel
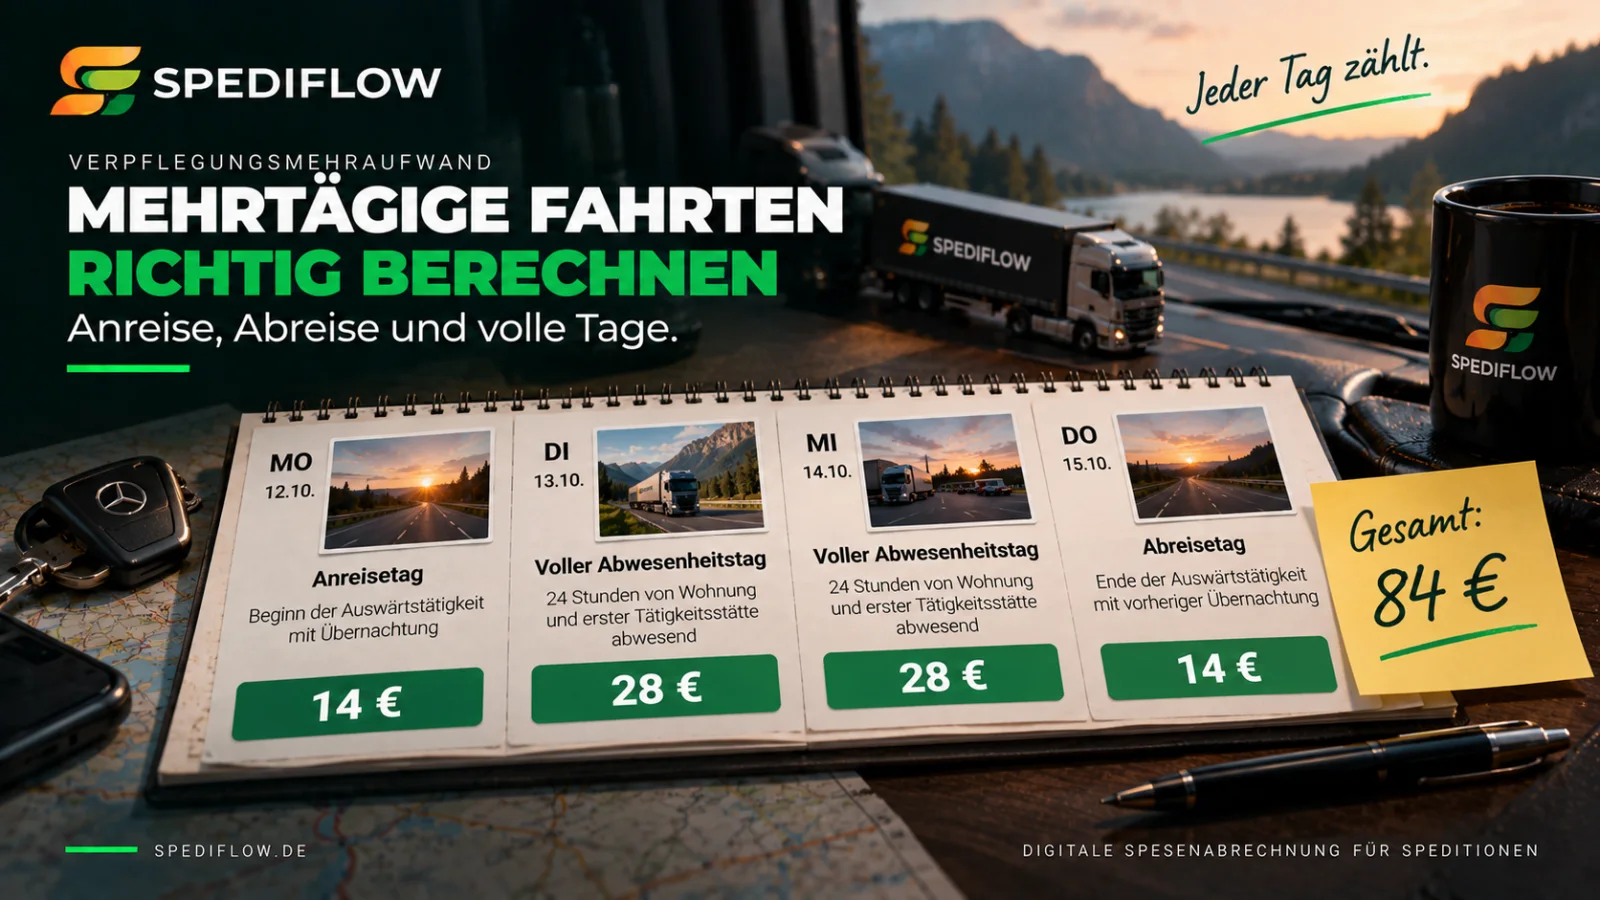
Ein Fahrer startet am Montag zu einer mehrtägigen Tour und kehrt am Donnerstag zurück.
Die Abrechnung muss die vier Kalendertage getrennt betrachten:
- Montag: Anreisetag,
- Dienstag: voller Abwesenheitstag,
- Mittwoch: voller Abwesenheitstag,
- Donnerstag: Abreisetag.
Die reine Gesamtdauer der Tour reicht also nicht aus. Das System muss erkennen, welche Bedeutung der jeweilige Kalendertag innerhalb der Abwesenheit hat.
Warum Start- und Endzeiten trotzdem wichtig sind
Dass für An- und Abreisetage besondere Regeln gelten, bedeutet nicht, dass Start- und Endzeiten unwichtig wären.
Sie werden unter anderem benötigt, um Abwesenheiten korrekt voneinander abzugrenzen, eintägige und mehrtägige Fälle zu unterscheiden und die tatsächlichen Reisezeiträume nachvollziehbar zu dokumentieren.
Gerade wenn Daten aus unterschiedlichen Quellen stammen, muss klar sein, welche Zeitpunkte tatsächlich den Beginn und das Ende der steuerlich relevanten Abwesenheit beschreiben.
Arbeitszeit und Abwesenheitszeit sind nicht dasselbe
Ein häufiger Fehler besteht darin, Arbeitszeit und steuerliche Abwesenheitszeit gleichzusetzen.
Für die Spesenabrechnung ist jedoch nicht ausschließlich entscheidend, wann ein Fahrer gearbeitet hat. Relevant ist die beruflich bedingte Abwesenheit von Wohnung und gegebenenfalls erster Tätigkeitsstätte.
Ein Arbeitsbeginn im Fahrzeug oder ein Eintrag aus einem Telematiksystem muss deshalb nicht automatisch dem Beginn der steuerlichen Abwesenheit entsprechen.
Warum das für eine automatische Spesenabrechnung wichtig ist
Eine belastbare Automatisierung muss mehr können, als Zeitdifferenzen auszurechnen.
Sie muss beispielsweise erkennen:
- ob eine Abwesenheit ein- oder mehrtägig ist,
- welcher Kalendertag Anreisetag ist,
- welche Tage vollständige Abwesenheitstage sind,
- welcher Tag als Abreisetag behandelt wird,
- ob die zugrunde liegenden Zeit- und Positionsdaten vollständig sind.
Fehlen relevante Informationen oder widersprechen sich Datenquellen, sollte ein Fall nicht einfach ungeprüft automatisch abgerechnet werden.
Wie SpediFlow solche Fälle verarbeitet
SpediFlow führt vorhandene System- und Telematikdaten für die Spesenberechnung zusammen und bildet daraus einzelne Abrechnungsfälle.
Eindeutige Fälle können in der Automatik verarbeitet werden. Fälle mit Warnungen oder Unklarheiten werden dagegen in der Spesen-Prüfung sichtbar gemacht, sodass sie gezielt kontrolliert werden können.
Zusätzlich können Arbeitszeitregeln und manuelle Sonderfälle berücksichtigt werden. Dadurch bleibt die automatische Hauptberechnung von betrieblichen Ausnahmen getrennt.
Das Ziel ist nicht, jeden Datensatz zwangsläufig automatisch abzurechnen. Automatisiert werden sollen die Fälle, für die eine belastbare Datengrundlage vorhanden ist.
Fazit
Bei mehrtägigen Fahrten muss der Verpflegungsmehraufwand kalendertagsbezogen betrachtet werden. Bei reinen Inlandstouren gelten 2026 grundsätzlich 14 Euro für den Anreisetag, 28 Euro für einen vollständigen 24-Stunden-Abwesenheitstag und 14 Euro für den Abreisetag.
Für Speditionen bedeutet das: Eine zuverlässige Spesenabrechnung benötigt nicht nur Beträge und Pauschalen, sondern vor allem eine saubere Ermittlung des Reiseverlaufs und der zugrunde liegenden Abwesenheit.
Genau diese Unterscheidung wird besonders wichtig, sobald die Berechnung nicht mehr manuell für einzelne Fahrer, sondern automatisiert für einen größeren Fuhrpark erfolgen soll.
Weiterführende Artikel
Den vollständigen Überblick über Verpflegungspauschalen, 8-Stunden-Regel, 14- und 28-Euro-Pauschale sowie weitere Sonderfälle bietet Verpflegungsmehraufwand für Berufskraftfahrer: Regeln, Pauschalen und Praxisfälle.
Wie die zugrunde liegende Abwesenheitszeit eines Fahrers bestimmt wird, erklärt Abwesenheitszeiten bei Berufskraftfahrern: Von Arbeitsbeginn bis Heimkehr.
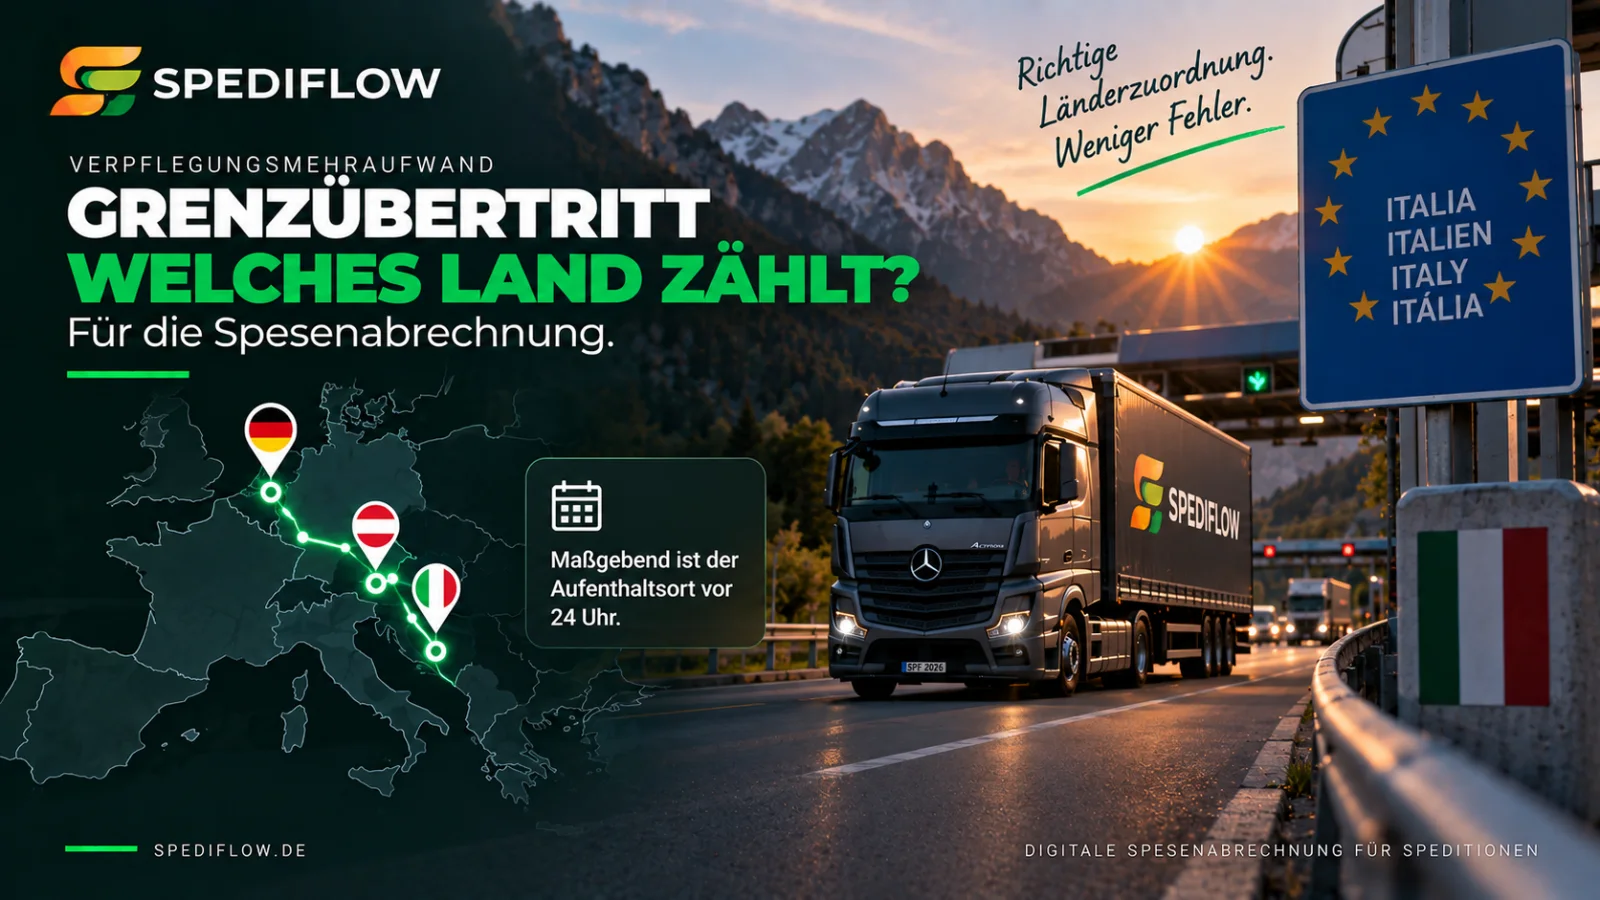
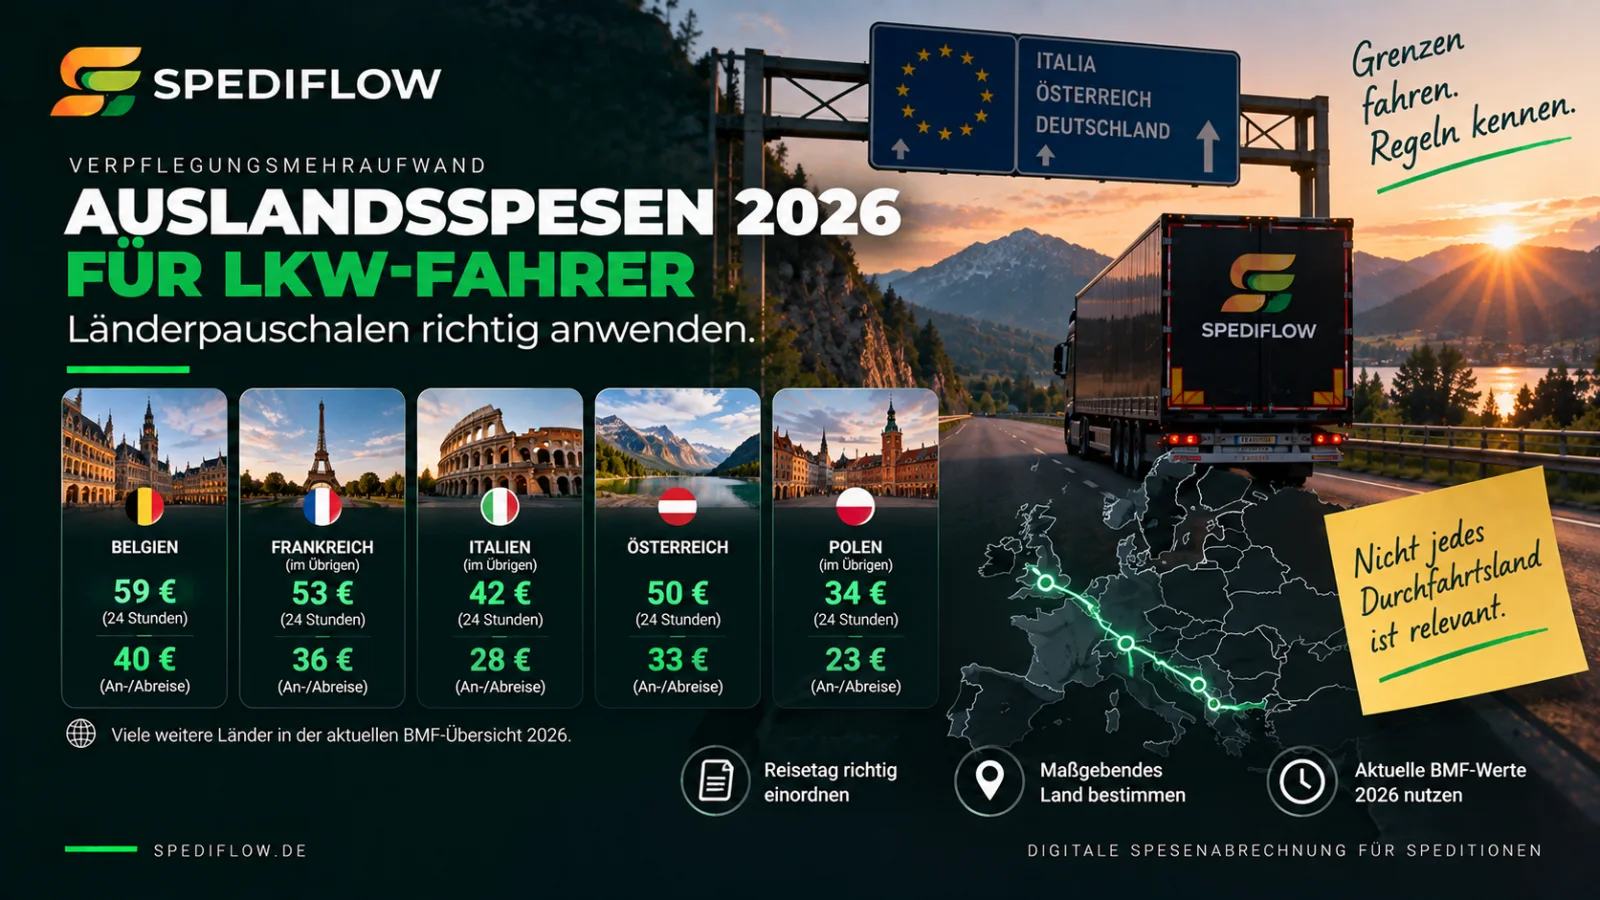
Für internationale Touren gelten länderabhängige Pauschalen. Diese behandeln wir in Auslandsspesen 2026 für Lkw-Fahrer: Länderpauschalen richtig anwenden.
Die grundlegende Fahrer-Spesenabrechnung behandeln wir außerdem in Spesenabrechnung für Berufskraftfahrer: Abwesenheitszeiten richtig berechnen.
Wie SpediFlow mehrtägige Fahrerfälle, Abwesenheiten, Tourdaten, Automatikfälle und Prüffälle im Abrechnungsprozess zusammenführt, zeigt die Produktübersicht von SpediFlow.
Quellen und Stand
Stand: 14.09.2026
- § 9 Abs. 4a Einkommensteuergesetz (EStG) – Verpflegungsmehraufwendungen bei beruflich veranlasster Auswärtstätigkeit
- Lohnsteuer-Hinweise 2026 – Reisekosten und Verpflegungsmehraufwendungen
- Bundesministerium der Finanzen – steuerliche Behandlung von Reisekosten von Arbeitnehmern
Dieser Beitrag dient der allgemeinen fachlichen Information und ersetzt keine steuerliche oder rechtliche Beratung. Für die konkrete Abrechnung sind die individuellen betrieblichen und steuerlichen Voraussetzungen zu prüfen.