Inhaltsverzeichnis
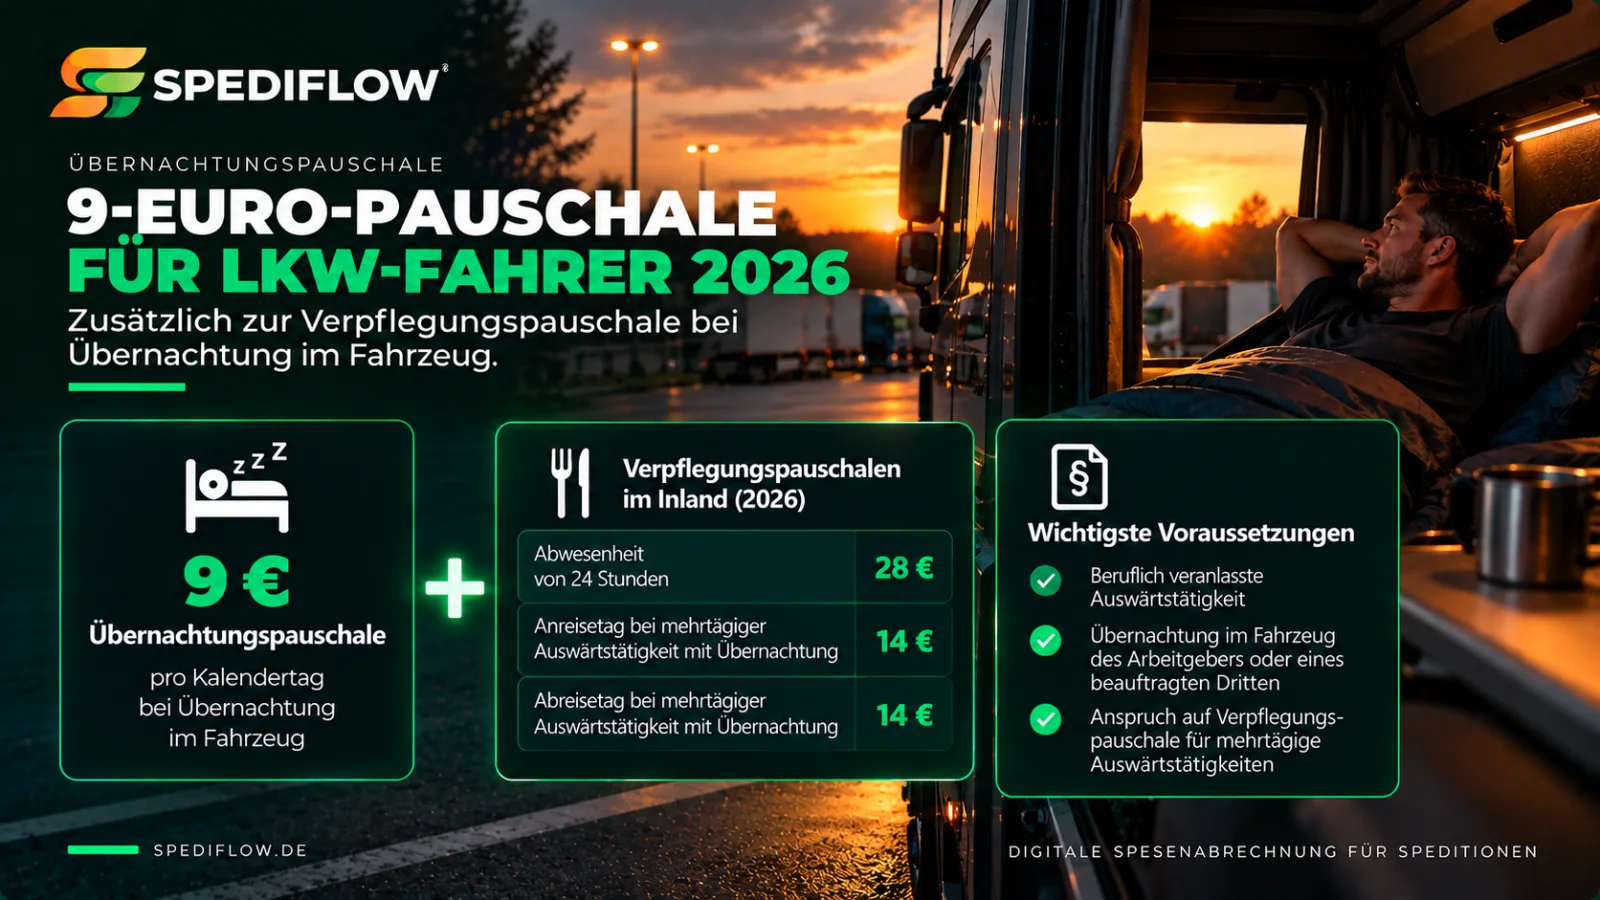
Berufskraftfahrer können bei einer beruflich veranlassten Auswärtstätigkeit Verpflegungspauschalen erhalten, wenn die gesetzlichen Voraussetzungen erfüllt sind. Bei eintägigen Inlandstouren sind 2026 bei mehr als acht Stunden Abwesenheit 14 Euro vorgesehen; bei einer vollständigen 24-stündigen Abwesenheit sind es 28 Euro. Für An- und Abreisetage mehrtägiger Auswärtstätigkeiten mit Übernachtung gelten eigene Regeln.
Entscheidend ist dabei nicht allein die Arbeits- oder Fahrzeit. Für die Spesenabrechnung muss die steuerlich maßgebende Abwesenheit des jeweiligen Fahrers bestimmt und der einzelne Kalendertag korrekt eingeordnet werden.
Dieser Leitfaden erklärt die wichtigsten Grundregeln für Berufskraftfahrer. Detailfragen zu mehrtägigen Touren, Auslandsspesen und der Ermittlung der Abwesenheitszeit werden in den jeweiligen Fachartikeln vertieft.
Was bedeutet Verpflegungsmehraufwand?
Wer beruflich außerhalb seiner Wohnung und seiner ersten Tätigkeitsstätte tätig wird, kann unter den Voraussetzungen des § 9 Abs. 4a EStG eine Verpflegungspauschale ansetzen.
Dabei werden nicht die tatsächlich gekauften Mahlzeiten einzeln abgerechnet. Stattdessen sieht das Einkommensteuergesetz feste Pauschbeträge vor.
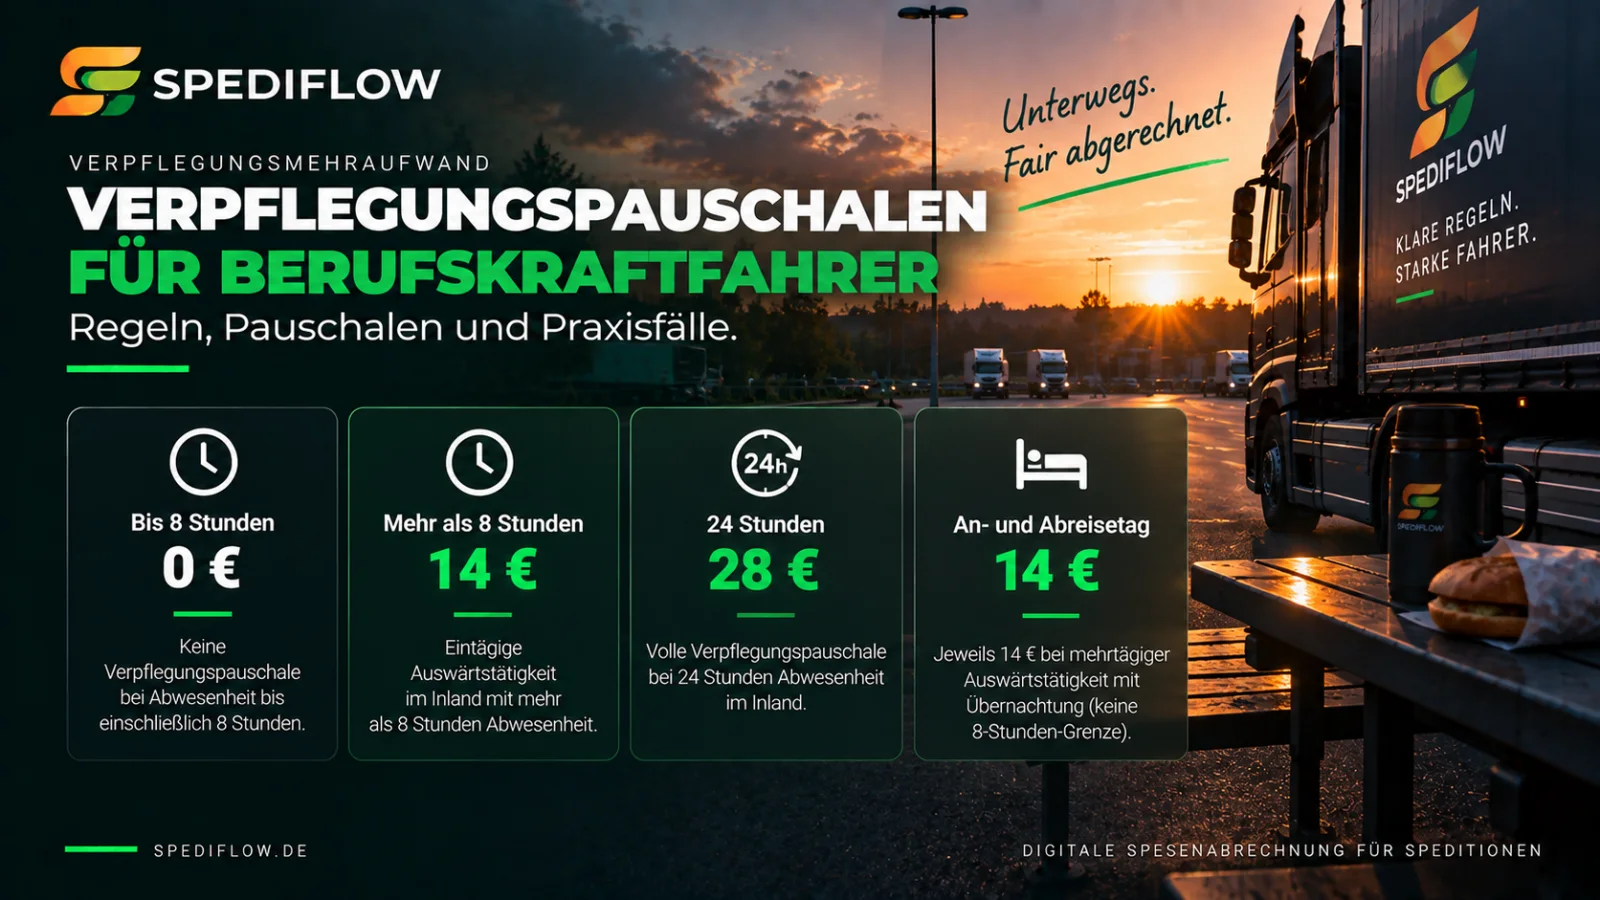
Für Auswärtstätigkeiten im Inland gelten 2026 grundsätzlich:
| Situation | Verpflegungspauschale |
|---|---|
| Abwesenheit bis einschließlich 8 Stunden | 0 € |
| Eintägige Auswärtstätigkeit von mehr als 8 Stunden | 14 € |
| 24 Stunden Abwesenheit | 28 € |
| Anreisetag bei mehrtägiger Auswärtstätigkeit mit Übernachtung | 14 € |
| Abreisetag bei mehrtägiger Auswärtstätigkeit mit Übernachtung | 14 € |
Für Auswärtstätigkeiten im Ausland gelten dagegen länderabhängige Pauschbeträge. Diese werden vom Bundesministerium der Finanzen bekannt gegeben und müssen für das jeweilige Abrechnungsjahr berücksichtigt werden.
Wann bekommt ein Lkw-Fahrer 14 Euro Verpflegungspauschale?
Bei einer eintägigen beruflichen Auswärtstätigkeit ohne Übernachtung beträgt die Verpflegungspauschale 14 Euro, wenn der Fahrer mehr als acht Stunden von seiner Wohnung und seiner ersten Tätigkeitsstätte abwesend ist.
Das Wort „mehr“ ist dabei entscheidend. Genau acht Stunden reichen für diese Regel nicht aus.
Ein vereinfachtes Beispiel:
| Abwesenheit | Dauer | Pauschale |
|---|---|---|
| 06:00 bis 13:30 Uhr | 7 Std. 30 Min. | 0 € |
| 06:00 bis 14:00 Uhr | 8 Std. | 0 € |
| 06:00 bis 14:30 Uhr | 8 Std. 30 Min. | 14 € |
In der Praxis muss allerdings zuerst geklärt sein, welche Zeitspanne für die steuerliche Abwesenheit tatsächlich maßgebend ist. Die reine Schicht- oder Arbeitszeit beantwortet diese Frage nicht in jedem Fall.
Wann gelten 28 Euro Verpflegungspauschale?
Die volle inländische Verpflegungspauschale von 28 Euro gilt für einen Kalendertag, an dem der Arbeitnehmer 24 Stunden von seiner Wohnung und seiner ersten Tätigkeitsstätte abwesend ist.
Das kommt bei Berufskraftfahrern insbesondere während mehrtägiger Touren vor.
Ein Fahrer startet beispielsweise am Montag zu einer mehrtägigen Tour und kehrt am Mittwoch zurück. Der Dienstag kann dabei ein vollständiger Zwischentag mit 24 Stunden Abwesenheit sein.
Für eine reine Inlandstour kann sich damit beispielsweise folgende Einordnung ergeben:
| Tag | Situation | Pauschale |
|---|---|---|
| Montag | Anreisetag | 14 € |
| Dienstag | 24 Stunden abwesend | 28 € |
| Mittwoch | Abreisetag | 14 € |
In diesem vereinfachten Beispiel entstehen damit insgesamt 56 Euro Verpflegungspauschale.
An- und Abreisetage: Die 8-Stunden-Grenze gilt nicht immer
Ein häufiger Fehler besteht darin, die Grenze von mehr als acht Stunden auf jeden einzelnen Reisetag anzuwenden.
Bei einer mehrtägigen beruflichen Auswärtstätigkeit mit Übernachtung gelten für den An- und Abreisetag besondere Regeln.
Für den Anreisetag und den Abreisetag können im Inland jeweils 14 Euro berücksichtigt werden, wenn der Arbeitnehmer an diesem, einem anschließenden oder vorhergehenden Tag außerhalb seiner Wohnung übernachtet. Eine Mindestabwesenheit von mehr als acht Stunden ist für diese An- und Abreisetage nicht erforderlich.
Deshalb muss eine Spesenabrechnung unterscheiden können zwischen:
- einer normalen eintägigen Auswärtstätigkeit,
- einem Anreisetag,
- einem vollständigen Zwischentag und
- einem Abreisetag.
Die reine Anzahl der Arbeitsstunden reicht dafür nicht aus.
Arbeitszeit und steuerliche Abwesenheitszeit sind nicht dasselbe
Für Speditionen ist diese Trennung besonders wichtig.
Die Arbeitszeit beschreibt den arbeitszeitrechtlich beziehungsweise betrieblich relevanten Zeitraum. Für den Verpflegungsmehraufwand stellt § 9 Abs. 4a EStG dagegen auf die Abwesenheit von Wohnung und erster Tätigkeitsstätte ab.
Deshalb kann es Fälle geben, in denen eine bekannte Arbeitszeit allein noch keine eindeutige Aussage über die anzuwendende Verpflegungspauschale erlaubt.
Ein einfaches Beispiel zeigt das Problem:
Ein Fahrer beginnt seine erfasste Tätigkeit um 07:00 Uhr und beendet sie um 15:00 Uhr. Damit sind acht Stunden Arbeitszeit beziehungsweise ein entsprechender erfasster Zeitraum bekannt.
Für die steuerliche Bewertung muss trotzdem geklärt werden, wann die maßgebende Abwesenheit begonnen und geendet hat. Je nach betrieblicher und steuerlicher Ausgangssituation können dafür weitere Informationen notwendig sein.
Eine automatisierte Spesenabrechnung sollte deshalb nicht einfach aus „Arbeitszeit größer gleich acht Stunden“ einen Spesenbetrag erzeugen.
Warum die erste Tätigkeitsstätte eine wichtige Rolle spielt
§ 9 Abs. 4a EStG knüpft die Verpflegungspauschalen grundsätzlich an eine berufliche Tätigkeit außerhalb der Wohnung und der ersten Tätigkeitsstätte.
Damit ist die Frage nach der ersten Tätigkeitsstätte für die Spesenabrechnung von Berufskraftfahrern relevant.
Gerade bei Fahrpersonal ist die tatsächliche Situation häufig komplexer als bei einem klassischen Büroarbeitsplatz. Betriebshof, Fahrzeugübernahme, dauerhaft zugeordnete betriebliche Einrichtungen und unterschiedliche Einsatzorte müssen fachlich sauber voneinander getrennt werden.
Ob und wo im konkreten Fall eine erste Tätigkeitsstätte vorliegt, sollte deshalb nicht pauschal aus der Berufsbezeichnung „Lkw-Fahrer“ abgeleitet werden.
Was passiert bei einer Tour über Mitternacht ohne Übernachtung?
Auch eine Auswärtstätigkeit, die sich über zwei Kalendertage erstreckt, kann eine Verpflegungspauschale auslösen, obwohl keine Übernachtung stattfindet.
Beginnt die auswärtige berufliche Tätigkeit an einem Kalendertag und endet am folgenden Kalendertag ohne Übernachtung, werden die Abwesenheitszeiten für diese besondere Regel zusammengerechnet.
Beträgt die gesamte Abwesenheit mehr als acht Stunden, kann eine Pauschale von 14 Euro berücksichtigt werden. Sie wird dem Kalendertag zugeordnet, auf den der überwiegende Teil der Abwesenheit entfällt.
Für Fahrer mit Nachtarbeit ist diese Regel besonders relevant, weil eine Schicht regelmäßig über Mitternacht hinausgehen kann.
Mehrtägige Touren müssen Tag für Tag eingeordnet werden
Bei einer mehrtägigen Tour sollte nicht nur die Gesamtdauer der Reise betrachtet werden. Für die Verpflegungspauschalen ist jeder Kalendertag entsprechend seiner Funktion einzuordnen.
Typischerweise entstehen dabei:
- Anreisetage,
- vollständige Zwischentage,
- Abreisetage und
- gegebenenfalls besondere Konstellationen durch Länderwechsel oder Unterbrechungen.
Das ist einer der Gründe, warum die Spesenabrechnung bei Fahrpersonal schnell aufwendig wird. Aus einer mehrtägigen Tour entsteht nicht einfach ein einzelner Spesenfall, sondern eine Folge steuerlich einzuordnender Kalendertage.
Wie werden Auslandstouren behandelt?
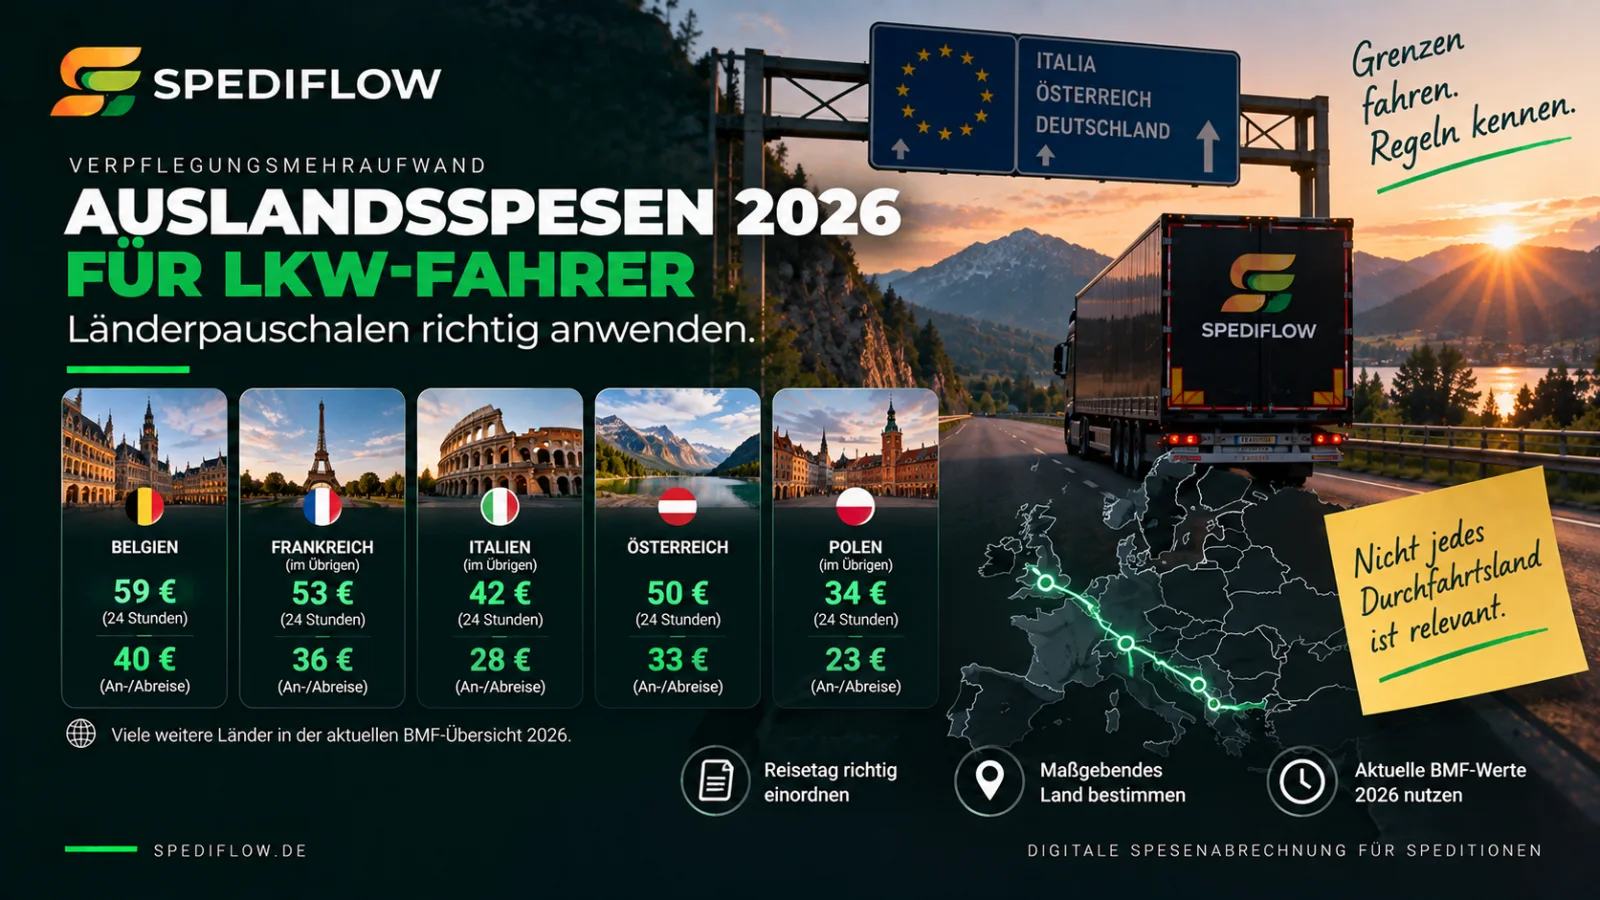
Für berufliche Auswärtstätigkeiten im Ausland gelten anstelle der deutschen 14- und 28-Euro-Beträge länderabhängige Verpflegungspauschalen.
Das Bundesministerium der Finanzen veröffentlicht dafür entsprechende Länderwerte. Bei internationalen Lkw-Touren muss zusätzlich bestimmt werden, welches Land für den jeweiligen Reisetag maßgebend ist.
Gerade bei Fahrern, die innerhalb eines Tages mehrere Länder durchqueren, reicht deshalb die reine Abwesenheitsdauer nicht aus. Zusätzlich werden Orts- beziehungsweise Tourinformationen benötigt.
Die Auslandspauschalen 2026 sowie die Zuordnung bei internationalen Touren werden im separaten Ratgeberbeitrag „Auslandsspesen 2026 für Lkw-Fahrer: Länderpauschalen richtig anwenden“ ausführlich behandelt.
Was passiert, wenn der Arbeitgeber Mahlzeiten stellt?
Eine grundsätzlich entstandene Verpflegungspauschale bedeutet nicht automatisch, dass sie immer ungekürzt berücksichtigt werden kann.
Werden dem Arbeitnehmer während einer beruflichen Auswärtstätigkeit Mahlzeiten vom Arbeitgeber oder auf dessen Veranlassung von einem Dritten zur Verfügung gestellt, sieht § 9 Abs. 4a EStG unter den gesetzlichen Voraussetzungen Kürzungen vor.
Die Kürzung orientiert sich an der vollen Tagespauschale:
- 20 Prozent für ein Frühstück,
- 40 Prozent für ein Mittagessen,
- 40 Prozent für ein Abendessen.
Bei einer inländischen Tagespauschale von 28 Euro entsprechen diese Werte 5,60 Euro für ein Frühstück und jeweils 11,20 Euro für Mittag- oder Abendessen.
Die Mahlzeitengestellung ist damit eine zusätzliche Information, die bei der endgültigen Abrechnung berücksichtigt werden muss.
Die Dreimonatsfrist darf nicht vergessen werden
Verpflegungspauschalen bei einer längerfristigen beruflichen Tätigkeit an derselben Tätigkeitsstätte sind grundsätzlich zeitlich begrenzt.
§ 9 Abs. 4a EStG sieht hierfür eine Dreimonatsfrist vor. Eine Unterbrechung der beruflichen Tätigkeit an derselben Tätigkeitsstätte von mindestens vier Wochen führt grundsätzlich zu einem Neubeginn der Frist.
Bei Berufskraftfahrern muss jedoch der konkrete Einsatz betrachtet werden. Nicht jede Fahrtätigkeit bedeutet automatisch eine längerfristige Tätigkeit an derselben Tätigkeitsstätte.
Die Dreimonatsfrist sollte deshalb nicht pauschal auf sämtliche Fahrer angewendet oder pauschal ignoriert werden.
Welche Daten braucht eine Spedition für die Spesenabrechnung?
Aus den steuerlichen Regeln ergibt sich unmittelbar, warum eine belastbare Fahrerabrechnung mehrere Datenarten zusammenführen muss.
Je nach Fall können insbesondere relevant sein:
- Mitarbeiter beziehungsweise Fahrer,
- Kalendertag,
- Arbeitsbeginn und Arbeitsende,
- Beginn und Ende der maßgebenden Abwesenheit,
- erste Tätigkeitsstätte beziehungsweise betriebliche Zuordnung,
- ein- oder mehrtägige Auswärtstätigkeit,
- Übernachtungen,
- Tour- und Positionsinformationen bei Auslandstouren,
- gestellte Mahlzeiten,
- betriebliche Zusatzregelungen und
- mögliche Sonder- oder Prüffälle.
Fehlt eine für die fachliche Entscheidung notwendige Information, sollte das Ergebnis nicht einfach geschätzt oder aus einem einzelnen Datenpunkt abgeleitet werden.
Warum reine GPS-Daten nicht jede Spesenfrage beantworten
Positionsdaten können für eine automatisierte Spesenabrechnung sehr wertvoll sein. Sie können beispielsweise dabei helfen, Tourverläufe und relevante Aufenthaltsorte nachvollziehbar zu machen.
Sie beantworten aber nicht automatisch jede fachliche Frage.
Ein GPS-Punkt weiß beispielsweise nicht von selbst, welche betriebliche Zuordnung für einen Fahrer gilt, ob eine besondere Arbeitszeitregel hinterlegt ist oder ob ein Sachverhalt manuell korrigiert beziehungsweise als Sonderfall behandelt werden muss.
Eine belastbare Automatisierung benötigt deshalb nicht möglichst viele Daten, sondern die für die jeweilige Entscheidung richtigen Daten und ein definiertes Regelwerk.
Wie SpediFlow die Spesenfälle strukturiert
SpediFlow führt vorhandene Informationen für die Spesenabrechnung zusammen und trennt die Verarbeitung in unterschiedliche Fallarten.
In den automatischen Spesenfällen werden vorhandene System- und Telematikdaten verarbeitet. Die Detailansicht eines Falls stellt unter anderem Arbeitszeit, Abwesenheitszeit, Tourinformationen, relevante Geo-Daten und die angewendete Berechnungsregel gemeinsam dar.
Damit bleibt nachvollziehbar, auf welcher Datengrundlage ein Ergebnis entstanden ist.
Gleichzeitig wird nicht jeder Fall zwangsläufig als eindeutiger Automatikfall behandelt. Fälle mit Warnungen oder Unklarheiten können in der Spesen-Prüfung getrennt betrachtet werden.
SpediFlow unterscheidet damit praktisch zwischen:
- Automatikfällen: Die vorhandene Datenlage erlaubt eine regelbasierte Verarbeitung.
- Prüffällen: Es bestehen Warnungen oder Unklarheiten, die eine Kontrolle erforderlich machen.
- Sonderfällen: Sachverhalte werden bewusst manuell erfasst beziehungsweise überschrieben.
Zusätzlich können feste Arbeitszeitregeln für entsprechende Spesenfälle hinterlegt und Einsatzorte verwaltet werden.
Der Ansatz besteht damit nicht darin, jede denkbare Situation ungeprüft zu automatisieren. Ziel ist vielmehr, eindeutige Fälle automatisiert zu verarbeiten und die Aufmerksamkeit der Verwaltung auf diejenigen Fälle zu lenken, bei denen tatsächlich eine Entscheidung notwendig ist.
Vom einzelnen Fahrerfall zum Monatsabschluss
Eine Spesenabrechnung endet nicht mit der Berechnung eines einzelnen Tages.
Für die Verwaltung und Buchhaltung müssen die einzelnen Fahrerfälle zu einem nachvollziehbaren Monatsprozess zusammengeführt werden.
SpediFlow stellt dafür eine Abrechnungsvorschau pro Mitarbeiter bereit. Dort können unter anderem Arbeitstage, Arbeitszeit, steuerfreie Beträge, pauschal zu versteuernde Beträge und die Auszahlung gemeinsam betrachtet werden.
Beim Monatsabschluss wird der Abrechnungslauf als unveränderlicher Stand abgeschlossen. Abgeschlossene Monatswerte können anschließend in den Bereich der ausbezahlten Abrechnungen übernommen und über Monats- beziehungsweise Jahreswerte nachvollzogen werden.
Für die weitere Verarbeitung stehen außerdem PDF- und CSV-Ausgaben für die Buchhaltung zur Verfügung.
Typische Fehler beim Verpflegungsmehraufwand von Berufskraftfahrern
Viele Fehler entstehen nicht durch komplizierte Berechnungen, sondern durch eine falsche Einordnung des Ausgangsfalls.
Typische Probleme sind beispielsweise:
- Arbeitszeit wird mit steuerlicher Abwesenheitszeit gleichgesetzt.
- Bei genau acht Stunden werden bereits 14 Euro angesetzt.
- Die 8-Stunden-Grenze wird fälschlich auf An- und Abreisetage angewendet.
- Mehrtägige Touren werden nicht kalendertagsbezogen betrachtet.
- Auslands- und Inlandspauschalen werden vermischt.
- Gestellte Mahlzeiten werden bei der Kürzung nicht berücksichtigt.
- Die Frage nach Wohnung und erster Tätigkeitsstätte wird nicht sauber geklärt.
- Fehlende Daten werden als eindeutiger Automatikfall behandelt.
Eine gute Spesenabrechnung benötigt deshalb nicht nur eine Berechnungsformel. Sie benötigt einen Prozess, der zuerst den Sachverhalt richtig einordnet und anschließend die passende Regel anwendet.
Praxisbeispiel: Warum ein kompletter Monat schnell komplex wird
Betrachten wir einen Fahrer über einen Monat hinweg.
Er fährt einige Tage im regionalen Verkehr, absolviert mehrere längere Inlandstouren, ist an einzelnen Tagen weniger als acht Stunden auswärts tätig und verbringt außerdem mehrere Tage auf einer internationalen Tour.
Damit können innerhalb eines einzigen Monats unter anderem folgende Fälle auftreten:
- Tage ohne Verpflegungspauschale,
- eintägige Auswärtstätigkeiten mit 14 Euro,
- Anreisetage,
- 24-Stunden-Zwischentage,
- Abreisetage,
- Auslandstage mit abweichenden Länderpauschalen und
- Fälle mit fehlenden oder widersprüchlichen Informationen.
Bei einem einzelnen Fahrer ist das noch überschaubar. Bei einem Fuhrpark mit vielen Fahrern entsteht daraus jedoch jeden Monat eine große Zahl einzelner Entscheidungen.
Genau dort liegt der eigentliche Nutzen einer strukturierten Digitalisierung: Nicht die steuerliche Regel selbst wird einfacher, sondern die wiederkehrende Ermittlung, Zuordnung, Prüfung und Weiterverarbeitung der Fälle.
Fazit: Verpflegungsmehraufwand beginnt mit der richtigen Einordnung
Für Berufskraftfahrer gelten beim Verpflegungsmehraufwand dieselben steuerlichen Grundregeln des § 9 Abs. 4a EStG wie für andere Arbeitnehmer mit beruflich veranlassten Auswärtstätigkeiten. Die Fahrerpraxis macht die Ermittlung allerdings besonders datenintensiv.
Im Inland sind 2026 insbesondere drei Werte beziehungsweise Fallgruppen zentral: keine Pauschale bei einer eintägigen Abwesenheit von höchstens acht Stunden, 14 Euro bei mehr als acht Stunden sowie 28 Euro bei einer vollständigen 24-stündigen Abwesenheit. Für An- und Abreisetage mehrtägiger Auswärtstätigkeiten gelten eigene Regeln.
Entscheidend ist deshalb nicht nur die Berechnung des Betrags. Zuerst muss der einzelne Tag fachlich korrekt eingeordnet werden.
Für Speditionen mit vielen Fahrern entsteht der größte Verwaltungsaufwand genau an dieser Stelle: Arbeitszeiten, Abwesenheiten, Tourinformationen, betriebliche Regeln und Sonderfälle müssen zu einer nachvollziehbaren Abrechnung zusammengeführt werden.
Eine sinnvolle Automatisierung verarbeitet deshalb eindeutige Fälle automatisch – und macht gleichzeitig sichtbar, welche Fälle tatsächlich geprüft werden müssen.
Weiterführende Artikel
Wie Anreisetag, 24-Stunden-Zwischentage und Abreisetag bei längeren Touren behandelt werden, erklärt Verpflegungsmehraufwand bei mehrtägigen Fahrten.
Die länderabhängigen Pauschalen und die Einordnung internationaler Touren behandeln wir in Auslandsspesen 2026 für Lkw-Fahrer: Länderpauschalen richtig anwenden.
Wie die steuerlich relevante Abwesenheit eines Fahrers bestimmt wird, zeigt Abwesenheitszeiten bei Berufskraftfahrern: Von Arbeitsbeginn bis Heimkehr.
Warum Arbeitszeit und Abwesenheitszeit nicht gleichgesetzt werden dürfen, erklärt Arbeitszeit vs. steuerliche Abwesenheitszeit bei Lkw-Fahrern.
Die grundlegende Berechnung von Fahrerspesen behandeln wir außerdem in Spesenabrechnung für Berufskraftfahrer: Abwesenheitszeiten richtig berechnen.
Wie SpediFlow Abwesenheitszeiten, Tourinformationen, Regeln, Automatikfälle und Prüffälle zu einem Abrechnungsprozess zusammenführt, zeigt die Produktübersicht von SpediFlow.
Quellen und Stand
Stand: 18.08.2026
- § 9 Abs. 4a Einkommensteuergesetz (EStG) – Verpflegungsmehraufwendungen bei beruflich veranlasster Auswärtstätigkeit
- Lohnsteuer-Hinweise 2026 – Reisekosten und Verpflegungsmehraufwendungen
- Bundesministerium der Finanzen – Verpflegungsmehraufwendungen
- Bundesministerium der Finanzen – Pauschbeträge für Auslandsreisen ab 1. Januar 2026
Dieser Beitrag dient der allgemeinen fachlichen Information und ersetzt keine steuerliche oder rechtliche Beratung. Für die konkrete Abrechnung sind die individuellen betrieblichen und steuerlichen Voraussetzungen zu prüfen.