Inhaltsverzeichnis
Arbeitszeit und steuerliche Abwesenheitszeit werden in der Spesenabrechnung von Berufskraftfahrern häufig miteinander gleichgesetzt.
Das ist verständlich: Wenn ein Fahrer morgens seine Tätigkeit beginnt und am Nachmittag beendet, liegen zwei konkrete Zeitpunkte vor. Es wirkt naheliegend, einfach die Differenz zu berechnen und daraus die Verpflegungspauschale abzuleiten.
Für eine belastbare Spesenabrechnung ist diese Vereinfachung jedoch nicht immer ausreichend.
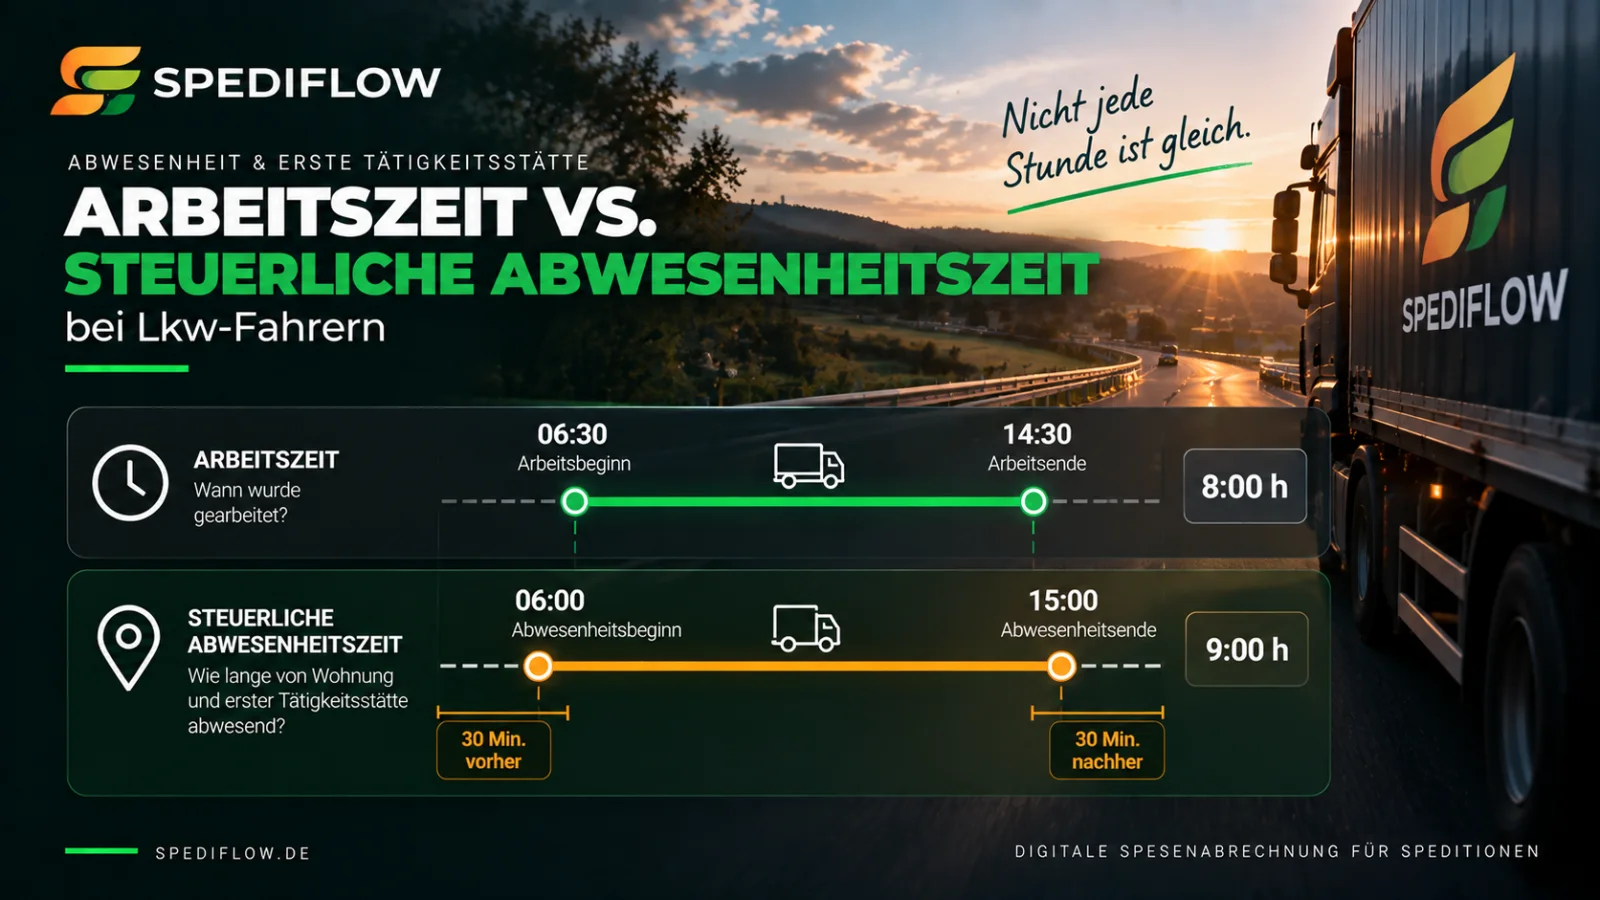
Arbeitszeit beschreibt, wann gearbeitet wurde. Die steuerlich relevante Abwesenheitszeit beschreibt dagegen, wie lange der Arbeitnehmer im Rahmen seiner Auswärtstätigkeit von den maßgebenden Orten abwesend war.
Beide Zeiträume können identisch sein. Sie müssen es aber nicht.
Was ist Arbeitszeit?
Arbeitszeit ist zunächst eine arbeitsrechtliche beziehungsweise betriebliche Größe.
Bei Berufskraftfahrern können dazu – abhängig vom konkreten Sachverhalt und den anzuwendenden Vorschriften – verschiedene Tätigkeiten gehören.
Für die Spesenabrechnung ist vor allem entscheidend, dass ein vorhandener Arbeitszeitwert zunächst nur beschreibt, welcher Zeitraum im jeweiligen System als Arbeitszeit erfasst oder bestimmt wurde.
Ein Telematik- oder Arbeitszeitsystem kann beispielsweise einen Zeitraum von:
06:15 Uhr bis 14:30 Uhr
ausweisen.
Damit liegt ein Zeitwert von 8 Stunden und 15 Minuten vor.
Ob diese 8 Stunden und 15 Minuten zugleich exakt die steuerlich relevante Abwesenheitszeit darstellen, ist eine andere Frage.
Was ist steuerliche Abwesenheitszeit?
Für den Verpflegungsmehraufwand stellt § 9 Abs. 4a EStG darauf ab, dass der Arbeitnehmer außerhalb seiner Wohnung und seiner ersten Tätigkeitsstätte beruflich tätig wird.
Für eine eintägige Auswärtstätigkeit ohne Übernachtung beträgt die inländische Verpflegungspauschale 14 Euro, wenn der Arbeitnehmer mehr als acht Stunden von Wohnung und erster Tätigkeitsstätte abwesend ist.
Die steuerliche Frage lautet deshalb nicht:
„Wie viele Stunden hat der Fahrer gearbeitet?“
Sondern:
„Wie lange war der Fahrer im Rahmen der maßgebenden Auswärtstätigkeit von Wohnung und erster Tätigkeitsstätte abwesend?“
Warum können Arbeitszeit und Abwesenheitszeit voneinander abweichen?
Der Unterschied entsteht dadurch, dass Beginn und Ende einer Arbeitszeiterfassung nicht zwangsläufig dieselben Zeitpunkte sind wie Beginn und Ende der steuerlich maßgebenden Abwesenheit.
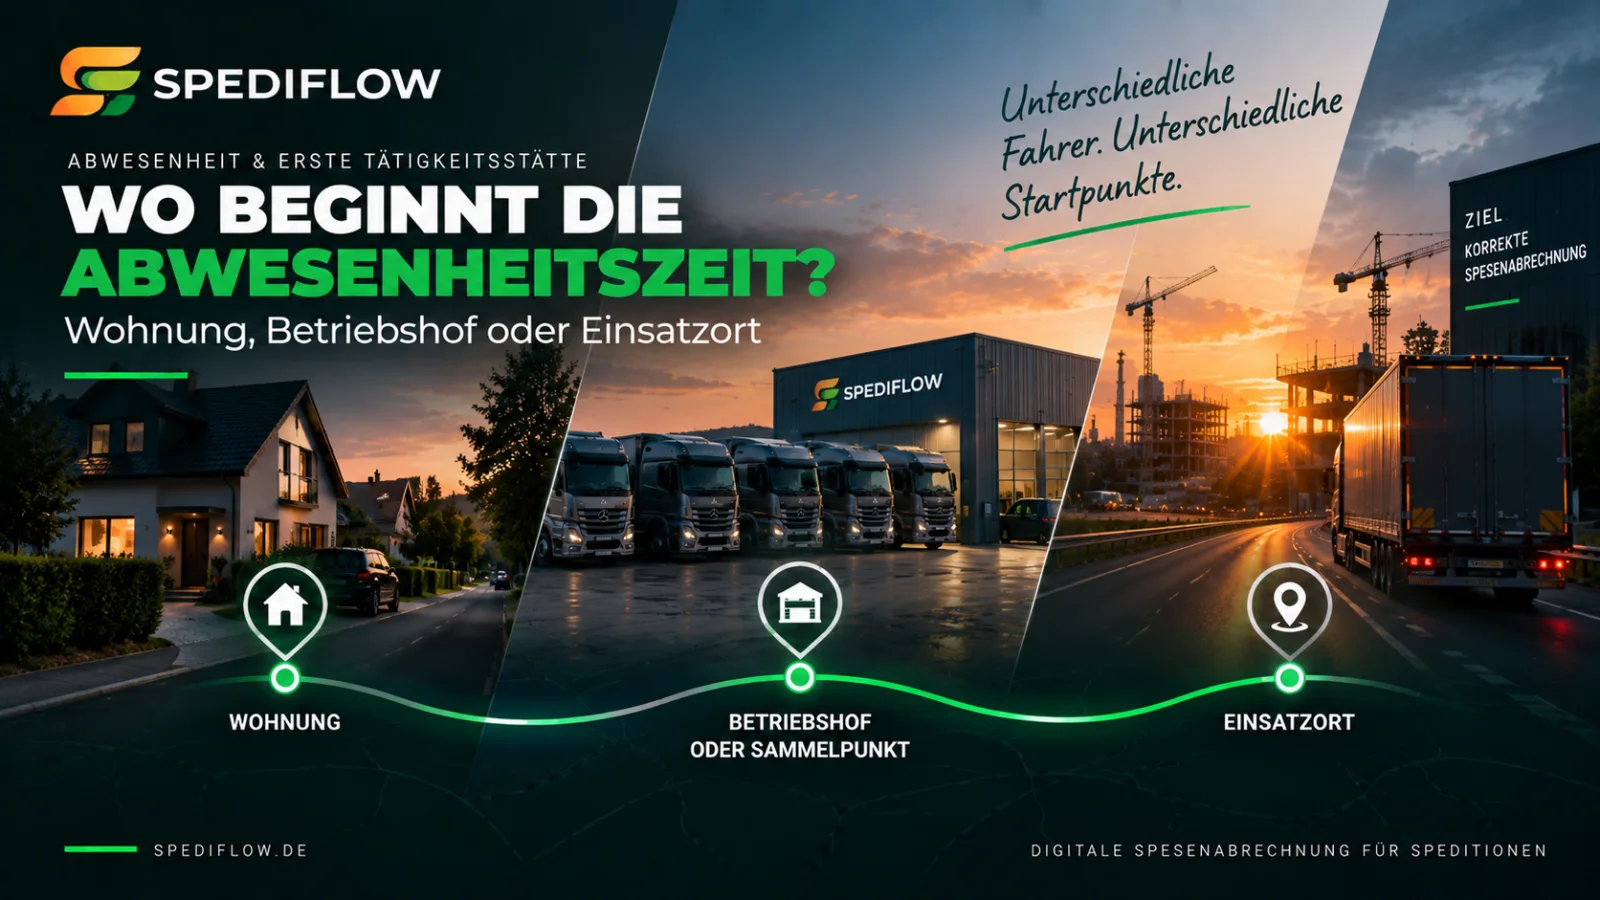
Je nach konkreter Fahrer- und Betriebssituation können beispielsweise eine Rolle spielen:
- Wohnung des Fahrers,
- erste Tätigkeitsstätte beziehungsweise deren Fehlen,
- Betriebshof,
- Einsatzort,
- Ort der Fahrzeugübernahme,
- Arbeitsweg beziehungsweise Heimweg,
- Tourbeginn und Tourende sowie
- betriebliche Arbeitszeitregeln.
Eine Software kann deshalb nicht zuverlässig nach der pauschalen Formel arbeiten:
Arbeitsbeginn = Abwesenheitsbeginn
Arbeitsende = Abwesenheitsende
Diese Zuordnung muss fachlich zum jeweiligen Fahrer passen.
Beispiel 1: Arbeitszeit und Abwesenheitszeit sind identisch
Ein Fahrer beginnt seine maßgebende berufliche Auswärtstätigkeit um 06:00 Uhr.
Gleichzeitig beginnt dort die erfasste Arbeitszeit.
Um 15:00 Uhr endet sowohl die Tätigkeit als auch die maßgebende Abwesenheit.
| Wert | Zeitraum |
|---|---|
| Arbeitszeit | 06:00–15:00 Uhr |
| Abwesenheitszeit | 06:00–15:00 Uhr |
In diesem vereinfachten Fall sind beide Werte identisch.
Die Abwesenheit beträgt neun Stunden und liegt damit bei einer eintägigen Auswärtstätigkeit über der gesetzlichen 8-Stunden-Grenze.
Beispiel 2: Die Abwesenheitszeit beginnt früher
Bei einem anderen Fahrer beginnt die im System erfasste Arbeitszeit um 06:30 Uhr.
Für den konkreten Fahrerfall ist jedoch nach der betrieblich und steuerlich festgelegten Logik bereits ein vorheriger Zeitraum Bestandteil der maßgebenden Abwesenheit.
| Wert | Zeitraum |
|---|---|
| Arbeitszeit | 06:30–14:30 Uhr |
| Abwesenheitszeit | 06:00–14:30 Uhr |
Die Arbeitszeit beträgt acht Stunden.
Die Abwesenheitszeit beträgt dagegen acht Stunden und 30 Minuten.
Bei einer eintägigen Auswärtstätigkeit kann dieser Unterschied steuerlich entscheidend sein, weil § 9 Abs. 4a EStG für die 14-Euro-Pauschale eine Abwesenheit von mehr als acht Stunden verlangt.
Beispiel 3: Arbeitszeit länger als steuerlich relevante Abwesenheit
Auch die umgekehrte Konstellation ist möglich.
Ein Zeitraum kann arbeitszeitlich relevant sein, ohne vollständig derselben steuerlichen Auswärtstätigkeit zugerechnet werden zu können.
Deshalb darf aus einer längeren Arbeitszeit nicht automatisch eine entsprechend lange steuerliche Abwesenheitszeit abgeleitet werden.
Die richtige Einordnung hängt vom konkreten Sachverhalt ab.
Warum genau acht Stunden einen Unterschied machen
Bei einer eintägigen Auswärtstätigkeit ist die gesetzliche Formulierung eindeutig: Die Abwesenheit muss mehr als acht Stunden betragen.
| Abwesenheitszeit | Inländische Pauschale |
|---|---|
| 7 Std. 59 Min. | 0 € |
| 8 Std. 00 Min. | 0 € |
| 8 Std. 01 Min. | 14 € |
Gerade an dieser Grenze zeigt sich, warum eine pauschale Übernahme der Arbeitszeit problematisch sein kann.
Ein falsch bestimmter Start- oder Endzeitpunkt kann unmittelbar zu einer anderen steuerlichen Behandlung führen.
Welche Rolle spielt die erste Tätigkeitsstätte?
Die erste Tätigkeitsstätte ist für die steuerliche Einordnung von Auswärtstätigkeiten eine zentrale Größe.
§ 9 Abs. 4 EStG definiert sie als ortsfeste betriebliche Einrichtung, der der Arbeitnehmer dauerhaft zugeordnet ist.
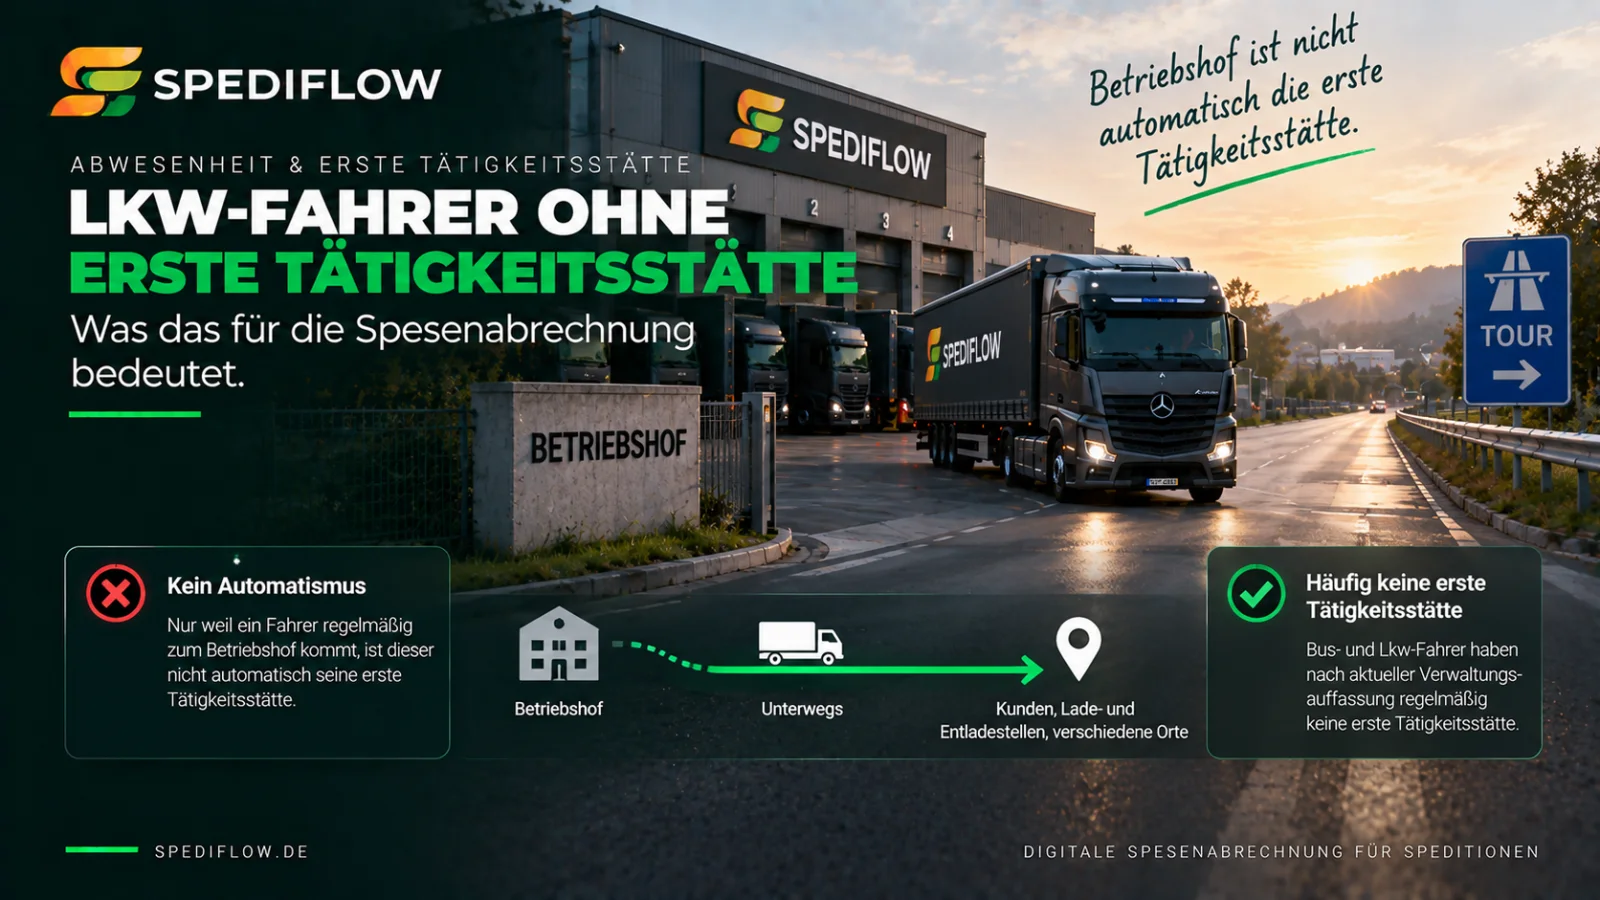
Bei Berufskraftfahrern darf dabei weder pauschal angenommen werden, dass der Betriebshof immer eine erste Tätigkeitsstätte ist, noch dass ein Fahrer grundsätzlich keine erste Tätigkeitsstätte haben kann.
Die tatsächliche arbeits- beziehungsweise dienstrechtliche Zuordnung muss geprüft werden.
Erst wenn diese Ausgangssituation feststeht, kann die Abwesenheitslogik für den Mitarbeiter sauber definiert werden.
Was gilt ohne erste Tätigkeitsstätte?
§ 9 Abs. 4a EStG enthält ausdrücklich auch eine Regel für Arbeitnehmer ohne erste Tätigkeitsstätte.
Das bedeutet: Das Fehlen einer ersten Tätigkeitsstätte schließt Verpflegungspauschalen nicht aus.
Die konkrete Abwesenheitsberechnung muss jedoch weiterhin anhand der gesetzlichen Voraussetzungen und des tatsächlichen Fahrerfalls erfolgen.
„Keine erste Tätigkeitsstätte“ ist also keine pauschale Regel, mit der sämtliche Wege automatisch Teil der Abwesenheitszeit werden.
Welche Rolle spielt der Betriebshof?
Der Betriebshof kann in Fahrerprozessen mehrere Funktionen haben.
Ein Fahrer kann dort beispielsweise:
- sein Fahrzeug übernehmen,
- Unterlagen abholen,
- seine Tätigkeit aufnehmen,
- seine Tätigkeit beenden oder
- den Standort regelmäßig aufsuchen.
Diese tatsächliche Nutzung sagt für sich genommen noch nicht alles über die steuerliche Einordnung aus.
Deshalb sollte ein Betriebshof im System nicht ohne fachliche Festlegung automatisch als bestimmter steuerlicher Ort interpretiert werden.
Arbeitsweg und Heimweg können die Differenz erklären
Eine typische Ursache für unterschiedliche Arbeits- und Abwesenheitszeiten kann in der Behandlung von Wegen vor beziehungsweise nach der eigentlichen Arbeitszeiterfassung liegen.
Technisch lassen sich solche Wege beispielsweise anhand hinterlegter Orte und Routinginformationen abbilden.
Ob diese Zeit fachlich Bestandteil der steuerlich maßgebenden Abwesenheit ist, kann aber nicht vom Routingdienst entschieden werden.
Das Regelwerk des Fahrerfalls muss vorgeben, ob und wie der Zeitraum berücksichtigt wird.
Routingzeit ist nicht dasselbe wie dokumentierte Fahrzeit
Dieser Unterschied ist ebenfalls wichtig.
Ein Routingdienst kann aus Start und Ziel eine Strecke beziehungsweise erwartete Fahrzeit berechnen.
Dieser Wert ist jedoch nicht automatisch identisch mit der tatsächlich gefahrenen Zeit.
Wenn ein Unternehmen eine Routingzeit für eine definierte Berechnungsregel verwendet, sollte deshalb transparent bleiben:
- welche Orte als Ausgangspunkt verwendet wurden,
- welcher Routingwert ermittelt wurde und
- wie dieser Wert in die Abwesenheitsberechnung eingeflossen ist.
Eine berechnete Route und ein tatsächlich aufgezeichneter Fahrtverlauf sind zwei unterschiedliche Datenarten.
Warum eine Telematik das Problem nicht allein lösen kann
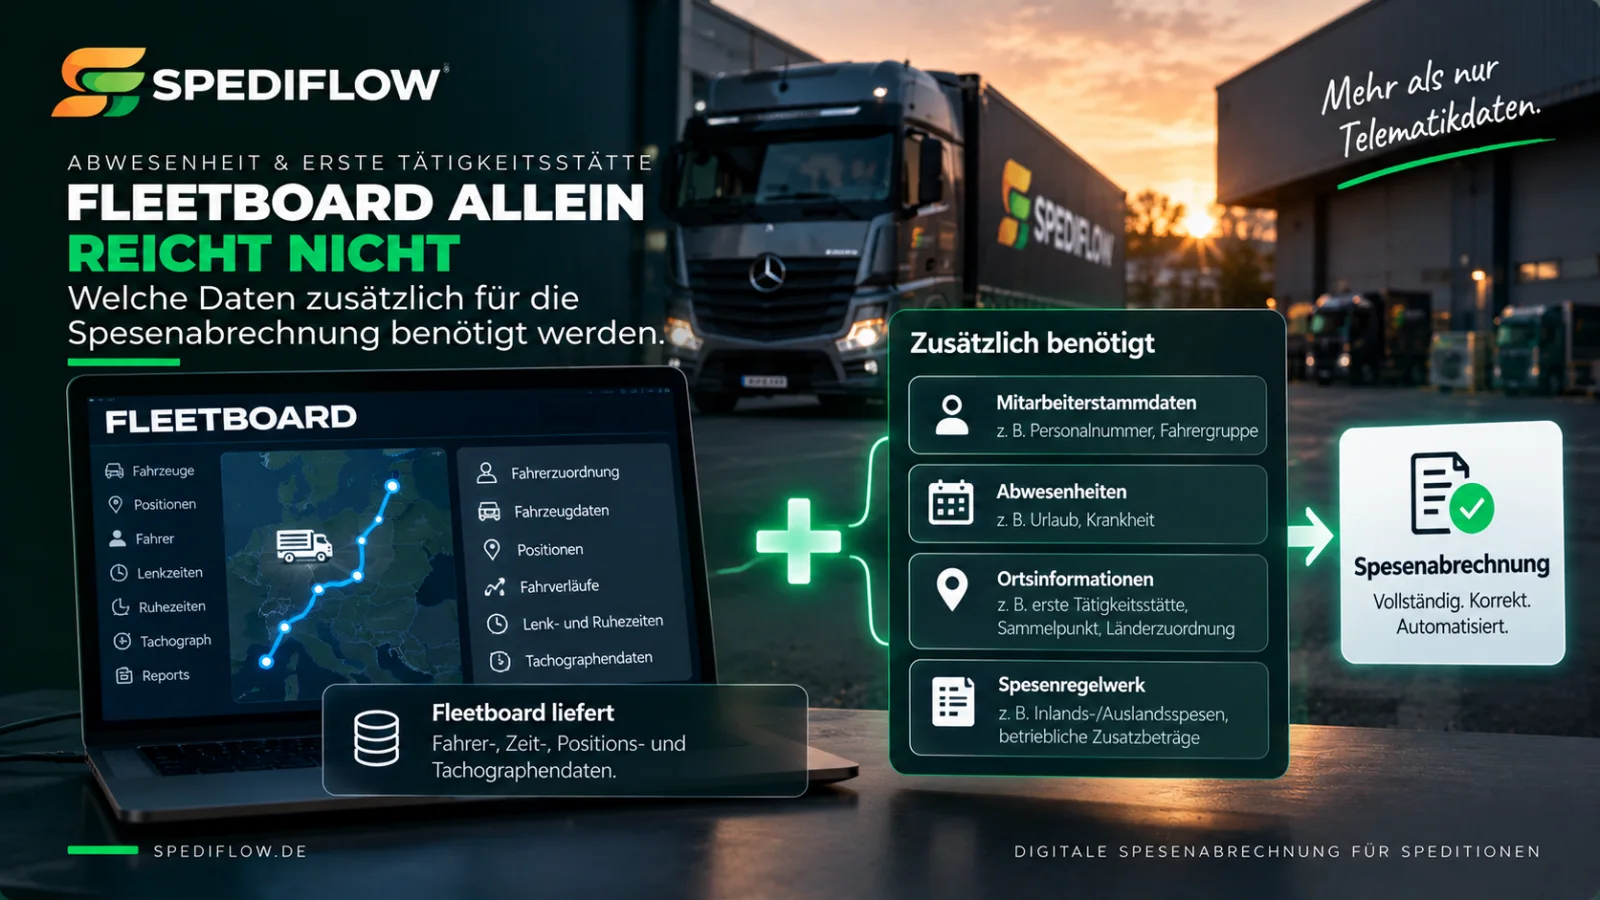
Telematik kann wichtige Ausgangsdaten liefern:
- Zeitwerte,
- Fahrerzuordnungen,
- Fahrzeugdaten,
- Tourinformationen und
- Geo-Daten.
Was eine Telematik nicht automatisch kennt, ist die vollständige steuerliche und betriebliche Einordnung des Mitarbeiters.
Sie weiß beispielsweise nicht zwangsläufig:
- welche erste Tätigkeitsstätte arbeitsrechtlich festgelegt wurde,
- welche Arbeitszeitregel für den Fahrer gilt,
- welcher Einsatzort fachlich relevant ist oder
- ob für einen Sonderfall eine manuelle Entscheidung hinterlegt wurde.
Deshalb benötigt automatisierte Spesenabrechnung immer Daten und fachlichen Kontext.
Was passiert bei Nachtfahrten über Mitternacht?
Berufskraftfahrer arbeiten regelmäßig über einen Kalendertagswechsel hinweg.
Dafür enthält § 9 Abs. 4a EStG eine Sonderregel.
Beginnt eine auswärtige berufliche Tätigkeit an einem Kalendertag und endet sie am folgenden Kalendertag ohne Übernachtung, werden die Abwesenheitszeiten zusammengerechnet.
Beträgt die gesamte Abwesenheit mehr als acht Stunden, wird die 14-Euro-Pauschale dem Kalendertag zugerechnet, auf den der überwiegende Teil der Abwesenheit entfällt.
Beispiel
Ein Fahrer ist:
Montag von 21:00 bis 24:00 Uhr = 3 Stunden
und
Dienstag von 00:00 bis 06:00 Uhr = 6 Stunden
auswärts tätig.
Zusammen ergibt das neun Stunden.
Der überwiegende Teil der Abwesenheit entfällt auf Dienstag. Die steuerliche Betrachtung darf deshalb nicht einfach zwei isolierte kurze Kalendertage erzeugen.
Was passiert bei mehrtägigen Touren?
Bei einer mehrtägigen Auswärtstätigkeit mit Übernachtung ist die reine Arbeitszeit pro Tag noch weniger geeignet, die Verpflegungspauschale allein zu bestimmen.
Hier muss zwischen:
- Anreisetag,
- vollständigem Zwischentag und
- Abreisetag
unterschieden werden.
Für An- und Abreisetage gelten eigene Pauschalregeln. Für einen vollständigen Kalendertag mit 24 Stunden Abwesenheit gilt im Inland die 28-Euro-Pauschale.
Ein Fahrer kann an einem solchen Zwischentag beispielsweise nur eine begrenzte tatsächliche Arbeitszeit haben und trotzdem 24 Stunden von Wohnung und erster Tätigkeitsstätte abwesend sein.
Damit wird besonders deutlich:
Arbeitsstunden und steuerliche Abwesenheitsstunden verfolgen unterschiedliche Zwecke.
Welche Daten sollte eine Software getrennt speichern?
Für eine nachvollziehbare Fahrerabrechnung ist es sinnvoll, die verschiedenen Werte nicht zu einem einzigen Zeitfeld zusammenzufassen.
Je nach Prozess können getrennt benötigt werden:
- Arbeitsbeginn,
- Arbeitsende,
- Arbeitszeit,
- Abwesenheitsbeginn,
- Abwesenheitsende,
- Abwesenheitsdauer,
- gegebenenfalls berücksichtigter Arbeitsweg beziehungsweise Routingwert und
- die verwendete Berechnungsregel.
Dadurch bleibt erkennbar, welche Werte direkt aus einer Datenquelle stammen und welche Werte erst durch die fachliche Berechnung entstanden sind.
Warum die Berechnungsregel sichtbar sein sollte
Angenommen, zwei Fahrer haben dieselbe im Telematiksystem erfasste Arbeitszeit.
Die ermittelte Abwesenheitszeit unterscheidet sich trotzdem.
Ohne weitere Informationen wirkt das Ergebnis zunächst widersprüchlich.
Wenn jedoch sichtbar ist, welche Regel für Fahrer A und welche Regel für Fahrer B angewendet wurde, wird die Differenz nachvollziehbar.
Deshalb gehört nicht nur das Ergebnis, sondern auch die Berechnungsgrundlage in einen transparenten Spesenprozess.
Feste Arbeitszeitregeln und datenbasierte Fälle
Nicht jeder Fahrerfall muss auf dieselbe Art berechnet werden.
Ein Unternehmen kann beispielsweise für bestimmte Fahrer beziehungsweise Einsatzkonstellationen feste Arbeitszeitregeln verwenden, während bei anderen Fahrern vorhandene System- und Telematikdaten stärker in die Berechnung einfließen.
Wichtig ist dabei:
- Die verwendete Regel muss eindeutig dem Fahrerfall zugeordnet sein.
- Ihre zeitliche Gültigkeit sollte nachvollziehbar sein.
- Die resultierende Abwesenheitszeit sollte vom ursprünglichen Arbeitszeitwert getrennt bleiben.
Was passiert, wenn Arbeits- und Abwesenheitsdaten nicht zusammenpassen?
Abweichungen sind nicht zwangsläufig Fehler.
Sie können durch eine fachlich vorgesehene Berechnungsregel entstehen.
Problematisch wird es dagegen, wenn:
- eine benötigte Zeitangabe fehlt,
- die Abweichung durch keine hinterlegte Regel erklärt werden kann,
- unterschiedliche Datenquellen widersprüchliche Werte liefern oder
- ein ungewöhnlicher Zeitraum erkannt wird.
Dann sollte der Fahrerfall nicht automatisch als eindeutig behandelt werden.
Prüffall statt stiller Korrektur
Eine automatische Spesenabrechnung sollte auffällige Zeitkonstellationen sichtbar machen können.
Statt einen fraglichen Wert stillschweigend zu korrigieren, kann ein Prüffall erzeugt werden.
Der Sachbearbeiter benötigt dafür möglichst den gesamten Kontext:
- Fahrer,
- Datum,
- Arbeitszeit,
- Abwesenheitszeit,
- Tour beziehungsweise Route,
- Geo-Daten,
- Warnung und
- Berechnungsregel.
Damit lässt sich gezielt prüfen, wodurch die Abweichung entstanden ist.
Wie SpediFlow Arbeitszeit und Abwesenheitszeit trennt
SpediFlow bildet Arbeitszeit und Abwesenheitszeit in der aktuellen Anwendung getrennt voneinander ab.
In der Detailansicht eines automatischen Spesenfalls sind beide Werte separat sichtbar.
Zusätzlich werden unter anderem:
- Arbeitsweg,
- Tour beziehungsweise Route,
- relevante Geo-Daten und
- die erkannte Berechnungsregel
dargestellt.
Dadurch lässt sich nachvollziehen, ob die verwendete Abwesenheitszeit direkt einem Zeitwert entspricht oder aufgrund der hinterlegten Logik davon abweicht.
Arbeitszeitregeln in SpediFlow
Für entsprechende Fahrer- beziehungsweise Einsatzkonstellationen können in SpediFlow Arbeitszeitregeln hinterlegt werden.
In der aktuellen Anwendung lassen sich dort unter anderem:
- Regeln definieren,
- Einsatzorte hinterlegen,
- Gültigkeiten festlegen und
- Mitarbeiter zuordnen.
Damit liegt die fachliche Berechnungslogik nicht versteckt in einer einzelnen Excel-Formel, sondern kann als eigener Bestandteil des Prozesses geführt werden.
Was SpediFlow dabei nicht selbst entscheiden sollte
Eine Software sollte nicht eigenständig festlegen, welche steuerliche Ausgangssituation für einen Mitarbeiter gilt.
Insbesondere Fragen wie:
- Liegt eine erste Tätigkeitsstätte vor?
- Welche betriebliche Regel soll für den Fahrer angewendet werden?
- Welche Orte sind für die Berechnung relevant?
müssen vom Unternehmen fachlich definiert werden.
SpediFlow kann diese hinterlegte Logik anschließend regelbasiert auf die vorhandenen Fahrerfälle anwenden.
Beispiel aus einem digitalen Prozess
Für einen Fahrer liegen folgende Ausgangsdaten vor:
| Information | Wert |
|---|---|
| Arbeitsbeginn | 05:54 Uhr |
| Arbeitsende | 14:07 Uhr |
| Arbeitszeit | 8 Std. 13 Min. |
Zusätzlich kennt das System die für diesen Fahrer hinterlegte Berechnungslogik und die für den Fall relevanten Ortsinformationen.
Aus diesen Informationen kann eine Abwesenheitszeit entstehen, die nicht zwingend exakt den 8 Stunden und 13 Minuten Arbeitszeit entsprechen muss.
Wichtig ist dabei nicht, dass die beiden Werte gleich sind.
Wichtig ist, dass nachvollziehbar bleibt, warum sie gleich oder unterschiedlich sind.
Typische Fehler bei der Gleichsetzung von Arbeitszeit und Abwesenheit
Folgende Vereinfachungen können zu falschen Ergebnissen führen:
- Arbeitsbeginn wird immer als Abwesenheitsbeginn gesetzt.
- Arbeitsende wird immer als Abwesenheitsende gesetzt.
- Der Arbeitsweg wird immer berücksichtigt.
- Der Arbeitsweg wird niemals berücksichtigt.
- Der Betriebshof wird pauschal als erste Tätigkeitsstätte behandelt.
- Berufskraftfahrer werden pauschal als Arbeitnehmer ohne erste Tätigkeitsstätte behandelt.
- Routingzeit wird als tatsächliche Fahrtzeit interpretiert.
- Nachtfahrten werden an Mitternacht künstlich geteilt.
- Mehrtägige Reisen werden ausschließlich anhand einzelner Arbeitsschichten bewertet.
Das gemeinsame Problem all dieser Ansätze ist, dass eine komplexe fachliche Ausgangssituation durch eine globale Regel ersetzt wird.
Checkliste für die eigene Fahrerabrechnung
Speditionen können ihren aktuellen Prozess anhand folgender Fragen prüfen:
- Woher stammt die Arbeitszeit?
- Woher stammt die Abwesenheitszeit?
- Werden beide Werte aktuell gleichgesetzt?
- Ist für jeden Fahrer die relevante steuerliche Ausgangssituation geklärt?
- Welche Rolle spielt der Betriebshof?
- Wie wird ein möglicher Arbeits- beziehungsweise Heimweg behandelt?
- Werden Routingwerte oder tatsächliche Zeitdaten verwendet?
- Wie werden Tätigkeiten über Mitternacht verarbeitet?
- Wie werden mehrtägige Touren erkannt?
- Kann die angewendete Berechnungsregel später nachvollzogen werden?
- Was passiert bei fehlenden oder widersprüchlichen Zeitdaten?
Warum diese Trennung für Automatisierung entscheidend ist
Eine Software kann eine Zeitdifferenz in Millisekunden berechnen.
Das macht die Berechnung aber noch nicht fachlich richtig.
Automatisierung benötigt zuerst eine eindeutige Definition:
Welche Zeitpunkte sollen für welchen Fahrerfall überhaupt verwendet werden?
Erst danach kann das System die Berechnung zuverlässig wiederholen.
Genau darin liegt der Unterschied zwischen einer automatisierten Formel und einem automatisierten Prozess.
Fazit: Zwei Zeiten, zwei unterschiedliche Bedeutungen
Arbeitszeit und steuerliche Abwesenheitszeit beantworten unterschiedliche Fragen.
Arbeitszeit beschreibt den Zeitraum der Arbeit.
Die für Verpflegungspauschalen relevante Abwesenheitszeit beschreibt dagegen die beruflich veranlasste Abwesenheit im Sinne der steuerlichen Reisekostenregeln.
Bei Berufskraftfahrern können beide Werte aufgrund von Einsatzstruktur, relevanten Orten und hinterlegter Berechnungslogik voneinander abweichen.
Deshalb sollte eine Spesenabrechnung:
- beide Werte getrennt behandeln,
- deren Herkunft beziehungsweise Berechnung nachvollziehbar machen,
- die für den Fahrer geltende Regel berücksichtigen und
- ungeklärte Abweichungen als Prüffall behandeln.
Für eine automatisierte Fahrerabrechnung ist das eine der wichtigsten Grundlagen überhaupt.
Denn erst wenn klar definiert ist, welche Abwesenheitszeit fachlich richtig ist, lässt sich der daraus entstehende Spesenbetrag zuverlässig automatisieren.
Weiterführende Artikel
Den vollständigen Einstieg in das Thema bietet Abwesenheitszeiten bei Berufskraftfahrern: Von Arbeitsbeginn bis Heimkehr.
Wie Wohnung, Betriebshof und Einsatzort die Abwesenheitsberechnung beeinflussen können, vertieft der Beitrag Abwesenheit zwischen Wohnung, Betriebshof und Einsatzort.
Die grundlegende Fahrer-Spesenberechnung erklären wir in Spesenabrechnung für Berufskraftfahrer: Abwesenheitszeiten richtig berechnen.
Welche Rolle vorhandene System- und Positionsdaten spielen, zeigt Telematikdaten für die Spesenabrechnung: Leitfaden für Speditionen.
Warum die Telematik allein für die fachliche Einordnung nicht ausreicht, lesen Sie in Telematikdaten allein reichen nicht: Welche fachlichen Informationen zusätzlich nötig sind.
Wie weit sich diese Verarbeitung automatisieren lässt, behandelt Automatische Spesenabrechnung für Lkw-Fahrer: Was lässt sich wirklich automatisieren?.
Wie SpediFlow Arbeitszeit, Abwesenheitszeit, Regeln und Prüffälle im konkreten Prozess abbildet, zeigt die Produktübersicht von SpediFlow.
Quellen und Stand
Stand: 18.08.2026
- § 9 Abs. 4 und Abs. 4a Einkommensteuergesetz (EStG)
- Lohnsteuer-Handbuch 2026 – Reisekosten und Verpflegungsmehraufwendungen
Dieser Beitrag dient der allgemeinen fachlichen Information und ersetzt keine steuerliche oder rechtliche Beratung. Die konkrete Einordnung muss anhand des individuellen Beschäftigungs- und Einsatzverhältnisses erfolgen.