Inhaltsverzeichnis
Die spesenrelevante Abwesenheitszeit eines Berufskraftfahrers ist nicht automatisch seine Arbeitszeit. Entscheidend ist grundsätzlich, wie lange der Fahrer im Rahmen einer beruflich veranlassten Auswärtstätigkeit von den für die steuerliche Betrachtung maßgebenden Orten abwesend ist.
Deshalb müssen bei der Fahrerabrechnung insbesondere Arbeitszeit, Wohnung, erste Tätigkeitsstätte beziehungsweise deren Fehlen, Betriebshof, Einsatzort und der konkrete Reiseverlauf voneinander unterschieden werden. Erst aus diesem fachlichen Kontext lässt sich bestimmen, wann die für die Spesen relevante Abwesenheit beginnt und endet.
Was bedeutet Abwesenheitszeit bei der Spesenabrechnung?
Bei einer beruflich veranlassten Auswärtstätigkeit hängt die Verpflegungspauschale unter anderem von der Dauer der Abwesenheit ab.
Für Tätigkeiten im Inland gelten grundsätzlich:
| Situation | Verpflegungspauschale |
|---|---|
| Eintägige Auswärtstätigkeit bis einschließlich 8 Stunden | 0 € |
| Eintägige Auswärtstätigkeit von mehr als 8 Stunden | 14 € |
| 24 Stunden Abwesenheit | 28 € |
| Anreisetag einer mehrtägigen Auswärtstätigkeit mit Übernachtung | 14 € |
| Abreisetag einer mehrtägigen Auswärtstätigkeit mit Übernachtung | 14 € |
Damit kann bereits eine kleine Veränderung der ermittelten Abwesenheitszeit darüber entscheiden, ob für einen eintägigen Fahrerfall überhaupt eine Verpflegungspauschale entsteht.
Genau deshalb ist die Frage nach Beginn und Ende der Abwesenheit nicht nur ein technisches Detail.
Arbeitszeit und Abwesenheitszeit sind zwei verschiedene Größen
Die Arbeitszeit beschreibt den Zeitraum, in dem der Mitarbeiter im arbeitsrechtlichen beziehungsweise betrieblichen Sinn arbeitet.
Die steuerliche Abwesenheitszeit beantwortet dagegen eine andere Frage:
Wie lange war der Arbeitnehmer im Rahmen seiner Auswärtstätigkeit von den für die steuerliche Betrachtung maßgebenden Orten abwesend?
Beide Zeiträume können identisch sein.
Sie müssen es aber nicht.
Ein einfaches Beispiel
Ein Fahrer beginnt seine erfasste Arbeit um 06:00 Uhr und beendet sie um 14:00 Uhr.
Die erfasste Zeit beträgt damit acht Stunden.
Allein daraus lässt sich aber noch nicht sicher ableiten, ob die für die Spesen maßgebende Abwesenheit ebenfalls exakt acht Stunden beträgt.
Je nach konkreter Situation können zusätzlich relevant sein:
- wo der Fahrer seine berufliche Tätigkeit aufgenommen hat,
- ob und wo eine erste Tätigkeitsstätte besteht,
- von welchem Ort die maßgebende Abwesenheit zu bestimmen ist,
- wie der Weg zwischen Wohnung und relevantem Einsatzort einzuordnen ist und
- wann die auswärtige Tätigkeit tatsächlich beendet war.
Die Aussage „acht Stunden Arbeitszeit = acht Stunden Abwesenheitszeit“ ist deshalb als pauschale Berechnungsregel zu einfach.
Warum ist das für Berufskraftfahrer besonders relevant?
Bei einem klassischen Büroarbeitsplatz ist der Tagesablauf häufig relativ eindeutig.
Ein Berufskraftfahrer bewegt sich dagegen gerade aufgrund seiner Tätigkeit ständig zwischen unterschiedlichen Orten.
Je nach Unternehmen und Einsatz können beispielsweise beteiligt sein:
- die Wohnung des Fahrers,
- ein Betriebshof,
- ein anderer betrieblicher Standort,
- ein dauerhaft aufzusuchender Sammelpunkt,
- wechselnde Einsatzorte,
- das übernommene Fahrzeug und
- die eigentliche Tour.
Deshalb muss zunächst die fachliche Ausgangssituation des Mitarbeiters geklärt werden, bevor aus Zeit- und Positionsdaten eine Abwesenheitszeit abgeleitet wird.
Welche Bedeutung hat die erste Tätigkeitsstätte?
Das Einkommensteuergesetz definiert die erste Tätigkeitsstätte als eine ortsfeste betriebliche Einrichtung des Arbeitgebers, eines verbundenen Unternehmens oder eines vom Arbeitgeber bestimmten Dritten, der der Arbeitnehmer dauerhaft zugeordnet ist.
Die Zuordnung richtet sich zunächst nach den dienst- oder arbeitsrechtlichen Festlegungen sowie den diese ausfüllenden Absprachen und Weisungen.
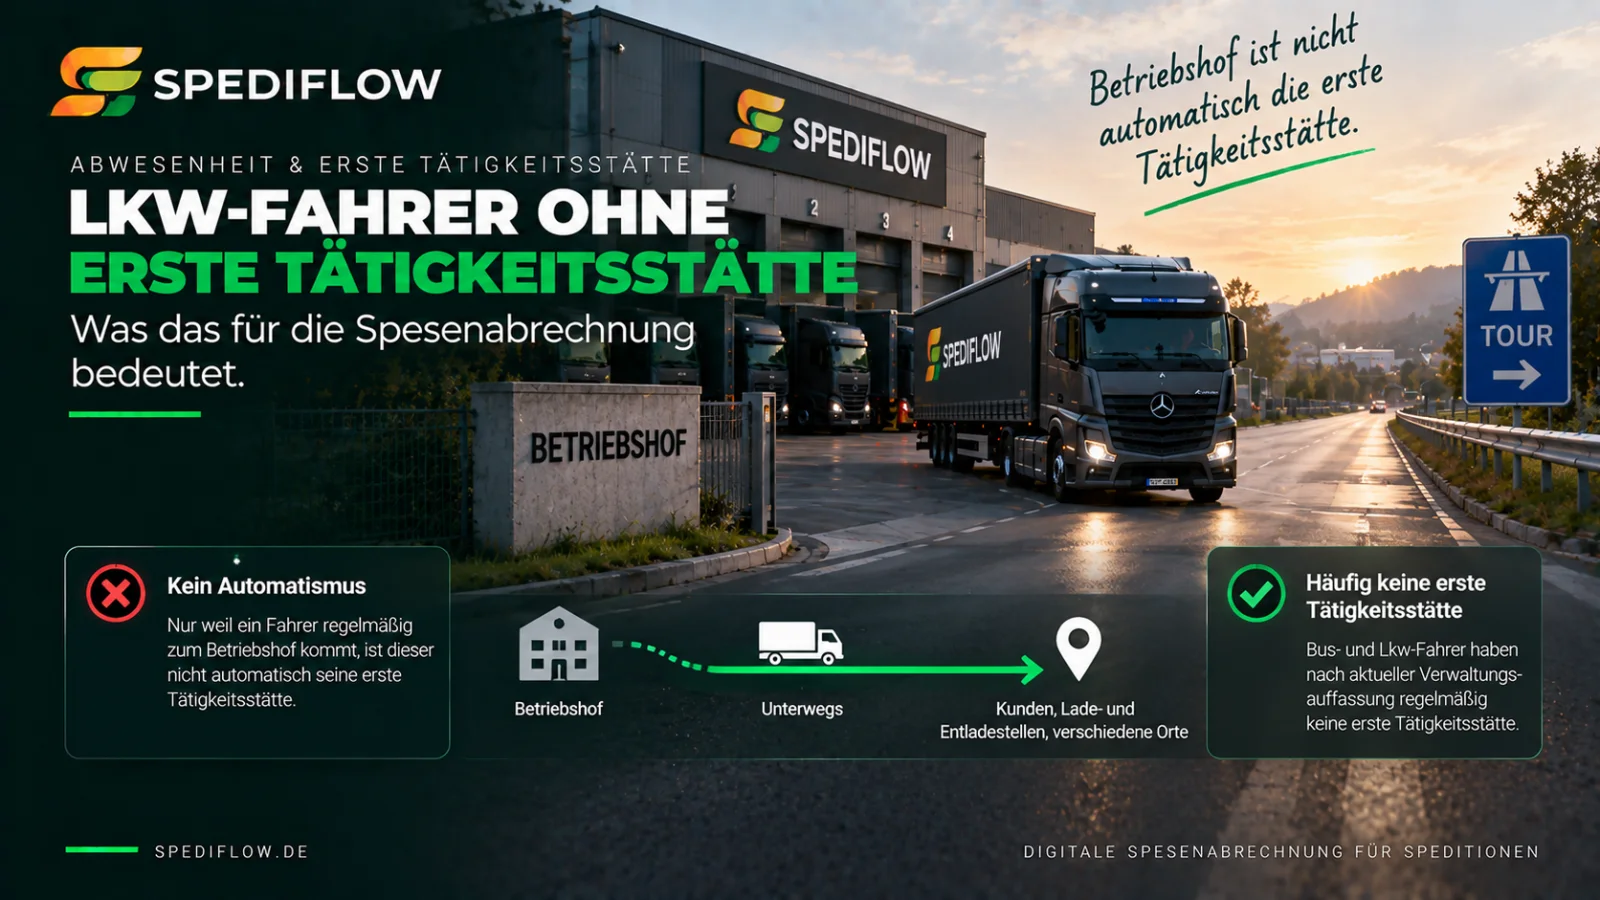
Damit ist ein Betriebshof nicht automatisch deshalb erste Tätigkeitsstätte, weil der Fahrer dort gelegentlich oder regelmäßig vorbeikommt.
Umgekehrt kann ein Berufskraftfahrer auch nicht pauschal als Arbeitnehmer ohne erste Tätigkeitsstätte behandelt werden.
Der konkrete Sachverhalt muss für den Mitarbeiter beziehungsweise die betreffende Beschäftigung geklärt sein.
Was gilt bei einem Fahrer ohne erste Tätigkeitsstätte?
Auch Arbeitnehmer ohne erste Tätigkeitsstätte können eine beruflich veranlasste Auswärtstätigkeit ausüben und Verpflegungsmehraufwendungen geltend machen beziehungsweise vom Arbeitgeber im gesetzlichen Rahmen erstattet bekommen.
§ 9 Abs. 4a EStG ordnet ausdrücklich an, dass die Regeln zu den Verpflegungspauschalen auch dann entsprechend gelten.
Das bedeutet aber nicht, dass sämtliche Fahrzeiten zwischen Wohnung und irgendeinem betrieblichen Ort automatisch zur Abwesenheitszeit addiert werden dürfen.
Insbesondere bei dauerhaft aufzusuchenden Orten, Sammelpunkten oder anderen betrieblichen Konstellationen muss die steuerliche Einordnung separat betrachtet werden.
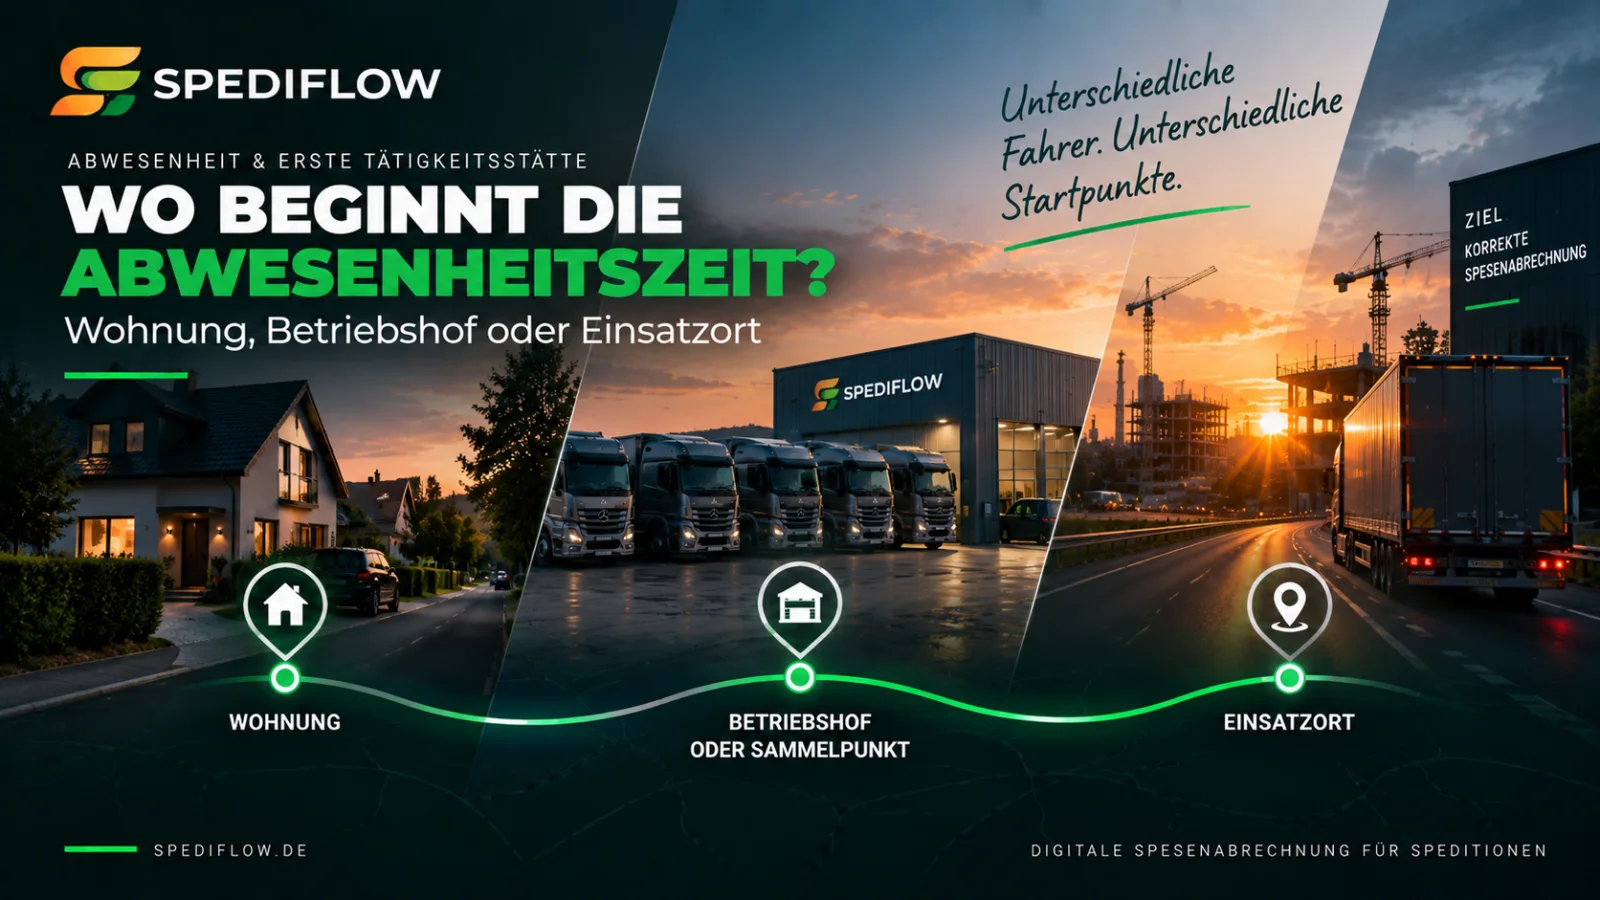
Wohnung, Betriebshof und Einsatzort sind nicht dasselbe
Für eine digitale Spesenabrechnung ist diese Unterscheidung zentral.
Ein System kann technisch feststellen, dass ein Fahrer:
- seine Wohnung verlassen hat,
- einen Betriebshof erreicht hat,
- ein Fahrzeug übernommen hat,
- seine Tour begonnen hat und
- später zum Betriebshof beziehungsweise nach Hause zurückgekehrt ist.
Damit liegen mehrere mögliche Zeitpunkte vor.
Welcher davon für die Abwesenheitsberechnung relevant ist, kann aber nicht allein durch die Reihenfolge der GPS-Punkte entschieden werden.
Dafür muss bekannt sein, welche fachliche Regel für den Fahrer gilt.
Warum der Arbeitsweg für die Berechnung interessant werden kann
Gerade bei der Fahrerabrechnung stellt sich regelmäßig die Frage, wie der Weg zwischen Wohnung und dem Ort einzuordnen ist, an dem der Fahrer seine eigentliche Fahrtätigkeit aufnimmt oder beendet.
Das ist keine reine Routingfrage.
Ein Kartendienst kann zwar Entfernung und Fahrzeit zwischen zwei Orten berechnen.
Er kann aber nicht entscheiden, ob dieser Weg nach der steuerlichen Ausgangssituation des konkreten Fahrers Bestandteil der für die Spesen relevanten Abwesenheit ist.
Deshalb müssen zwei Ebenen getrennt werden:
- Technische Frage: Wie lang ist der Weg beziehungsweise wie lange dauert er?
- Fachliche Frage: Darf beziehungsweise muss dieser Weg für die Abwesenheitsberechnung berücksichtigt werden?
Erst wenn die fachliche Frage beantwortet ist, kann eine Routinginformation sinnvoll in die Berechnung einfließen.
Beispiel 1: Arbeitsbeginn und Abwesenheitsbeginn sind identisch
Ein Fahrer nimmt seine berufliche Auswärtstätigkeit an einem für seine konkrete steuerliche Situation maßgebenden Ausgangspunkt auf.
Die erfasste Arbeitszeit beginnt dort ebenfalls.
Am Ende des Tages endet die berufliche Auswärtstätigkeit gleichzeitig mit der erfassten Arbeitszeit.
In diesem Fall können Arbeitszeit und maßgebende Abwesenheitszeit identisch sein.
Das ist der einfache Fall.
Beispiel 2: Arbeitszeit und Abwesenheit unterscheiden sich
Ein anderer Fahrer benötigt vor beziehungsweise nach seiner erfassten Tätigkeit noch einen für die konkrete Abwesenheitslogik relevanten Weg.
Dann kann die maßgebende Abwesenheitszeit größer sein als der im Telematik- oder Arbeitssystem sichtbare Arbeitszeitraum.
Ob dieser zusätzliche Zeitraum tatsächlich berücksichtigt werden darf, hängt von der fachlichen Einordnung des Fahrerfalls ab.
Genau deshalb darf ein System solche Zeiten nicht pauschal für jeden Mitarbeiter addieren.
Beispiel 3: Acht Stunden Arbeitszeit, aber mehr als acht Stunden Abwesenheit
Ein Fahrer hat einen erfassten Arbeitszeitraum von:
06:30 bis 14:30 Uhr = 8 Stunden.
Wäre dieser Zeitraum gleichzeitig die vollständige steuerliche Abwesenheit, läge bei einer eintägigen Auswärtstätigkeit die Grenze von „mehr als acht Stunden“ nicht vor.
Wenn für den konkreten Fahrer jedoch ein zusätzlicher Zeitraum fachlich zur Abwesenheit gehört und sich dadurch beispielsweise eine relevante Abwesenheit von 8 Stunden und 45 Minuten ergibt, kann die steuerliche Bewertung anders ausfallen.
Das Beispiel zeigt, warum wenige Minuten Unterschied im Ausgangsdatensatz einen konkreten Einfluss auf das Abrechnungsergebnis haben können.
Beispiel 4: Arbeitszeit länger als die spesenrelevante Abwesenheit
Auch die umgekehrte Situation ist denkbar.
Nicht jeder Zeitraum, der arbeitszeitlich berücksichtigt wird, muss zwangsläufig vollständig Bestandteil derselben steuerlichen Auswärtstätigkeit sein.
Deshalb sollte eine Spesenlösung niemals einfach nach der Formel arbeiten:
Arbeitszeit = Abwesenheit.
Stattdessen müssen Arbeitszeit und Abwesenheitszeit als getrennte Größen gespeichert beziehungsweise nachvollziehbar berechnet werden können.
Was passiert bei einer Tätigkeit über Mitternacht?
Für Berufskraftfahrer sind Nachtfahrten und Tätigkeiten über Mitternacht keine Ausnahme.
Das Einkommensteuergesetz enthält dafür eine besondere Regel.
Beginnt eine auswärtige berufliche Tätigkeit an einem Kalendertag und endet sie am darauffolgenden Kalendertag ohne Übernachtung, werden die Abwesenheitszeiten zusammengerechnet.
Beträgt die gesamte Abwesenheit mehr als acht Stunden, wird die Pauschale dem Kalendertag zugeordnet, auf den der überwiegende Teil der Abwesenheit entfällt.
Beispiel
Ein Fahrer beginnt eine auswärtige Tätigkeit am Montagabend und beendet sie am frühen Dienstagmorgen.
Eine rein kalendertagsweise Betrachtung könnte dazu führen, dass an beiden Tagen jeweils weniger als acht Stunden sichtbar sind.
Die gesetzliche Sonderregel verhindert in diesem Fall, dass die zusammenhängende Auswärtstätigkeit künstlich an Mitternacht getrennt wird.
Eine Software für Fahrerabrechnungen muss solche zeitübergreifenden Fälle erkennen können.
Mehrtägige Touren folgen einer anderen Logik
Bei einer mehrtägigen Auswärtstätigkeit mit Übernachtung werden die Tage nicht einfach anhand der jeweiligen Stundenzahl bewertet.
Stattdessen muss zwischen:
- Anreisetag,
- vollständigem Zwischentag und
- Abreisetag
unterschieden werden.
Für An- und Abreisetage gilt die entsprechende Verpflegungspauschale unabhängig von einer Mindestabwesenheit von mehr als acht Stunden, wenn die gesetzlichen Voraussetzungen der mehrtägigen Auswärtstätigkeit erfüllt sind.
Ein vollständiger Zwischentag kann dagegen ein Kalendertag mit 24 Stunden Abwesenheit sein.
Abwesenheitszeit darf nicht nur pro Schicht gedacht werden
Gerade bei mehrtägigen Touren zeigt sich, warum eine rein schichtbezogene Betrachtung nicht ausreicht.
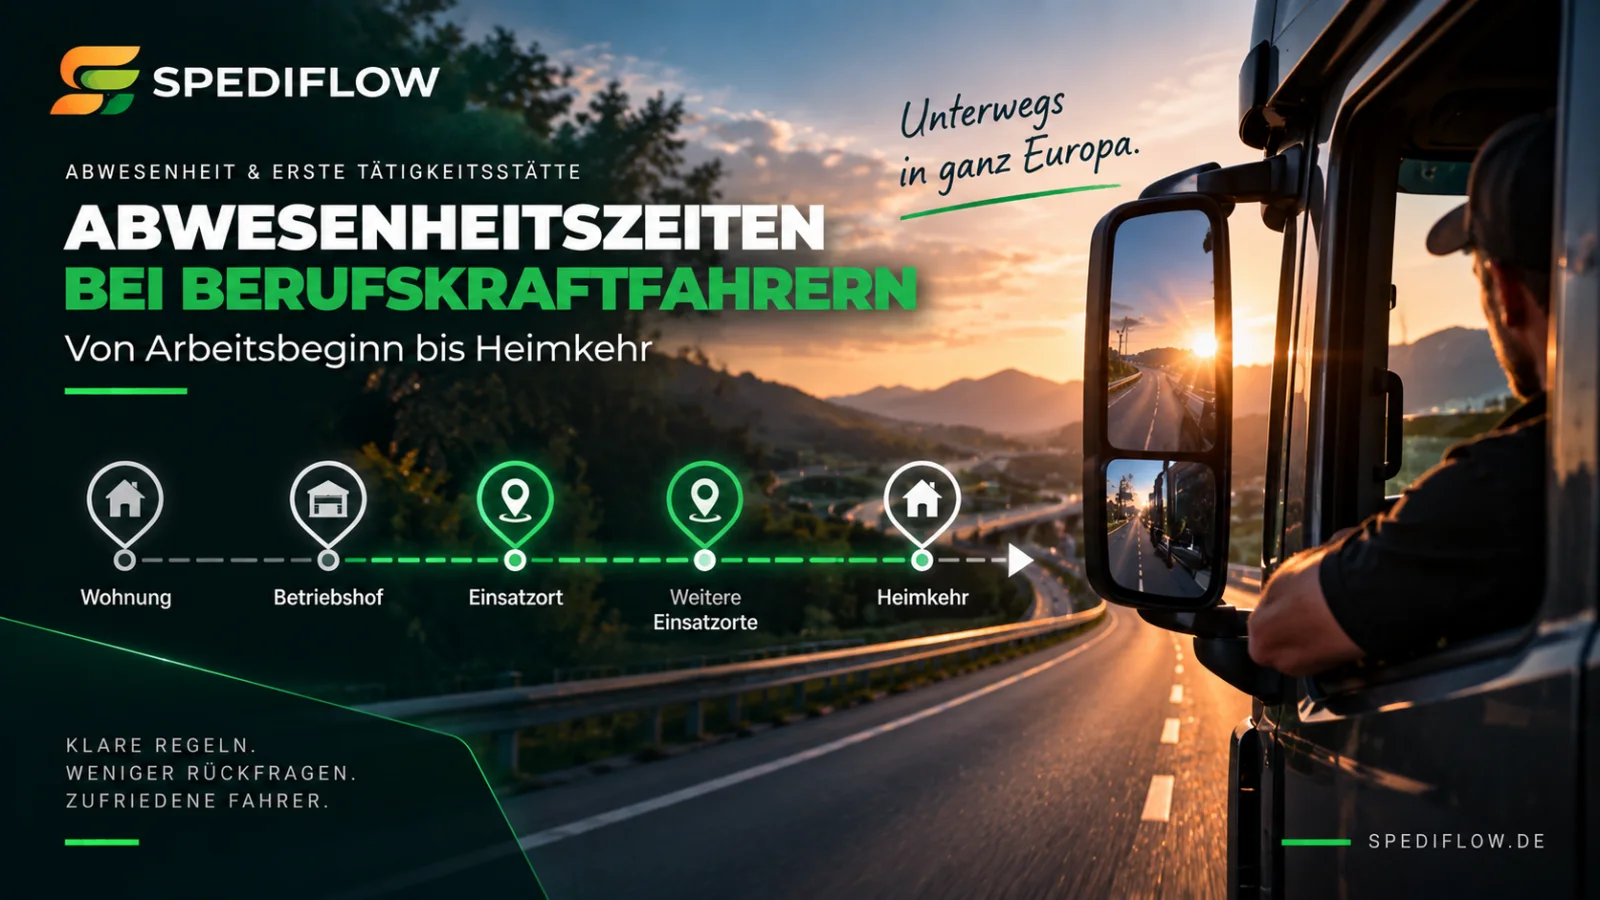
Ein Fahrer kann beispielsweise:
- Montag morgens starten,
- Montagabend seine tägliche Arbeitszeit beenden,
- im Fahrzeug übernachten,
- Dienstag weiterfahren und
- erst Mittwoch wieder nach Hause zurückkehren.
Die Arbeitszeiten bestehen aus mehreren einzelnen Zeitblöcken.
Die berufliche Abwesenheit erstreckt sich dagegen über die gesamte mehrtägige Reise.
Für die Verpflegungspauschalen werden anschließend die einzelnen Kalendertage entsprechend ihrer Funktion eingeordnet.
Warum Telematik allein die Abwesenheitszeit nicht immer bestimmen kann
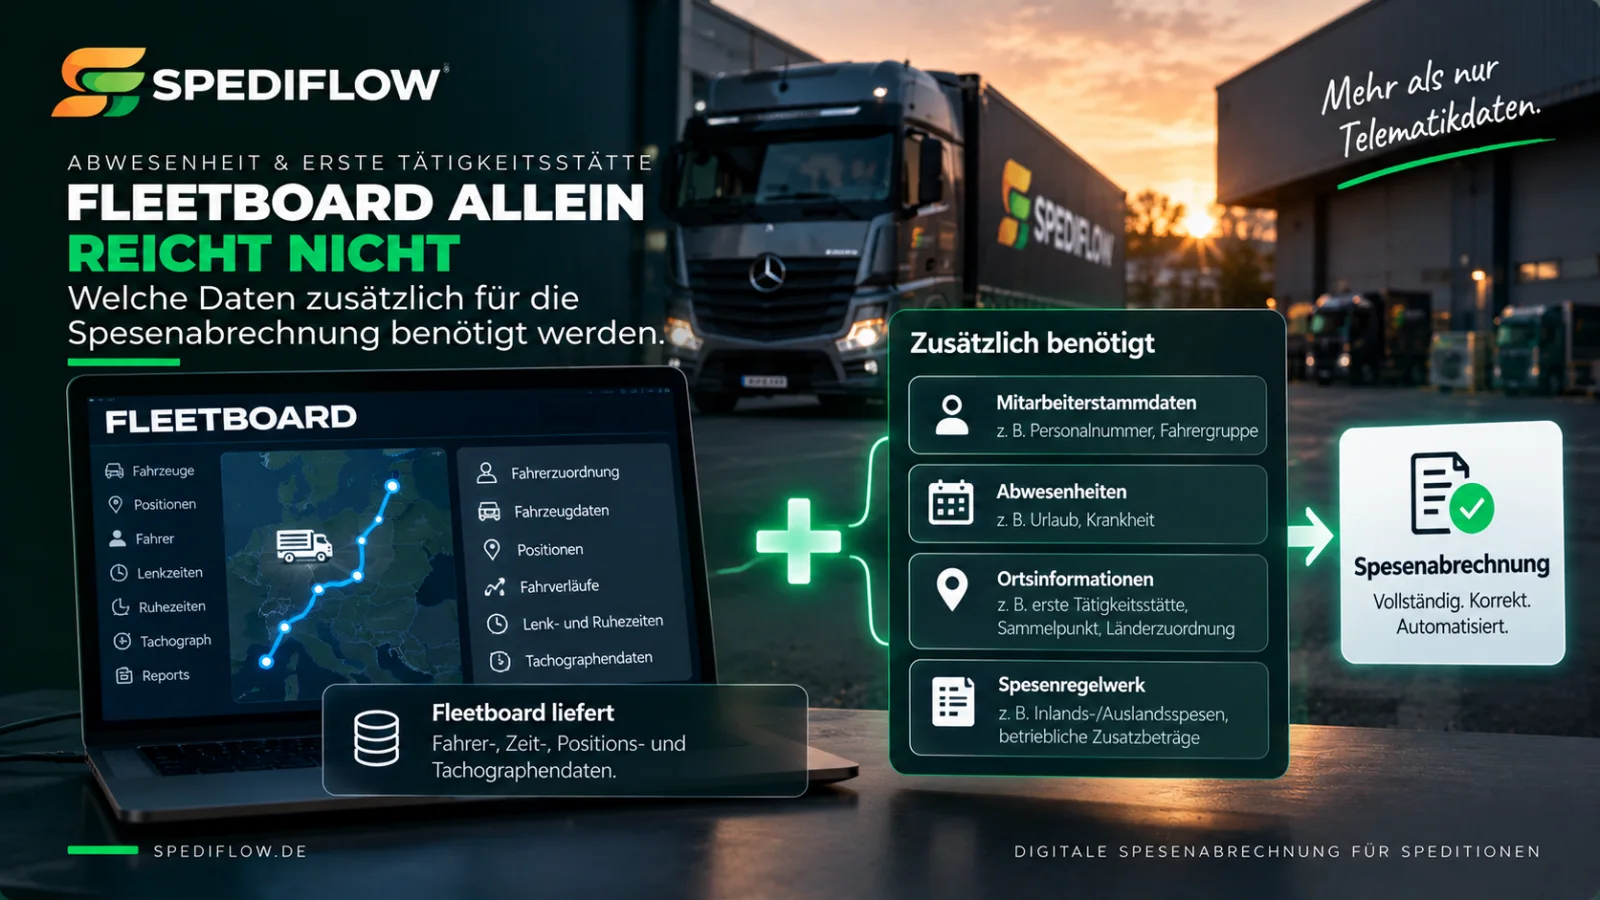
Telematikdaten können für diesen Prozess sehr wertvoll sein.
Sie können beispielsweise Informationen liefern über:
- Fahrer,
- Fahrzeug,
- Zeitpunkte,
- Tourverläufe und
- Positionen.
Diese Daten beantworten aber nicht automatisch:
- ob eine erste Tätigkeitsstätte vorliegt,
- welcher betriebliche Ort für den Fahrer relevant ist,
- welche Arbeitszeitregel gilt,
- wie ein zusätzlicher Arbeitsweg fachlich behandelt werden soll oder
- ob ein Sonderfall vorliegt.
Deshalb benötigt die Abwesenheitsberechnung technische Daten und fachlichen Kontext.
Welche Daten werden für eine belastbare Abwesenheitsberechnung benötigt?
Je nach Fahrer und Prozess können unterschiedliche Informationen notwendig sein.
Typischerweise gehören dazu mehrere Bereiche.
Mitarbeiterinformationen
- eindeutiger Mitarbeiter,
- betriebliche Zuordnung,
- gegebenenfalls relevante externe Fahrerkennungen.
Zeitinformationen
- Arbeitsbeginn,
- Arbeitsende,
- weitere relevante Zeitpunkte des Einsatzes.
Ortsinformationen
- Wohnung beziehungsweise fachlich relevanter Ausgangspunkt,
- Betriebshof,
- Einsatzort,
- Tour- beziehungsweise Geo-Daten.
Fachliche Konfiguration
- erste Tätigkeitsstätte beziehungsweise entsprechende Einordnung,
- Arbeitszeitregel,
- relevante Einsatzorte,
- betriebliche Spesenregeln.
Zusätzliche Personalinformationen
- Urlaub,
- Krankheit und
- sonstige relevante Abwesenheiten.
Erst aus der Verbindung dieser Informationen kann ein Fahrerfall zuverlässig verarbeitet werden.
Warum Wohnortdaten besonders sensibel sind
Wenn eine Abwesenheitsberechnung Informationen zur Wohnung des Mitarbeiters verwendet, handelt es sich um personenbezogene Daten.
Aus technischer Sicht sollte deshalb nur mit den Informationen gearbeitet werden, die für den konkreten Prozess tatsächlich benötigt werden.
Auch innerhalb der Anwendung sollten solche Daten nicht unnötig in Listen oder Ausgaben verbreitet werden.
Die Frage nach dem richtigen Datenumfang gehört deshalb genauso zur Prozessgestaltung wie die eigentliche Berechnungslogik.
Warum eine Route nicht automatisch der tatsächliche Arbeitsweg ist
Wenn für die Abwesenheitslogik ein Weg zwischen zwei Orten berücksichtigt werden soll, kann ein Routingdienst eine mögliche Strecke und Fahrzeit berechnen.
Dabei sollte jedoch klar bleiben, was dieser Wert bedeutet.
Ein berechneter Routingwert ist nicht automatisch ein Nachweis dafür, dass der Fahrer genau diese Strecke in exakt dieser Zeit gefahren ist.
Er ist zunächst eine nach definierten Parametern ermittelte Routinginformation.
Wenn solche Daten für eine betriebliche Berechnungsregel verwendet werden, sollte diese Verwendung entsprechend klar definiert sein.
Feste Arbeitszeitregeln und tatsächliche Telematikzeiten
Nicht jeder Fahrerfall muss nach derselben Zeitlogik verarbeitet werden.
In einer Spedition kann es beispielsweise Mitarbeiter beziehungsweise Einsatzkonstellationen geben, für die feste Arbeitszeitregeln hinterlegt werden.
Andere Fälle können stärker auf vorhandenen System- und Telematikdaten beruhen.
Eine Abrechnungssoftware sollte deshalb mehrere klar definierte Berechnungswege unterstützen können, ohne die Herkunft der verwendeten Zeitwerte zu verschleiern.
Was passiert bei fehlenden Zeitdaten?
Fehlt beispielsweise Arbeitsbeginn oder Arbeitsende, kann die Abwesenheit möglicherweise nicht eindeutig berechnet werden.
In einem solchen Fall sollte die Software nicht einfach einen Standardwert einsetzen, wenn dafür keine definierte betriebliche Regel existiert.
Stattdessen kann der Sachverhalt als Prüffall behandelt werden.
Damit bleibt sichtbar:
- Welche Information fehlt?
- Welche Daten sind vorhanden?
- Welche Berechnung konnte deshalb nicht eindeutig durchgeführt werden?
Abwesenheitsberechnung und Prüffälle gehören zusammen
Eine automatisierte Abwesenheitsberechnung benötigt deshalb immer einen definierten Ausnahmeprozess.
Der Normalfall kann lauten:
Daten vollständig + Regel eindeutig → Abwesenheitszeit automatisch ermitteln.
Der Ausnahmefall:
Daten fehlen oder widersprechen sich → Fahrerfall prüfen.
Dadurch muss die Verwaltung nicht jeden Fahrerfall manuell neu berechnen.
Sie konzentriert sich auf diejenigen Fälle, bei denen die Datenlage tatsächlich nicht ausreicht.
Wie SpediFlow Arbeitszeit und Abwesenheitszeit darstellt
SpediFlow behandelt Arbeitszeit und Abwesenheitszeit in der aktuellen Anwendung als getrennte Informationen.
In der Detailansicht eines automatischen Spesenfalls sind unter anderem:
- Fahrer und Datum,
- Arbeitszeit,
- Abwesenheitszeit,
- Arbeitsweg,
- Tour beziehungsweise Route,
- relevante Geo-Daten und
- die erkannte Berechnungsregel
gemeinsam nachvollziehbar.
Dadurch wird nicht lediglich ein fertiger Spesenbetrag angezeigt.
Die Verwaltung kann sehen, welche zeitlichen und räumlichen Informationen für den Fahrerfall verwendet wurden.
Arbeitszeitregeln in SpediFlow
SpediFlow besitzt außerdem einen eigenen Bereich für Arbeitszeitregeln.
Dort können unter anderem entsprechende Regeln, Einsatzorte, Gültigkeiten und Mitarbeiterzuordnungen gepflegt werden.
Damit kann die fachliche Logik eines Fahrerfalls unabhängig von den reinen Telematik-Rohdaten hinterlegt werden.
Das ist insbesondere dann relevant, wenn unterschiedliche Fahrergruppen beziehungsweise Einsatzkonstellationen nicht nach derselben Berechnungsmethode verarbeitet werden sollen.
Warum die Gültigkeit einer Regel wichtig ist
Ein Fahrer kann heute unter anderen betrieblichen Voraussetzungen arbeiten als vor einem Jahr.
Deshalb sollte eine Regel nicht nur einem Mitarbeiter zugeordnet sein, sondern gegebenenfalls auch einen zeitlichen Gültigkeitsbereich besitzen.
Andernfalls könnte eine spätere Änderung unbeabsichtigt auf bereits historische Fahrerfälle wirken.
Für eine nachvollziehbare Abrechnung ist wichtig, dass sich ein Fahrerfall nach der Regel beurteilen lässt, die zum damaligen Zeitpunkt gültig war.
Prüffälle in SpediFlow
Reicht die Datengrundlage für eine eindeutige Verarbeitung nicht aus oder enthält der Fahrerfall Auffälligkeiten, kann er in der Spesen-Prüfung getrennt behandelt werden.
Dort stehen die relevanten Informationen des Falls gemeinsam zur Verfügung.
Damit entsteht nicht die Situation, dass eine unklare Abwesenheitszeit trotzdem automatisch in der normalen Monatsabrechnung verschwindet.
Manuelle Sonderfälle bleiben möglich
Neben automatischen Fällen und Prüffällen gibt es in der Praxis Sachverhalte, die bewusst manuell behandelt werden müssen.
SpediFlow führt solche manuellen Sonderfälle separat.
Dadurch bleibt erkennbar, dass ein Ergebnis nicht auf demselben automatischen Berechnungsweg entstanden ist wie ein normaler Fahrerfall.
Vom Fahrerfall zum Monatsabschluss
Die ermittelte Abwesenheitszeit ist nur eine Zwischenstufe des gesamten Abrechnungsprozesses.
Nach der Berechnung beziehungsweise Prüfung der einzelnen Fahrertage werden die Ergebnisse zum Monatsabschluss zusammengeführt.
In SpediFlow kann die Verwaltung vor dem Abschluss eine Abrechnungsvorschau pro Mitarbeiter betrachten.
Dort werden unter anderem Arbeitstage, Arbeitszeit und verschiedene Abrechnungswerte gemeinsam dargestellt.
Erst anschließend wird ein fester Monatsstand abgeschlossen.
Typische Fehler bei der Ermittlung von Abwesenheitszeiten
In der Praxis entstehen viele Fehler durch Vereinfachungen.
Typische Beispiele sind:
- Arbeitszeit wird pauschal als Abwesenheitszeit übernommen.
- Der Betriebshof wird ohne Prüfung automatisch als erste Tätigkeitsstätte behandelt.
- Umgekehrt wird pauschal angenommen, ein Berufskraftfahrer könne keine erste Tätigkeitsstätte haben.
- Arbeitsweg beziehungsweise Heimweg wird für jeden Fahrer identisch behandelt.
- Routingzeit und tatsächlich dokumentierte Zeit werden miteinander verwechselt.
- Nachtfahrten über Mitternacht werden einfach in zwei isolierte Tage aufgeteilt.
- Mehrtägige Touren werden wie mehrere unabhängige eintägige Einsätze behandelt.
- Fehlende Daten werden ungeprüft durch Standardwerte ersetzt.
Eine belastbare Digitalisierung muss solche Vereinfachungen vermeiden.
Checkliste: Abwesenheitszeit eines Berufskraftfahrers ermitteln
Vor der automatischen Berechnung sollten für den konkreten Prozess mindestens folgende Fragen geklärt sein:
- Welcher Mitarbeiter wird betrachtet?
- Welche arbeitszeitlichen Daten liegen vor?
- Hat der Fahrer eine erste Tätigkeitsstätte?
- Welche betriebliche Zuordnung beziehungsweise Regel gilt?
- Von welchem Ort beginnt die maßgebende Auswärtstätigkeit?
- Wann endet sie?
- Ist ein zusätzlicher Weg fachlich zu berücksichtigen?
- Welche Tour- und Geo-Daten stehen zur Verfügung?
- Handelt es sich um eine eintägige oder mehrtägige Auswärtstätigkeit?
- Erstreckt sich eine Tätigkeit ohne Übernachtung über Mitternacht?
- Gibt es Urlaub, Krankheit oder andere relevante Abwesenheiten?
- Sind die Daten vollständig und widerspruchsfrei?
- Kann der Fall automatisch verarbeitet werden oder ist eine Prüfung nötig?
Abwesenheitszeit ist eine fachliche Berechnung – kein einzelnes Datenfeld
Dieser Punkt ist für Digitalisierungsprojekte besonders wichtig.
Unternehmen suchen bei einer Integration häufig nach einem Feld namens „Abwesenheitszeit“.
In der Realität muss diese Information je nach Systemlandschaft und betrieblicher Situation aber erst aus mehreren Datenpunkten und Regeln abgeleitet werden.
Genau deshalb reicht es nicht, nur eine Schnittstelle zwischen zwei Systemen zu bauen.
Es muss auch definiert werden, wie aus den vorhandenen Informationen der fachlich richtige Fahrerfall entsteht.
Fazit: Der richtige Start- und Endpunkt entscheidet
Die Abwesenheitszeit eines Berufskraftfahrers ist eine zentrale Grundlage für die Spesenabrechnung.
Sie darf jedoch nicht pauschal mit der Arbeitszeit gleichgesetzt werden.
Für eine belastbare Berechnung müssen insbesondere:
- Wohnung,
- erste Tätigkeitsstätte beziehungsweise deren Fehlen,
- Betriebshof und Einsatzorte,
- Arbeitszeit,
- Tour- und Geo-Daten sowie
- die für den Mitarbeiter geltenden Regeln
im richtigen Zusammenhang betrachtet werden.
Die technische Herausforderung besteht deshalb nicht darin, zwei Uhrzeiten voneinander abzuziehen.
Die eigentliche Aufgabe lautet:
Den fachlich richtigen Beginn und das fachlich richtige Ende der Abwesenheit für den konkreten Fahrerfall zu bestimmen.
Eine sinnvolle Automatisierung kann diese Entscheidung bei eindeutig definierten Fällen regelbasiert durchführen.
Wo Daten oder fachliche Voraussetzungen fehlen, sollte sie dagegen genau diesen Sachverhalt sichtbar machen und eine gezielte Prüfung ermöglichen.
Weiterführende Artikel
Die grundlegende Spesenberechnung behandeln wir in Spesenabrechnung für Berufskraftfahrer: Abwesenheitszeiten richtig berechnen.
Den Unterschied zwischen beiden Zeitarten vertieft der Beitrag Arbeitszeit vs. Abwesenheitszeit beim Lkw-Fahrer.
Welche Rolle Wohnung, Betriebshof und Einsatzort bei der Berechnung spielen, erklärt Abwesenheit zwischen Wohnung, Betriebshof und Einsatzort.
Wie Telematikdaten als technische Grundlage genutzt werden können, zeigt Telematikdaten für die Spesenabrechnung: Leitfaden für Speditionen.
Welche zusätzlichen fachlichen Informationen neben der Telematik benötigt werden, lesen Sie in Telematikdaten allein reichen nicht: Welche fachlichen Informationen zusätzlich nötig sind.
Wie SpediFlow eindeutige und unklare Fahrerfälle trennt, erklären wir außerdem in Automatische Spesenabrechnung für Lkw-Fahrer: Was lässt sich wirklich automatisieren?.
Quellen und Stand
Stand: 18.08.2026
- § 9 Abs. 4 und Abs. 4a Einkommensteuergesetz (EStG) – erste Tätigkeitsstätte und Verpflegungsmehraufwendungen
- Lohnsteuer-Handbuch 2026 – § 9 EStG und Reisekosten
Dieser Beitrag dient der allgemeinen fachlichen Information und ersetzt keine steuerliche oder rechtliche Beratung. Die konkrete Einordnung von erster Tätigkeitsstätte, Abwesenheitszeit und Fahrten ist anhand der jeweiligen betrieblichen und arbeitsrechtlichen Verhältnisse zu prüfen.
Passend zum Thema
Abwesenheitszeiten automatisch weiterverarbeiten
Wie aus vorhandenen Zeit-, Orts- und Fahrerdaten automatisierbare Spesenfälle entstehen.