Inhaltsverzeichnis
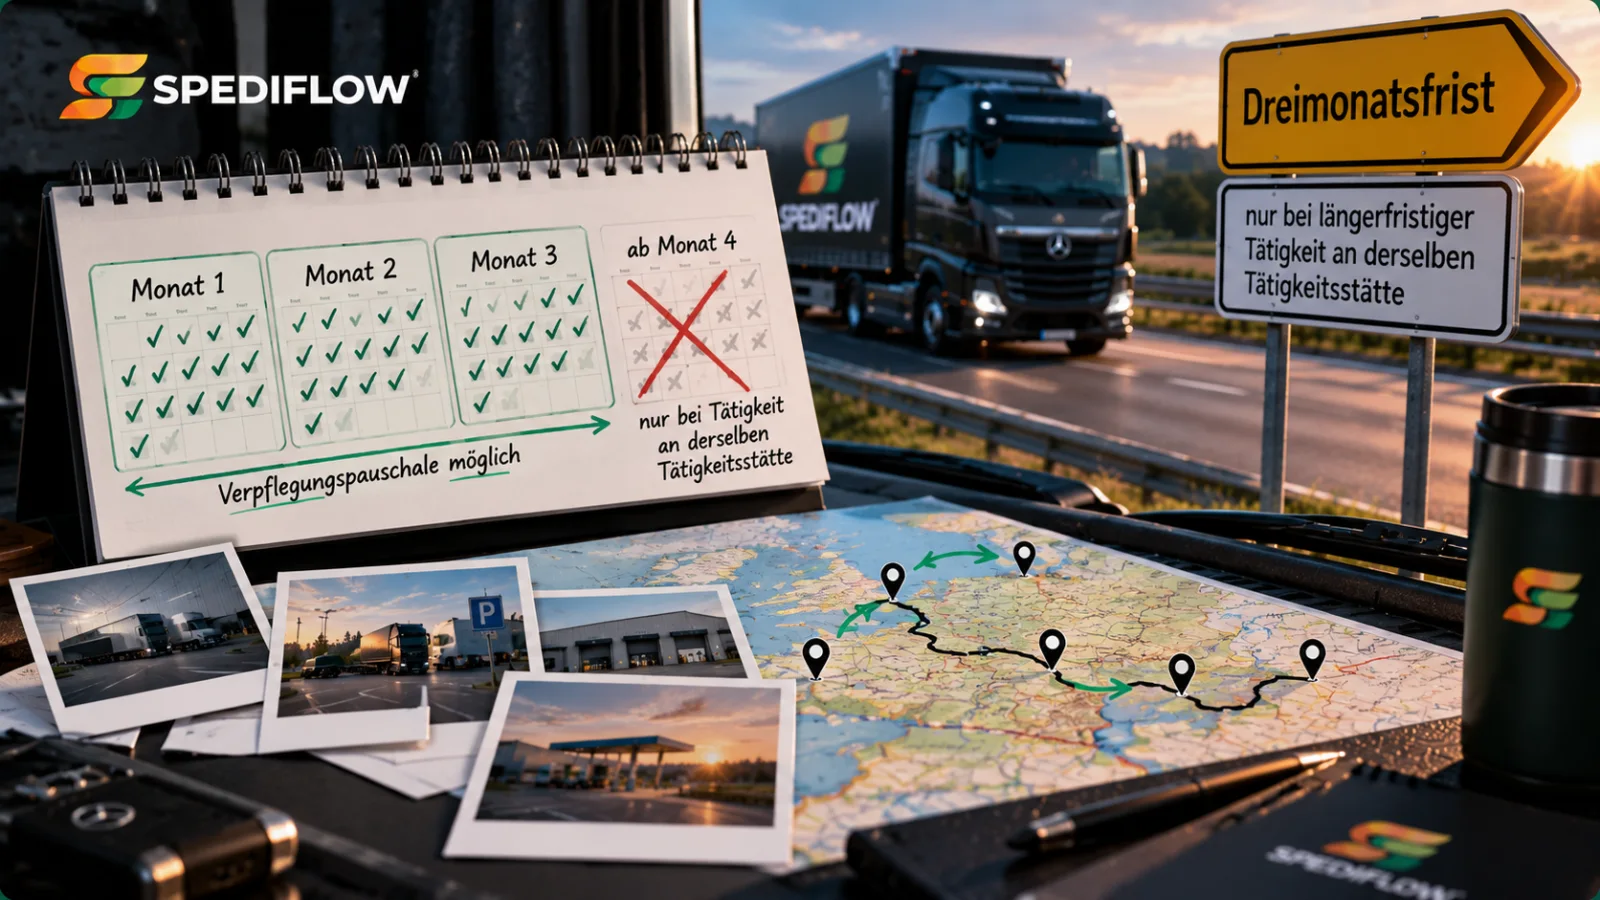
Die Dreimonatsfrist bedeutet nicht, dass Berufskraftfahrer nach drei Monaten grundsätzlich keine Verpflegungspauschalen mehr erhalten können. Entscheidend ist vielmehr, ob der Fahrer über einen längeren Zeitraum an derselben Tätigkeitsstätte beruflich tätig wird. Bei einer typischen Fahrtätigkeit mit wechselnden Routen, Kunden und Einsatzorten ist deshalb genau zu prüfen, ob überhaupt eine längerfristige Tätigkeit an derselben Tätigkeitsstätte vorliegt.
Die Dreimonatsfrist ist damit keine allgemeine zeitliche Obergrenze für Fahrerspesen. Sie ist eine Regel für bestimmte längerfristige Auswärtstätigkeiten an einem gleichbleibenden Tätigkeitsort.
Was bedeutet die Dreimonatsfrist?
Verpflegungsmehraufwendungen können bei einer beruflich veranlassten Auswärtstätigkeit grundsätzlich über Pauschalen berücksichtigt werden. Für eine längerfristige berufliche Tätigkeit an derselben Tätigkeitsstätte begrenzt § 9 Abs. 4a EStG den Ansatz der Verpflegungspauschalen auf die ersten drei Monate.
Die entscheidende Formulierung lautet also nicht einfach „drei Monate“, sondern:
längerfristige berufliche Tätigkeit an derselben Tätigkeitsstätte.
Genau diese Einschränkung ist für die Spesenabrechnung von Berufskraftfahrern wichtig. Wer seit sechs Monaten als Lkw-Fahrer beschäftigt ist, hat deshalb nicht automatisch seine Dreimonatsfrist überschritten. Auch eine mehrmonatige Fahrtätigkeit führt für sich genommen nicht dazu, dass sämtliche Verpflegungspauschalen entfallen.
Gilt die Dreimonatsfrist für Berufskraftfahrer?
Ja, sie kann gelten – aber nicht pauschal für die gesamte Fahrtätigkeit.
Bei einem Berufskraftfahrer muss betrachtet werden, wo und in welcher Form die berufliche Tätigkeit tatsächlich ausgeübt wird. Ein Fahrer, der täglich unterschiedliche Kunden, Be- und Entladestellen und Routen anfährt, befindet sich in einer anderen Situation als ein Arbeitnehmer, der für mehrere Monate durchgehend an derselben ortsfesten Tätigkeitsstätte eingesetzt wird.
Deshalb wäre die Aussage „Nach drei Monaten bekommt ein Lkw-Fahrer keine Spesen mehr“ fachlich zu pauschal.
Warum die Fahrtätigkeit entscheidend ist
Ein Lkw-Fahrer übt einen wesentlichen Teil seiner beruflichen Tätigkeit gerade nicht dauerhaft an einem einzigen ortsfesten Arbeitsplatz aus. Seine Tätigkeit findet während der Fahrt sowie an wechselnden Orten statt.
Typische Stationen können beispielsweise sein:
- der Betriebshof des eigenen Unternehmens,
- unterschiedliche Kundenstandorte,
- Be- und Entladestellen,
- Logistikzentren,
- Rast- und Übernachtungsorte,
- Werkstätten oder Tankstellen,
- wechselnde Einsatzorte im In- und Ausland.
Allein daraus, dass bestimmte Orte regelmäßig angefahren werden, folgt noch nicht automatisch eine längerfristige Tätigkeit an derselben Tätigkeitsstätte im Sinne der Dreimonatsfrist.
Wann kann die Dreimonatsfrist relevant werden?
Relevant wird sie insbesondere dann, wenn ein Arbeitnehmer über einen längeren Zeitraum an derselben Tätigkeitsstätte eingesetzt wird.
Bei Berufskraftfahrern kann deshalb ein Sonderfall entstehen, wenn der Fahrer neben seiner eigentlichen Fahrtätigkeit über längere Zeit einer bestimmten ortsfesten betrieblichen Einrichtung zugeordnet ist und dort tatsächlich längerfristig beruflich tätig wird.
Entscheidend ist dabei immer der konkrete Sachverhalt. Die bloße Zugehörigkeit zu einem Unternehmen oder die regelmäßige Rückkehr zu einem Betriebshof reicht nicht aus, um jeden Fahrer automatisch unter dieselbe Dreimonatsbetrachtung zu stellen.
Beispiel 1: Fahrer mit täglich wechselnden Touren
Ein Berufskraftfahrer startet regelmäßig zu unterschiedlichen nationalen und internationalen Touren. Er fährt verschiedene Kunden an, übernimmt und liefert Ladungen an wechselnden Orten und kehrt je nach Tour zum Betriebshof oder nach Hause zurück.
Er arbeitet bereits seit deutlich mehr als drei Monaten für dieselbe Spedition.
Die Beschäftigungsdauer allein löst die Dreimonatsfrist nicht aus. Entscheidend wäre eine längerfristige Tätigkeit an derselben Tätigkeitsstätte. Die laufende Fahrtätigkeit mit wechselnden Einsatzorten ist deshalb nicht einfach nach drei Monaten „verbraucht“.
Beispiel 2: Mehrmonatiger Einsatz an einem festen Standort
Anders kann die Beurteilung aussehen, wenn ein Arbeitnehmer für einen längeren Zeitraum tatsächlich an derselben ortsfesten Tätigkeitsstätte eingesetzt wird.
Wird beispielsweise über mehrere Monate hinweg an einem bestimmten Standort eines Kunden gearbeitet, muss geprüft werden, ob eine längerfristige berufliche Tätigkeit an derselben Tätigkeitsstätte vorliegt.
In diesem Fall kann die Dreimonatsfrist für die Verpflegungsmehraufwendungen relevant werden.
Der Unterschied zum ersten Beispiel liegt also nicht darin, dass beide Arbeitnehmer länger als drei Monate beschäftigt sind. Der Unterschied liegt in der Art und Ortsbindung ihrer Tätigkeit.
Was bedeutet „dieselbe Tätigkeitsstätte“?
Für die Dreimonatsfrist kommt es auf die konkrete Tätigkeitsstätte an. Mehrere ortsfeste betriebliche Einrichtungen innerhalb eines zusammenhängenden Werks- oder Betriebsgeländes können dabei steuerlich als eine Tätigkeitsstätte behandelt werden.
Werden dagegen einzelne ortsfeste Einrichtungen verschiedener Auftraggeber oder Kunden aufgesucht, können unterschiedliche Tätigkeitsstätten vorliegen.
Gerade im Transportbereich ist diese Unterscheidung wichtig. Dass ein Fahrer über Monate hinweg dieselbe Region befährt oder regelmäßig bestimmte Kunden beliefert, bedeutet nicht automatisch, dass seine gesamte Tätigkeit steuerlich als Tätigkeit an einer einzigen Tätigkeitsstätte behandelt werden kann.
Was passiert bei einer Unterbrechung?
Auch eine bereits laufende Dreimonatsfrist kann neu beginnen.
Nach § 9 Abs. 4a EStG führt eine Unterbrechung der beruflichen Tätigkeit an derselben Tätigkeitsstätte von mindestens vier Wochen zu einem Neubeginn der Dreimonatsfrist.
Dabei ist die Dauer der Unterbrechung entscheidend. Für die Praxis bedeutet das: Wird eine längerfristige Tätigkeit an einem bestimmten Ort unterbrochen und später wieder aufgenommen, muss geprüft werden, ob die Unterbrechung mindestens vier Wochen gedauert hat.
Beispiel 3: Einsatz wird für mehr als vier Wochen unterbrochen
Ein Fahrer wird vorübergehend über einen längeren Zeitraum an derselben Tätigkeitsstätte eingesetzt. Anschließend arbeitet er dort mehrere Wochen nicht und wird erst später wieder an diesem Standort eingesetzt.
Beträgt die Unterbrechung mindestens vier Wochen, beginnt die Dreimonatsfrist bei Wiederaufnahme der Tätigkeit an dieser Tätigkeitsstätte grundsätzlich neu.
Das zeigt, warum eine Spesenabrechnung nicht nur den Kalendermonat betrachten darf. Für bestimmte steuerliche Fragestellungen kann auch die Historie eines Einsatzes relevant sein.
Dreimonatsfrist und erste Tätigkeitsstätte sind nicht dasselbe
Ein weiterer häufiger Fehler besteht darin, die Dreimonatsfrist mit der ersten Tätigkeitsstätte gleichzusetzen.
Das sind unterschiedliche steuerliche Fragestellungen.
Die erste Tätigkeitsstätte beeinflusst unter anderem, wann eine berufliche Tätigkeit als Auswärtstätigkeit betrachtet wird. Die Dreimonatsfrist wiederum begrenzt Verpflegungspauschalen bei einer längerfristigen beruflichen Tätigkeit an derselben Tätigkeitsstätte.
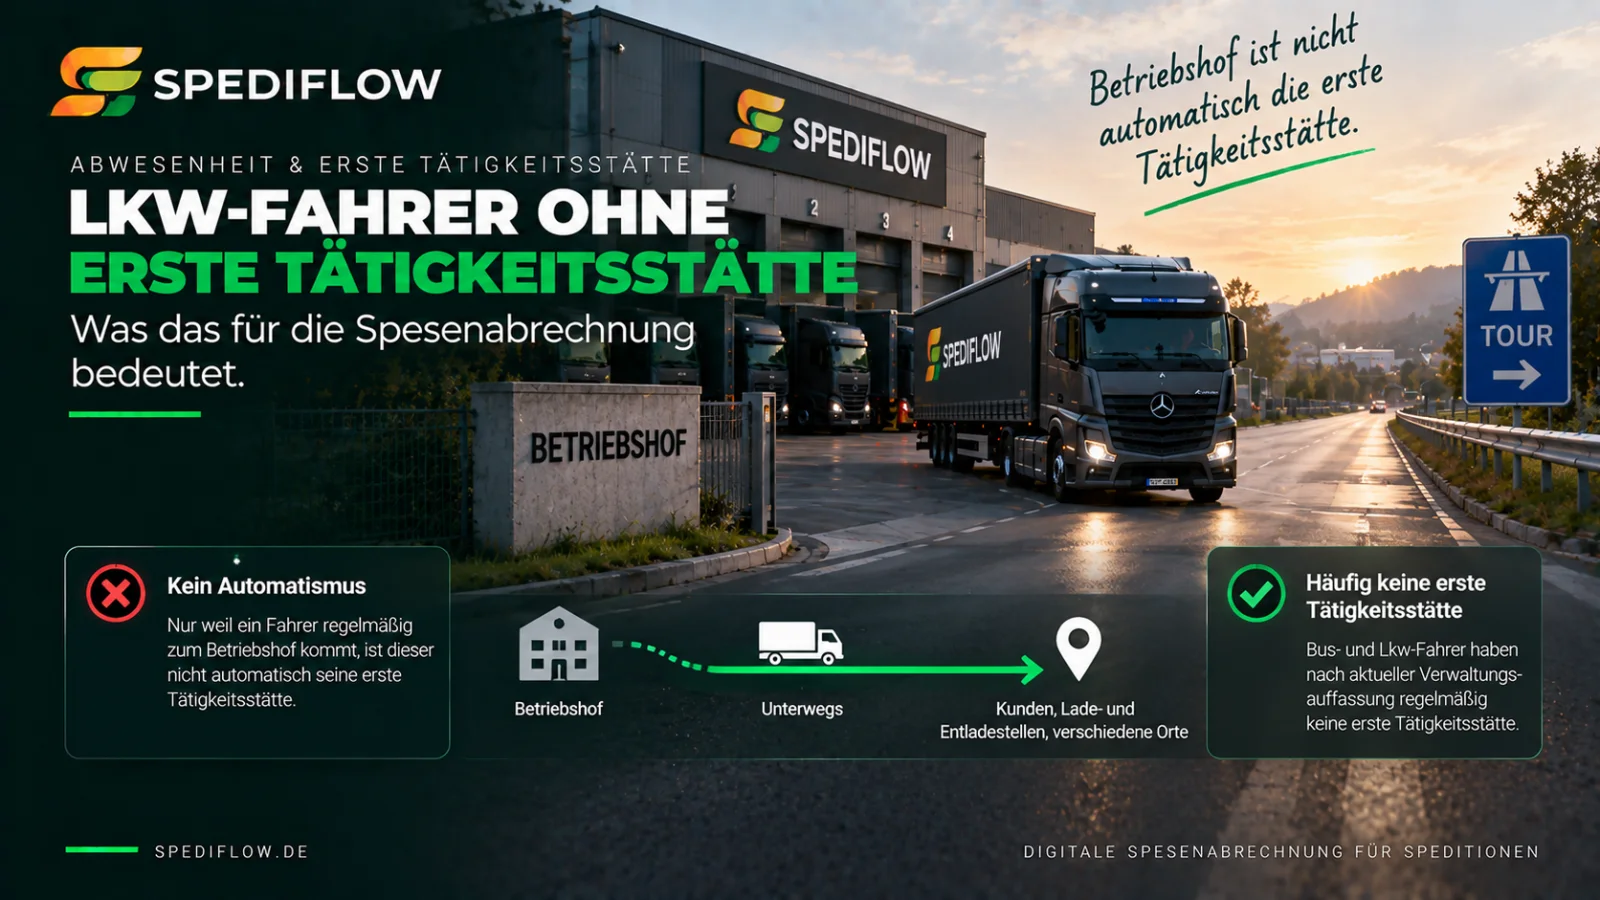
Gerade bei Berufskraftfahrern ist die Frage nach der ersten Tätigkeitsstätte häufig komplex. Ein Betriebshof, ein Sammelpunkt und eine erste Tätigkeitsstätte sind nicht automatisch dasselbe.
Mehr dazu lesen Sie in unserem Artikel Sammelpunkt oder erste Tätigkeitsstätte bei Lkw-Fahrern.
Was gilt bei einem Lkw-Fahrer ohne erste Tätigkeitsstätte?
Auch Arbeitnehmer ohne erste Tätigkeitsstätte können grundsätzlich Verpflegungsmehraufwendungen im Rahmen einer beruflichen Auswärtstätigkeit haben.
Das Einkommensteuergesetz enthält ausdrücklich Regelungen für Arbeitnehmer ohne erste Tätigkeitsstätte. Deshalb wäre auch hier die Schlussfolgerung falsch, dass ohne erste Tätigkeitsstätte entweder automatisch immer oder automatisch nie Verpflegungspauschalen anzusetzen wären.
Entscheidend bleiben die tatsächliche berufliche Abwesenheit, der konkrete Einsatz und die jeweils einschlägigen steuerlichen Voraussetzungen.
Die Besonderheiten erläutern wir ausführlicher unter Lkw-Fahrer ohne erste Tätigkeitsstätte: Was bedeutet das für die Spesenabrechnung?.
Typische Fehlannahmen zur Dreimonatsfrist
In der Praxis lassen sich mehrere Aussagen nicht pauschal auf Berufskraftfahrer übertragen:
- „Nach drei Monaten im Unternehmen gibt es keine Spesen mehr.“
Die Beschäftigungsdauer ist nicht das entscheidende Kriterium. - „Ein Stammfahrer hat nach drei Monaten keine Verpflegungspauschale mehr.“
Auch die dauerhafte Beschäftigung als Fahrer sagt noch nichts darüber aus, ob eine längerfristige Tätigkeit an derselben Tätigkeitsstätte vorliegt. - „Wer immer am selben Betriebshof startet, fällt automatisch unter die Dreimonatsfrist.“
Startort, erste Tätigkeitsstätte, Sammelpunkt und längerfristige Tätigkeit an derselben Tätigkeitsstätte müssen fachlich voneinander getrennt betrachtet werden. - „Nach drei Monaten ist die Frist endgültig verbraucht.“
Eine mindestens vierwöchige Unterbrechung der Tätigkeit an derselben Tätigkeitsstätte kann einen Neubeginn auslösen.
Warum die Dreimonatsfrist in einer automatischen Spesenabrechnung nicht pauschal angewendet werden darf
Für eine digitale Spesenabrechnung bedeutet das: Ein System darf nicht einfach anhand des Eintrittsdatums eines Fahrers feststellen, dass nach drei Monaten keine Verpflegungspauschalen mehr berücksichtigt werden.
Die Berechnung muss auf den tatsächlichen Abrechnungsfall ausgerichtet sein. Dazu gehören unter anderem die berufliche Abwesenheit, die Tätigkeitsorte, die zeitliche Einordnung und die für den Mitarbeiter geltenden steuerlichen Rahmenbedingungen.
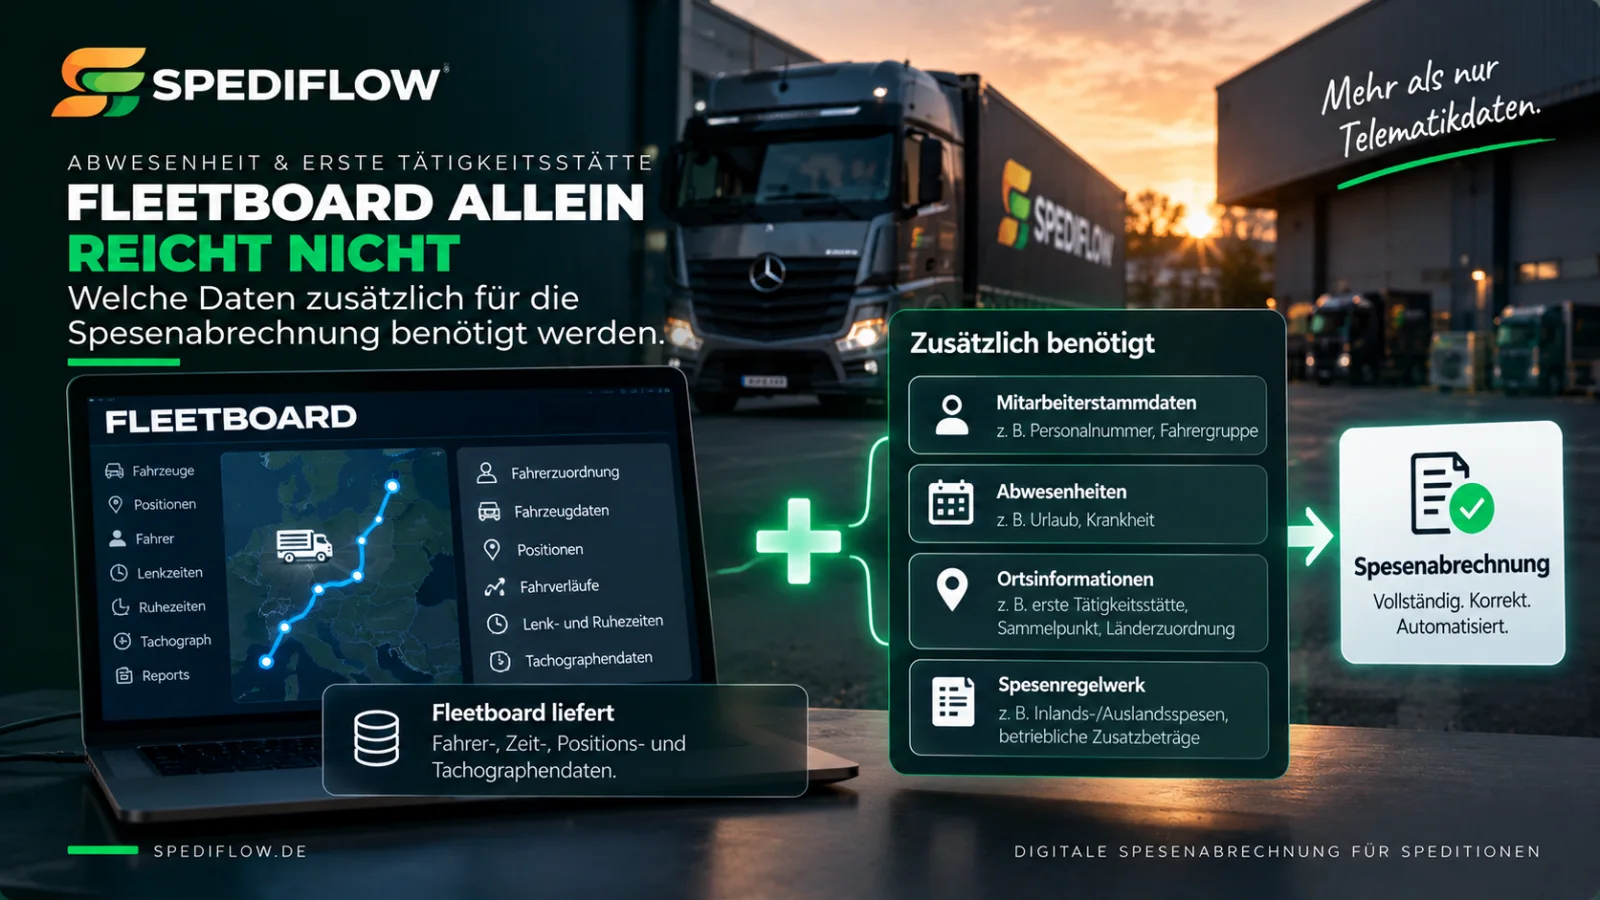
Das ist ein gutes Beispiel dafür, warum reine Zeit- oder Positionsdaten noch keine fertige Spesenabrechnung ergeben. Wie verschiedene Datenquellen für die Berechnung zusammenspielen, zeigen wir im Fachartikel Telematik, Mitarbeiterdaten und Abwesenheiten zusammenführen.
Was Speditionen bei der Dreimonatsfrist dokumentieren sollten
Ist die Dreimonatsfrist in einem konkreten Fahrerfall relevant, sollte nachvollziehbar sein, worauf die Beurteilung basiert. Dazu können insbesondere gehören:
- der betroffene Mitarbeiter,
- die konkrete Tätigkeitsstätte,
- Beginn des längerfristigen Einsatzes,
- Zeiträume der Tätigkeit,
- relevante Unterbrechungen,
- eine spätere Wiederaufnahme der Tätigkeit.
Damit lässt sich auch später nachvollziehen, warum eine Verpflegungspauschale berücksichtigt oder aufgrund der Dreimonatsfrist nicht mehr angesetzt wurde.
Fazit: Drei Monate Beschäftigung sind nicht drei Monate Dreimonatsfrist
Für Berufskraftfahrer gibt es keine allgemeine Regel, nach der nach drei Monaten automatisch sämtliche Verpflegungspauschalen entfallen.
Die Dreimonatsfrist betrifft eine längerfristige berufliche Tätigkeit an derselben Tätigkeitsstätte. Bei der typischen Fahrtätigkeit mit wechselnden Routen und Einsatzorten muss deshalb zunächst geprüft werden, ob diese Voraussetzung überhaupt erfüllt ist.
Kommt die Dreimonatsfrist im konkreten Fall zur Anwendung, ist zusätzlich zu berücksichtigen, wann sie beginnt und ob eine Unterbrechung von mindestens vier Wochen einen Neubeginn auslöst.
Für die Spesenabrechnung bedeutet das vor allem: Nicht pauschal nach Beschäftigungsdauer entscheiden, sondern den tatsächlichen Tätigkeits- und Abwesenheitsfall des Fahrers betrachten.
Grundlagen zu den Verpflegungspauschalen finden Sie im Ratgeber Verpflegungsmehraufwand für Berufskraftfahrer: Regeln, Pauschalen und Praxisfälle. Wie SpediFlow aus vorhandenen Daten abrechenbare Fahrerfälle bildet, zeigen wir außerdem unter SpediFlow im Detail.