Inhaltsverzeichnis
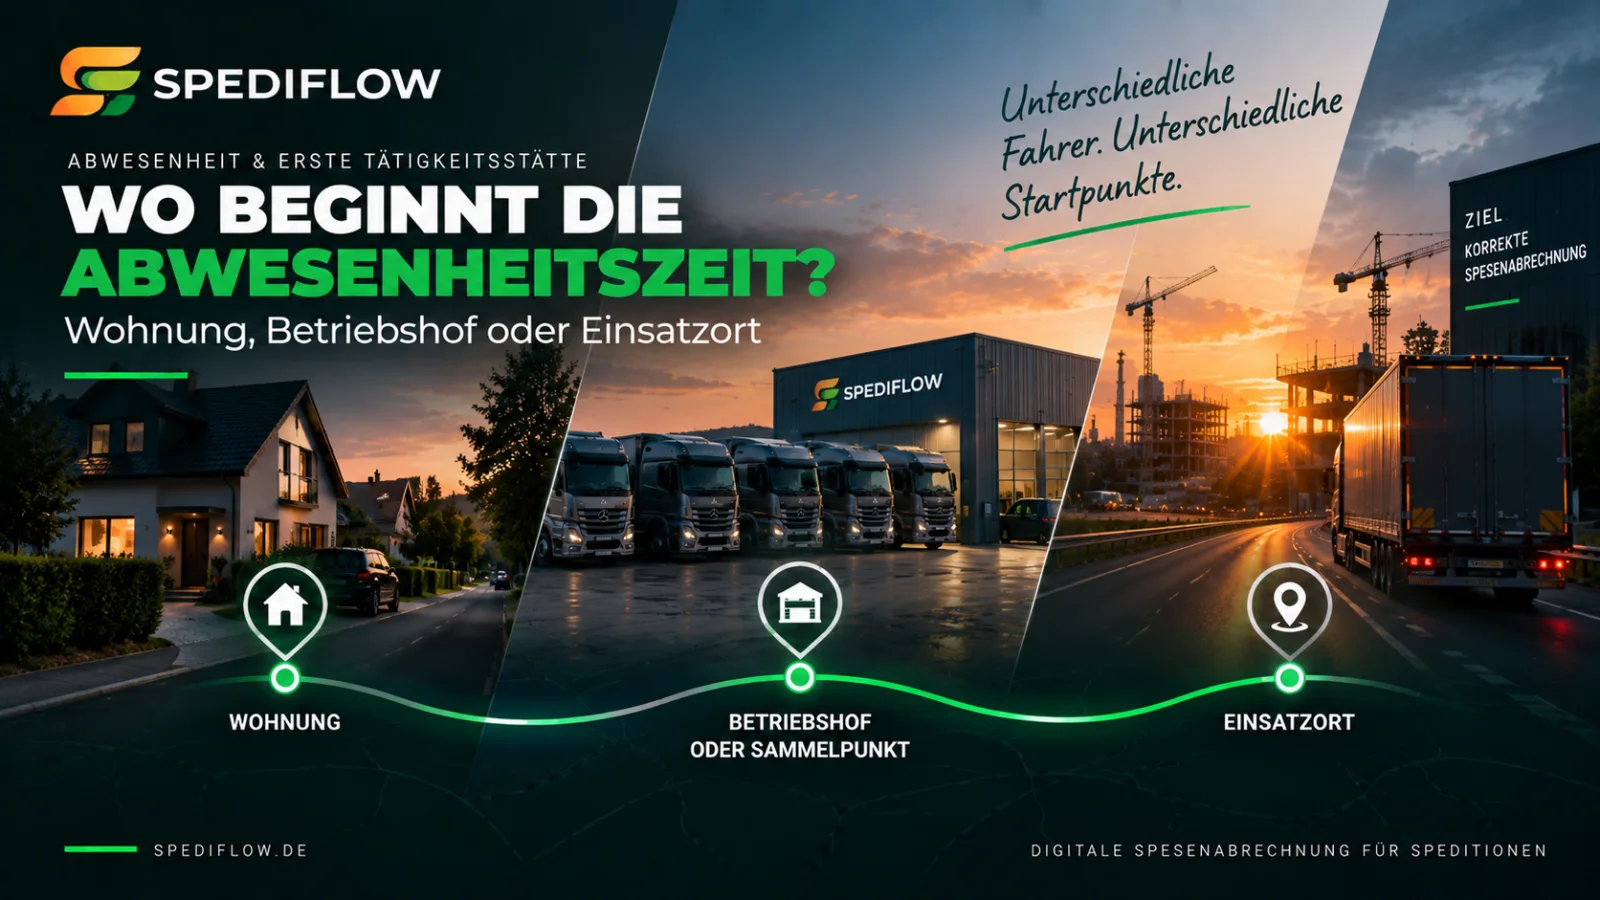
Ob bei einem Lkw-Fahrer die Wohnung, der Betriebshof oder ein anderer Einsatzort für den Beginn der spesenrelevanten Abwesenheit maßgeblich ist, hängt von der steuerlichen und betrieblichen Einordnung des konkreten Fahrers ab.
Entscheidend ist insbesondere, ob eine erste Tätigkeitsstätte besteht, ob ein Betriebshof lediglich als Sammelpunkt aufgesucht wird und wo die berufliche Auswärtstätigkeit tatsächlich beginnt beziehungsweise endet. Deshalb darf eine digitale Spesenabrechnung nicht für alle Fahrer pauschal denselben Startpunkt verwenden.
Warum der Startpunkt für die Spesenabrechnung so wichtig ist
Für Verpflegungsmehraufwendungen stellt § 9 Abs. 4a EStG auf eine berufliche Tätigkeit außerhalb der Wohnung und der ersten Tätigkeitsstätte ab.
Bei einer eintägigen Auswärtstätigkeit ohne Übernachtung entsteht im Inland grundsätzlich eine Verpflegungspauschale von 14 Euro, wenn die maßgebende Abwesenheit mehr als acht Stunden beträgt.
Damit kann bereits eine unterschiedliche Einordnung des Startpunkts zu einem anderen Ergebnis führen.
Vereinfachtes Beispiel
| Ereignis | Zeitpunkt |
|---|---|
| Wohnung verlassen | 05:30 Uhr |
| Betriebshof erreicht | 06:00 Uhr |
| Fahrzeug übernommen / Einsatz begonnen | 06:15 Uhr |
| Einsatz beendet | 14:00 Uhr |
| Wohnung erreicht | 14:30 Uhr |
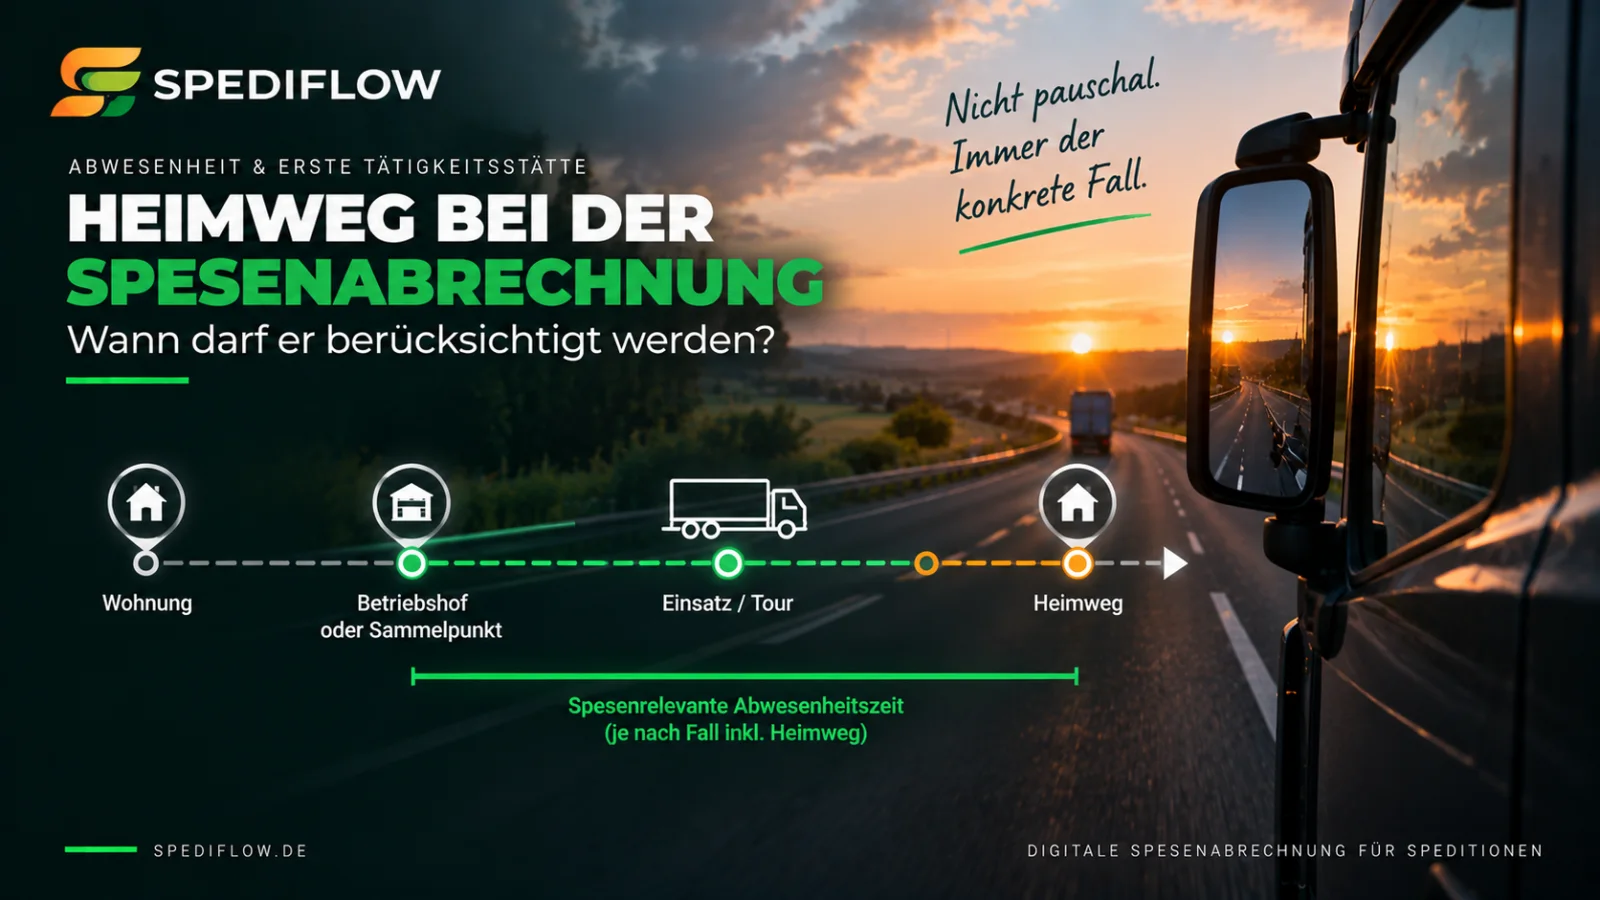
Je nachdem, welcher Zeitraum für den konkreten Fahrer fachlich maßgebend ist, entstehen sehr unterschiedliche Abwesenheitszeiten.
Deshalb sollte eine Software nicht einfach den frühesten vorhandenen Zeitstempel verwenden.
Welche Orte müssen voneinander unterschieden werden?
In Fahrerprozessen tauchen regelmäßig mehrere Orte auf, die technisch ähnlich aussehen können, steuerlich aber unterschiedliche Funktionen haben.
Besonders wichtig sind:
- Wohnung des Fahrers,
- erste Tätigkeitsstätte,
- Sammelpunkt,
- Betriebshof,
- Ort der Fahrzeugübernahme und
- wechselnder Einsatzort.
Ein Betriebshof kann dabei beispielsweise erste Tätigkeitsstätte sein, lediglich als Sammelpunkt dienen oder für einen anderen Fahrer eine wiederum andere Rolle haben.
Die physische Adresse allein beantwortet die steuerliche Frage deshalb nicht.
1. Die Wohnung
Die Wohnung ist für die Verpflegungspauschalen ein zentraler Bezugspunkt.
Hat ein Arbeitnehmer keine erste Tätigkeitsstätte, gelten die gesetzlichen Regeln für die Auswärtstätigkeit entsprechend. Für die Abwesenheitsbetrachtung ist dann insbesondere die Abwesenheit von der Wohnung maßgebend.
Das bedeutet jedoch nicht, dass eine Software pauschal bei jedem Lkw-Fahrer den Zeitpunkt des Verlassens der Wohnung als Start verwenden darf.
Zunächst muss feststehen, dass die zugrunde liegende Einordnung für diesen Fahrer tatsächlich passt.
2. Die erste Tätigkeitsstätte
Eine erste Tätigkeitsstätte ist nach § 9 Abs. 4 EStG eine ortsfeste betriebliche Einrichtung des Arbeitgebers, eines verbundenen Unternehmens oder eines vom Arbeitgeber bestimmten Dritten, der der Arbeitnehmer dauerhaft zugeordnet ist.
Vorrangig kommt es dabei auf die dienst- beziehungsweise arbeitsrechtliche Zuordnung an.
Existiert eine erste Tätigkeitsstätte, kann die Auswärtstätigkeit nicht einfach so behandelt werden, als wäre jeder Zeitraum ab Verlassen der Wohnung bereits spesenrelevante Abwesenheit.
Für die Verpflegungspauschalen ist die Abwesenheit von Wohnung und erster Tätigkeitsstätte maßgebend.
Beispiel mit erster Tätigkeitsstätte
Ein Fahrer fährt morgens von seiner Wohnung zu einer betrieblichen Einrichtung, die für ihn tatsächlich erste Tätigkeitsstätte ist.
Dort nimmt er anschließend eine auswärtige Fahrtätigkeit auf.
Dann ist die normale Fahrt von der Wohnung zu dieser ersten Tätigkeitsstätte nicht einfach derselbe Sachverhalt wie die anschließende berufliche Auswärtstätigkeit.
Der Betriebshof kann in diesem Fall für die Abwesenheitslogik eine wesentlich andere Bedeutung haben als bei einem Fahrer ohne erste Tätigkeitsstätte.
3. Der Betriebshof
Der Begriff Betriebshof beschreibt zunächst einen betrieblichen Ort.
Er sagt noch nicht, welche steuerliche Funktion dieser Ort für einen bestimmten Fahrer besitzt.
Ein Fahrer kann dort beispielsweise:
- sein Fahrzeug übernehmen,
- das Fahrzeug abstellen,
- Unterlagen abgeben,
- Wartungs- oder Pflegearbeiten durchführen,
- Personalangelegenheiten erledigen oder
- weitere Tätigkeiten ausführen.
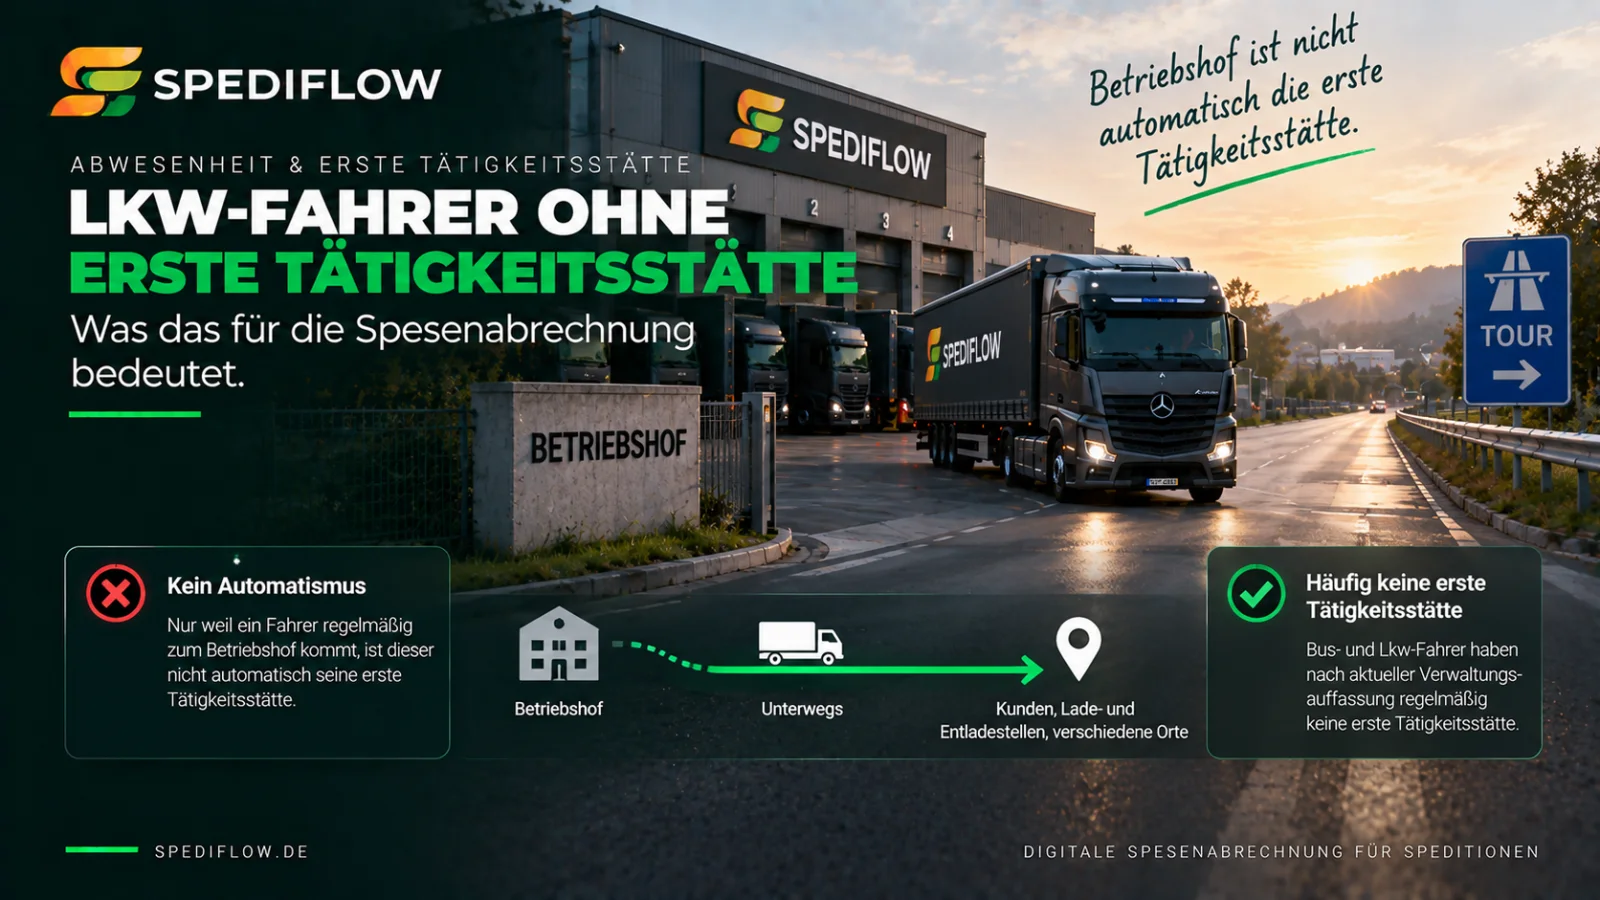
Die Tatsache, dass der Betriebshof täglich aufgesucht wird, reicht für sich allein nicht aus, um daraus automatisch eine erste Tätigkeitsstätte abzuleiten.
Das BMF-Beispiel für Lkw-Fahrer
Die amtlichen Reisekostengrundsätze enthalten genau für diese Frage ein Beispiel mit einem Lkw-Fahrer.
Der Fahrer soll typischerweise arbeitstäglich den Betriebssitz aufsuchen, dort sein Fahrzeug abholen und Wartungs- beziehungsweise Pflegearbeiten durchführen.
Allein diese Hilfs- und Nebentätigkeiten führen nach den quantitativen Kriterien nicht zu einer ersten Tätigkeitsstätte.
Der Betriebssitz kann in einer solchen Konstellation vielmehr ein Sammelpunkt sein.
Anders kann die Situation aussehen, wenn der Arbeitgeber den Fahrer arbeitsrechtlich wirksam diesem Betriebssitz als erster Tätigkeitsstätte zuordnet.
Damit wird deutlich:
Der gleiche Betriebshof kann je nach arbeitsrechtlicher Zuordnung eine unterschiedliche steuerliche Funktion haben.
4. Der Sammelpunkt
Ein Arbeitnehmer ohne erste Tätigkeitsstätte kann vom Arbeitgeber verpflichtet werden, dauerhaft und typischerweise arbeitstäglich einen festgelegten Ort aufzusuchen, um dort seine Tätigkeit aufzunehmen.
Bei Fahrpersonal kann dies beispielsweise der Ort sein, an dem das Fahrzeug übernommen wird.
Ein solcher Sammelpunkt ist nicht automatisch eine erste Tätigkeitsstätte.
Für bestimmte Fahrtkostenfolgen sieht das Einkommensteuergesetz zwar eine besondere Behandlung vor.
Für die Verpflegungspauschalen bedeutet diese Fahrtkostenregel aber nicht automatisch, dass aus dem Sammelpunkt eine erste Tätigkeitsstätte wird.
Deshalb müssen Fahrtkostenlogik und Abwesenheitslogik voneinander getrennt betrachtet werden.
5. Der Einsatzort
Neben Wohnung und Betriebshof können weitere Einsatzorte relevant sein.
Beispiele:
- ein anderer Fahrzeugstandort,
- eine Niederlassung,
- ein Kundenstandort,
- ein wechselnder Umschlagplatz oder
- ein temporärer Ort der Fahrzeugübernahme.
Bei einem wechselnden Fahrerprozess kann deshalb nicht vorausgesetzt werden, dass die Tätigkeit jeden Tag am selben Betriebshof beginnt.
Für eine automatisierte Abrechnung muss bekannt sein, welcher Ort für den konkreten Fahrerfall tatsächlich verwendet werden soll.
Ort der Fahrzeugübernahme und erste Tätigkeitsstätte sind nicht dasselbe
Dieser Unterschied ist besonders wichtig.
Eine Telematik kann möglicherweise zeigen, dass ein Fahrer morgens an einem bestimmten Ort ein Fahrzeug übernimmt.
Das ist eine tatsächliche Information.
Die Telematik kann daraus aber nicht selbst ableiten, dass dieser Ort eine erste Tätigkeitsstätte ist.
Dafür fehlen ihr unter anderem Informationen über die arbeitsrechtliche Zuordnung des Mitarbeiters.
Eine digitale Spesenabrechnung sollte deshalb technische Beobachtung und fachliche Einordnung getrennt halten.
Drei Fahrer – derselbe Betriebshof – drei mögliche Situationen
Wie wichtig diese Trennung ist, zeigt ein Vergleich.
| Fahrer | Situation | Mögliche Bedeutung des Betriebshofs |
|---|---|---|
| Fahrer A | Dauerhaft arbeitsrechtlich dem Betriebshof zugeordnet | Kann erste Tätigkeitsstätte sein |
| Fahrer B | Keine erste Tätigkeitsstätte, tägliche Fahrzeugübernahme am Betriebshof | Kann Sammelpunkt sein |
| Fahrer C | Wechselnde Fahrzeugübernahme an verschiedenen Orten | Keine pauschale Einordnung allein aufgrund eines Betriebshofs |
Die GPS-Position am Morgen könnte bei Fahrer A und B exakt gleich aussehen.
Die fachliche Bedeutung des Ortes kann trotzdem unterschiedlich sein.
Warum eine GPS-Regel wie „Geofence verlassen = Abwesenheitsbeginn“ nicht reicht
Technisch wäre eine solche Automatisierung einfach.
Man hinterlegt einen Geofence um den Betriebshof.
Sobald das Fahrzeug diesen Bereich verlässt, startet die Abwesenheit.
Das Problem: Damit würde die Software unterstellen, dass der Betriebshof für alle Fahrer dieselbe fachliche Funktion besitzt.
Das muss nicht stimmen.
Ein Geofence kann wertvolle technische Informationen liefern. Er beantwortet aber nicht die zugrunde liegende steuerliche Frage.
Warum „Wohnung verlassen = Abwesenheitsbeginn“ ebenfalls keine globale Regel sein darf
Die Gegenrichtung wäre genauso problematisch.
Würde eine Software bei jedem Fahrer die Abwesenheit grundsätzlich mit dem Verlassen der Wohnung beginnen lassen, könnten Fälle mit bestehender erster Tätigkeitsstätte falsch eingeordnet werden.
Deshalb darf auch die Wohnung nicht ohne vorherige Fahrerklassifikation zum universellen Startpunkt erklärt werden.
Der richtige Ablauf lautet: erst einordnen, dann berechnen
Ein sinnvoller Prozess besteht aus zwei getrennten Schritten.
Schritt 1: Fachliche Einordnung
Für den Mitarbeiter wird festgelegt:
- ob eine erste Tätigkeitsstätte besteht,
- welcher Ort diese gegebenenfalls ist,
- ob ein Sammelpunkt relevant ist,
- welche Einsatzorte genutzt werden und
- welche Berechnungslogik daraus folgt.
Schritt 2: Technische Anwendung
Erst danach können vorhandene Daten verwendet werden, um den Fahrerfall tatsächlich zu berechnen.
Dazu können gehören:
- Arbeitszeiten,
- Telematikzeiten,
- Geo-Daten,
- Tourinformationen und
- gegebenenfalls Routingwerte.
Damit entscheidet nicht die Technik, welche steuerliche Regel gilt. Sie wendet die zuvor definierte Regel reproduzierbar an.
Beispiel 1: Wohnung als relevanter Ausgangspunkt
Ein Fahrer hat nach der vorgenommenen Einordnung keine erste Tätigkeitsstätte.
Er verlässt morgens seine Wohnung, fährt zum festgelegten Fahrzeugstandort, übernimmt den Lkw und beginnt anschließend seine Tour.
Für die Verpflegungsabrechnung kann in einer solchen Konstellation die Abwesenheit von der Wohnung maßgebend sein.
Die reine Arbeitszeiterfassung ab Fahrzeugübernahme würde dann möglicherweise einen kürzeren Zeitraum zeigen als die steuerlich relevante Abwesenheit.
Beispiel 2: Betriebshof als erste Tätigkeitsstätte
Ein anderer Fahrer ist dauerhaft einer ortsfesten betrieblichen Einrichtung als erster Tätigkeitsstätte zugeordnet.
Er fährt morgens zunächst von seiner Wohnung zu dieser Tätigkeitsstätte und startet anschließend von dort seine auswärtige Tour.
Die Fahrt Wohnung – erste Tätigkeitsstätte ist damit nicht einfach Bestandteil derselben Auswärtstätigkeit.
Für die spesenrelevante Abwesenheit muss berücksichtigt werden, wann der Fahrer tatsächlich von Wohnung und erster Tätigkeitsstätte abwesend ist.
Beispiel 3: Betriebshof als Sammelpunkt
Ein Fahrer ohne erste Tätigkeitsstätte muss arbeitstäglich einen festgelegten Betriebshof aufsuchen, um dort seinen Lkw zu übernehmen.
Dieser Betriebshof ist für ihn nach der vorgenommenen Einordnung ein Sammelpunkt.
Dann darf nicht automatisch dieselbe Abwesenheitslogik verwendet werden wie bei Fahrer 2 mit erster Tätigkeitsstätte.
Gerade dieser Unterschied zeigt, warum „Betriebshof“ als einzelnes Stammdatenfeld für eine zuverlässige Berechnung nicht ausreicht.
Beispiel 4: wechselnder Einsatzort
Ein Fahrer übernimmt sein Fahrzeug montags am Standort A, dienstags am Standort B und mittwochs direkt an einem anderen betrieblich vorgegebenen Ort.
Eine feste Regel wie:
„Abwesenheit immer ab Betriebshof A“
würde offensichtlich nicht zum tatsächlichen Einsatz passen.
In solchen Konstellationen muss der konkrete relevante Einsatzort dem jeweiligen Fahrerfall zugeordnet werden können.
Was bedeutet „Startpunkt“ eigentlich technisch?
Auch technisch sollte klar unterschieden werden.
Ein Startpunkt kann verschiedene Dinge bedeuten:
- Start der Arbeitszeit,
- erste Telematikaktivität,
- erste Fahrzeugbewegung,
- Verlassen eines Geofence,
- Verlassen der Wohnung,
- Ankunft am Betriebshof oder
- fachlich ermittelter Beginn der steuerlichen Abwesenheit.
Diese Werte dürfen nicht unter einem einzigen Feld „Start“ zusammengefasst werden.
Für eine nachvollziehbare Abrechnung muss sichtbar bleiben, welcher Wert welchen Zweck erfüllt.
Arbeitsbeginn ist ein Datenpunkt – kein steuerliches Urteil
Ein Telematiksystem kann einen Arbeitsbeginn liefern.
Das ist für die Verarbeitung wertvoll.
Der Datensatz beantwortet aber zunächst nur:
„Ab wann wurde in diesem System Arbeitszeit erfasst?“
Ob die spesenrelevante Abwesenheit zu genau diesem Zeitpunkt beginnt, ist eine weitere Entscheidung.
Deshalb sollte die Arbeitszeit als Ausgangsinformation gespeichert und die Abwesenheitszeit separat ermittelt werden.
Welche Rolle kann Routing spielen?
Wenn nach der fachlichen Einordnung ein zusätzlicher Weg zwischen zwei relevanten Orten berücksichtigt werden soll, kann Routing technisch helfen.
Beispielsweise könnte eine definierte Verbindung zwischen:
- Wohnung und Einsatzort oder
- Wohnung und Betriebshof
benötigt werden.
Ein Routingdienst kann dafür eine Strecke beziehungsweise Fahrzeit berechnen.
Wichtig bleibt:
Routing entscheidet nicht, ob dieser Weg steuerlich relevant ist.
Das Regelwerk entscheidet, ob der Weg einbezogen wird. Das Routing liefert anschließend lediglich einen technischen Wert für die definierte Verbindung.
Routingzeit und tatsächlich aufgezeichnete Fahrzeit nicht vermischen
Eine berechnete Routingzeit ist eine modellierte Fahrzeit zwischen zwei Orten.
Sie ist nicht automatisch identisch mit der tatsächlich gefahrenen Zeit.
Wenn ein System Routing verwendet, sollte deshalb nachvollziehbar sein:
- welche beiden Orte verwendet wurden,
- welcher Routingwert entstand und
- nach welcher Regel dieser Wert in die Abwesenheit eingeflossen ist.
Was passiert beim Tourende?
Die gleiche Logik gilt spiegelbildlich am Ende des Fahrerfalls.
Auch dort muss geklärt sein:
- Endet die relevante Abwesenheit mit dem Arbeitsende?
- Mit der Rückkehr zum Betriebshof?
- Mit der Rückkehr zur Wohnung?
- Oder überhaupt nicht, weil eine mehrtägige Tour fortgesetzt wird?
Deshalb gehören Start- und Endlogik zusammen.
Ein System, das nur den Beginn korrekt behandelt, kann trotzdem eine falsche Gesamtabwesenheit erzeugen.
Was passiert bei einer mehrtägigen Tour?
Bei einer mehrtägigen Fahrt mit Übernachtung gibt es nicht jeden Abend einen neuen Startpunkt für eine unabhängige eintägige Abwesenheit.
Die berufliche Reise läuft über mehrere Kalendertage weiter.
Die einzelnen Tage werden anschließend unter anderem als:
- Anreisetag,
- vollständiger Zwischentag und
- Abreisetag
eingeordnet.
Eine Abwesenheitslogik muss deshalb erkennen können, ob ein Fahrer tatsächlich zur Wohnung zurückgekehrt ist oder ob die Reise fortgesetzt wird.
Was passiert, wenn der Einsatz außerhalb des normalen Betriebshofs beginnt?
Auch das kommt in der Fahrerpraxis vor.
Ein Fahrzeug kann beispielsweise an einem anderen Standort stehen oder ein Fahrer übernimmt seine Tätigkeit außerhalb des typischen Betriebshofs.
Dann darf ein fest hinterlegter Standardstandort nicht zwangsläufig für diesen Tag verwendet werden.
Der relevante Einsatzort muss zum tatsächlichen Fall passen.
Solche Konstellationen werden später im Cluster noch einmal separat vertieft.
Was passiert, wenn sich die Zuordnung eines Fahrers ändert?
Ein weiteres wichtiges Thema ist die zeitliche Gültigkeit.
Ein Mitarbeiter kann beispielsweise ab einem bestimmten Datum einem anderen betrieblichen Standort zugeordnet werden.
Dann darf eine neue Regel nicht automatisch alte Fahrerfälle verändern.
Für einen nachvollziehbaren Prozess sollte deshalb feststellbar sein:
- welche Regel galt,
- für welchen Mitarbeiter und
- in welchem Zeitraum.
Warum das für historische Abrechnungen wichtig ist
Angenommen, ein Fahrer hatte im Januar eine andere Zuordnung als im August.
Wird im August lediglich das aktuelle Stammdatenfeld überschrieben und anschließend ein Januarfahrerfall erneut aufgerufen, könnte das System theoretisch eine andere Abwesenheitslogik anwenden als ursprünglich.
Das wäre für einen nachvollziehbaren Abrechnungsprozess problematisch.
Deshalb gehören Regelgültigkeit und historischer Abrechnungsstand zusammen.
Was muss ein Unternehmen fachlich festlegen?
Eine Software kann den rechtlichen und betrieblichen Sachverhalt nicht selbst erfinden.
Vor der Automatisierung muss deshalb geklärt sein:
- Besteht eine erste Tätigkeitsstätte?
- Wenn ja: Welche?
- Wenn nein: Gibt es einen Sammelpunkt?
- Welche betrieblichen Orte sind für den Fahrer relevant?
- Wie beginnt die maßgebende Abwesenheit?
- Wie endet sie?
- Welche Regeln gelten bei wechselnden Einsatzorten?
- Wie werden mehrtägige Touren behandelt?
- Ab welchem Datum gilt die jeweilige Einordnung?
Erst danach sollte eine technische Regel daraus gebaut werden.
Warum nicht einfach jeden Fahrer einzeln manuell berechnen?
Bei wenigen Mitarbeitern kann das funktionieren.
Mit steigender Fahrerzahl entsteht jedoch jeden Monat dieselbe Entscheidung erneut.
Wenn die fachliche Ausgangssituation eines Fahrers stabil ist, ist es ineffizient, sie bei jedem Fahrertag wieder manuell zu rekonstruieren.
Eine sinnvollere Struktur lautet:
Einordnung einmal fachlich festlegen → als Regel hinterlegen → auf passende Fahrerfälle anwenden → nur Abweichungen prüfen.
Genau dort entsteht der Nutzen einer regelbasierten Automatisierung.
Wie SpediFlow solche Fahrerregeln abbildet
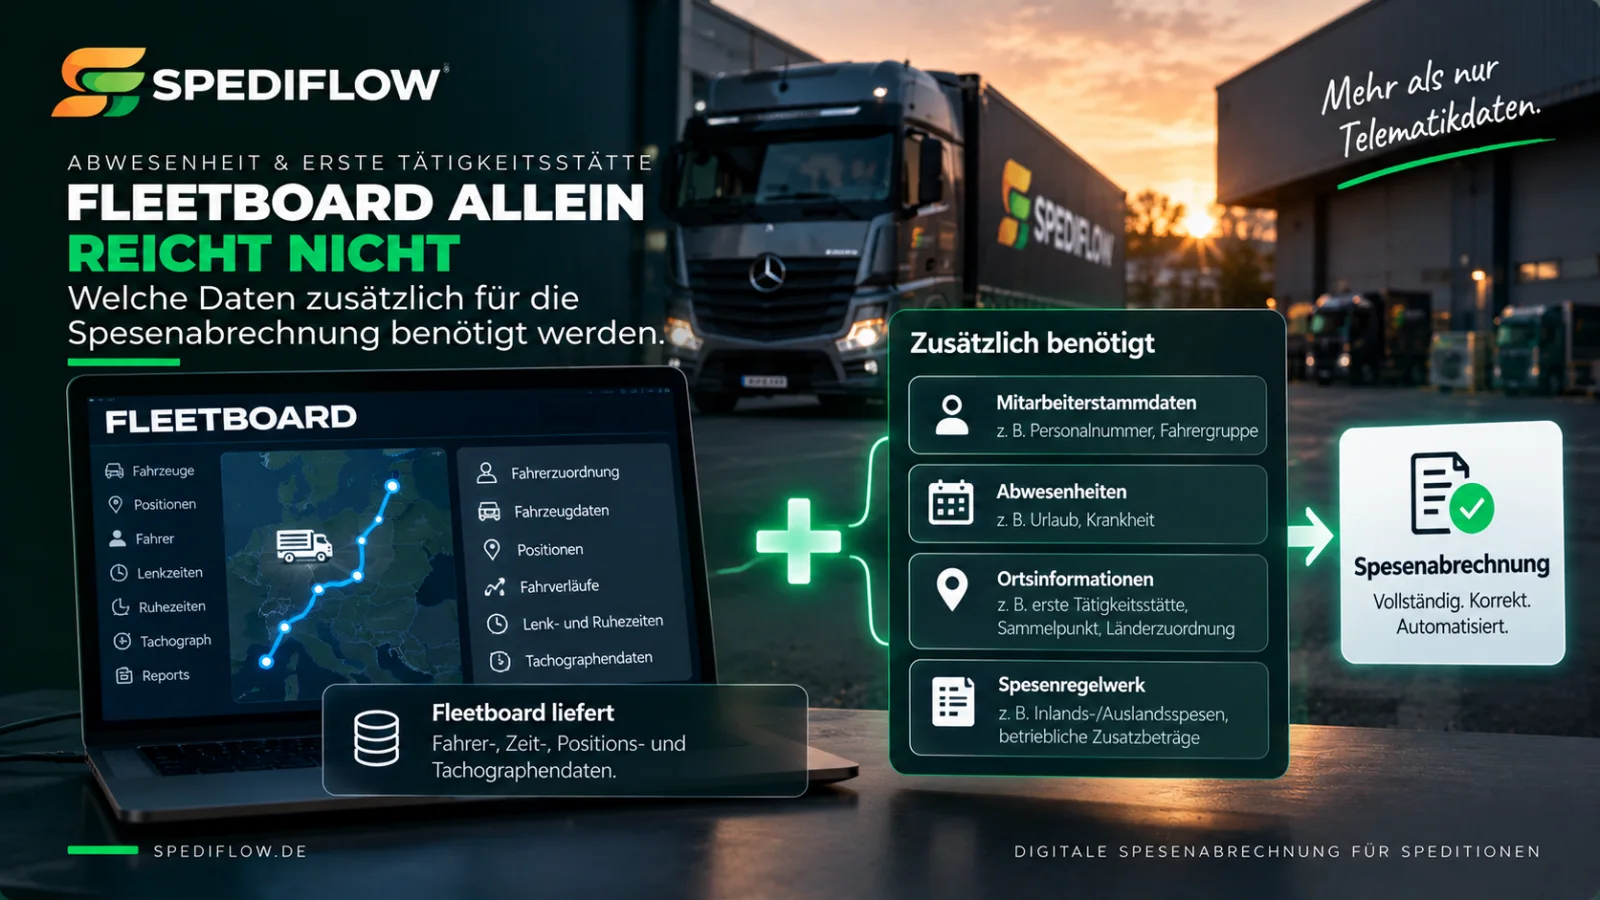
SpediFlow trennt in der aktuellen Anwendung verschiedene Informationen voneinander.
In den Arbeitszeitregeln können unter anderem:
- Regeln definiert,
- Einsatzorte hinterlegt,
- Gültigkeiten festgelegt und
- Mitarbeiter zugeordnet werden.
Diese fachliche Konfiguration kann anschließend mit vorhandenen Fahrer-, Zeit-, Tour- und Geo-Daten zusammengeführt werden.
Dadurch muss der Startpunkt eines Fahrerfalls nicht bei jeder Monatsabrechnung erneut manuell bestimmt werden.
Was SpediFlow dabei nicht automatisch festlegt
SpediFlow sollte nicht eigenständig entscheiden, dass ein bestimmter Betriebshof erste Tätigkeitsstätte eines Mitarbeiters ist.
Auch aus einer regelmäßigen Geo-Position sollte keine solche steuerliche Zuordnung automatisch entstehen.
Das Unternehmen muss die fachliche Ausgangssituation bestimmen.
SpediFlow bildet anschließend die hinterlegte Regel im Prozess ab.
Diese Trennung ist wichtig, weil Software die Verarbeitung automatisieren kann – die zugrunde liegende arbeits- und steuerrechtliche Einordnung aber nicht ohne entsprechende betriebliche Festlegung ersetzen sollte.
Abwesenheitszeit in der Fahrerfall-Detailansicht
In SpediFlow werden Arbeitszeit und Abwesenheitszeit getrennt dargestellt.
In einem automatischen Spesenfall können außerdem unter anderem:
- Arbeitsweg,
- Tour beziehungsweise Route,
- Geo-Daten und
- erkannte Berechnungsregel
gemeinsam betrachtet werden.
Damit bleibt nachvollziehbar, welche Informationen zur ermittelten Abwesenheitszeit geführt haben.
Was passiert, wenn der Startpunkt nicht eindeutig ist?
Fehlt eine eindeutige Zuordnung oder widersprechen sich vorhandene Daten und Regelwerk, sollte nicht automatisch der nächstbeste Ort gewählt werden.
Ein solcher Sachverhalt kann als Prüffall behandelt werden.
Die Verwaltung kann dann gezielt klären:
- welcher Fahrer betroffen ist,
- welcher Einsatz vorlag,
- welche Orte erkannt wurden,
- welche Regel hinterlegt ist und
- welcher Wert korrigiert beziehungsweise ergänzt werden muss.
Typische Fehler bei der Wahl des Startpunkts
Besonders problematisch sind globale Vereinfachungen.
- Für jeden Fahrer beginnt die Abwesenheit an der Wohnung.
- Für jeden Fahrer beginnt die Abwesenheit am Betriebshof.
- Jeder Betriebshof ist automatisch erste Tätigkeitsstätte.
- Ein täglich aufgesuchter Betriebshof ist zwangsläufig erste Tätigkeitsstätte.
- Jeder Lkw-Fahrer hat grundsätzlich keine erste Tätigkeitsstätte.
- Sammelpunkt und erste Tätigkeitsstätte werden gleichgesetzt.
- Arbeitsbeginn und Abwesenheitsbeginn werden immer identisch gesetzt.
- Ein Geo-Ereignis entscheidet ohne hinterlegte fachliche Regel über die steuerliche Einordnung.
All diese Ansätze können in einzelnen Fahrerfällen zufällig passen.
Als allgemeine Automatisierungsregel sind sie jedoch zu grob.
Checkliste: Welcher Startpunkt ist für meinen Fahrer relevant?
Für jeden Fahrer beziehungsweise jede Regelgruppe sollten vor der Automatisierung mindestens folgende Fragen beantwortet werden:
- Hat der Fahrer eine erste Tätigkeitsstätte?
- Welche arbeitsrechtliche Zuordnung wurde vorgenommen?
- Welche ortsfeste betriebliche Einrichtung ist gegebenenfalls betroffen?
- Gibt es stattdessen einen Sammelpunkt?
- Welchen Betriebshof beziehungsweise Fahrzeugstandort sucht der Fahrer auf?
- Ist dieser Ort jeden Tag gleich?
- Wo beginnt die eigentliche Fahrtätigkeit?
- Welche Zeitdaten stehen aus der Telematik zur Verfügung?
- Wird ein zusätzlicher Weg fachlich berücksichtigt?
- Welche Routing- beziehungsweise Ortsdaten werden dafür benötigt?
- Wie endet die Abwesenheit?
- Wie werden mehrtägige Touren behandelt?
- Ab welchem Datum gilt diese Regel?
- Was passiert bei einem abweichenden Einsatzort?
Die richtige Frage lautet nicht „Welcher Ort ist der Startpunkt?“
Streng genommen ist selbst diese Frage noch zu einfach.
Die bessere Frage lautet:
Welche fachliche Ausgangssituation gilt für diesen Fahrer – und welcher Startpunkt folgt daraus für diesen konkreten Fahrerfall?
Denn Wohnung, Betriebshof und Einsatzort sind zunächst nur Orte.
Ihre Bedeutung entsteht erst durch die Zuordnung des Mitarbeiters und die geltende Abwesenheitslogik.
Fazit: Erst die Rolle des Ortes bestimmen
Bei der Spesenabrechnung von Berufskraftfahrern gibt es keinen universellen Startpunkt für die Abwesenheit.
Die Wohnung kann maßgebend sein.
Ein Betriebshof kann eine erste Tätigkeitsstätte sein.
Derselbe Betriebshof kann bei einem anderen Fahrer lediglich Sammelpunkt sein.
Ein Fahrer kann seine Tätigkeit außerdem an wechselnden Einsatzorten aufnehmen.
Deshalb sollte ein digitaler Prozess nicht von der Adresse ausgehen, sondern von der fachlichen Funktion des Ortes für den jeweiligen Fahrer.
Die sinnvolle Reihenfolge lautet:
- Fahrer steuerlich und betrieblich einordnen.
- Relevante Orte festlegen.
- Gültige Regel definieren.
- Telematik-, Zeit-, Geo- und gegebenenfalls Routingdaten anwenden.
- Abwesenheitszeit berechnen.
- Unklare Fälle gezielt prüfen.
Erst dadurch wird aus einem technischen Zeitstempel eine nachvollziehbare Abwesenheitsberechnung.
Weiterführende Artikel
Den übergeordneten Einstieg bietet Abwesenheitszeiten bei Berufskraftfahrern: Von Arbeitsbeginn bis Heimkehr.
Warum Arbeitszeit und spesenrelevante Abwesenheitszeit getrennt betrachtet werden müssen, erklären wir in Arbeitszeit vs. steuerliche Abwesenheitszeit bei Lkw-Fahrern.
Die besondere Rolle des Rückwegs behandeln wir in Heimweg bei der Spesenabrechnung: Wann darf er berücksichtigt werden?.
Die grundlegende Fahrerabrechnung finden Sie unter Spesenabrechnung für Berufskraftfahrer: Abwesenheitszeiten richtig berechnen.
Wie technische Fahrer-, Zeit- und Geo-Daten dabei helfen, zeigt Telematikdaten für die Spesenabrechnung: Leitfaden für Speditionen.
Wie SpediFlow Fahrerregeln, Einsatzorte, Arbeitszeit und Abwesenheitszeit im Abrechnungsprozess zusammenführt, zeigt die Produktübersicht von SpediFlow.
Quellen und Stand
Stand: 18.08.2026
- § 9 Abs. 1 Satz 3 Nr. 4a EStG – Fahrten zu Sammelpunkten und weiträumigen Tätigkeitsgebieten
- § 9 Abs. 4 EStG – Definition und Zuordnung der ersten Tätigkeitsstätte
- § 9 Abs. 4a EStG – Verpflegungsmehraufwendungen bei beruflich veranlasster Auswärtstätigkeit
- BMF/Lohnsteuer-Handbuch 2026 – Steuerliche Behandlung der Reisekosten von Arbeitnehmern, insbesondere erste Tätigkeitsstätte und Sammelpunkt bei Fahrpersonal
Dieser Beitrag dient der allgemeinen fachlichen Information und ersetzt keine steuerliche oder rechtliche Beratung. Ob für einen konkreten Fahrer eine erste Tätigkeitsstätte, ein Sammelpunkt oder eine andere Einsatzkonstellation vorliegt, muss anhand des tatsächlichen Beschäftigungsverhältnisses und der betrieblichen Zuordnung geprüft werden.