Inhaltsverzeichnis
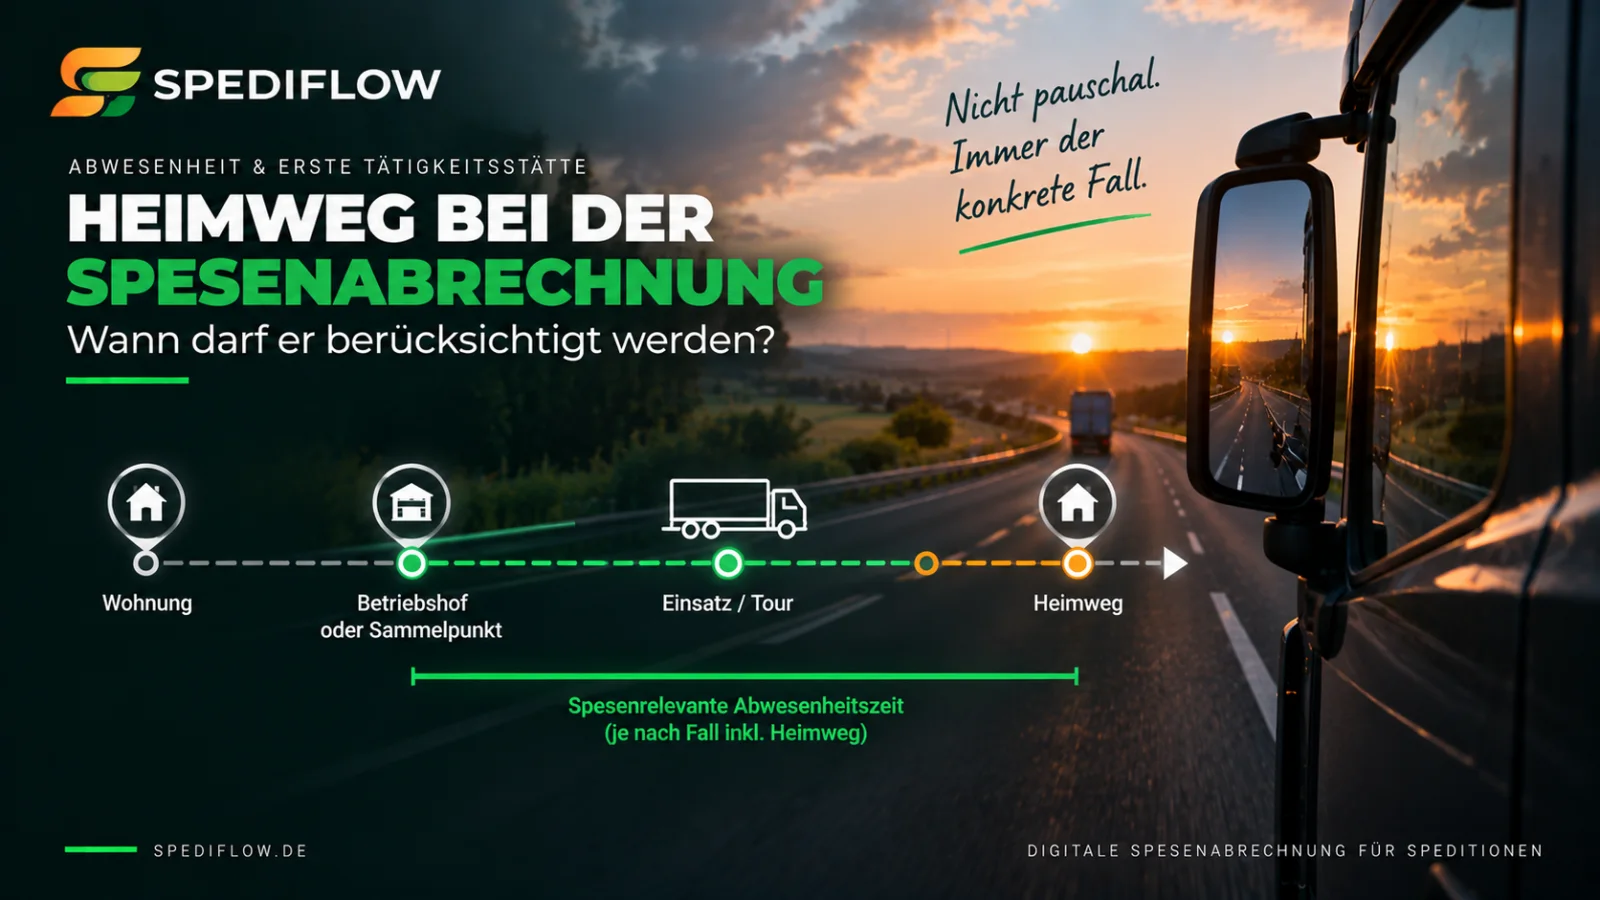
Der Heimweg eines Lkw-Fahrers darf bei der Spesenabrechnung weder pauschal zur Abwesenheitszeit addiert noch pauschal ignoriert werden. Ob der Zeitraum bis zur Rückkehr zur Wohnung für die Verpflegungspauschale relevant ist, hängt von der steuerlichen und betrieblichen Einordnung des konkreten Fahrers ab.
Entscheidend sind insbesondere eine mögliche erste Tätigkeitsstätte, die Funktion eines Betriebshofs oder Sammelpunkts und die Frage, wo die berufliche Auswärtstätigkeit tatsächlich endet. Deshalb kann das Ende der im Telematik- oder Arbeitssystem erfassten Tätigkeit von dem Ende der spesenrelevanten Abwesenheit abweichen.
Warum der Heimweg überhaupt für Spesen relevant sein kann
Für eine eintägige berufliche Auswärtstätigkeit beträgt die inländische Verpflegungspauschale 14 Euro, wenn der Arbeitnehmer mehr als acht Stunden von seiner Wohnung und seiner ersten Tätigkeitsstätte abwesend ist.
Damit ist für die Berechnung nicht nur interessant, wann die eigentliche Fahr- oder Arbeitszeit endet.
Entscheidend ist die steuerlich relevante Abwesenheitsdauer.
Bei einem Fahrer ohne erste Tätigkeitsstätte kann der Zeitraum der beruflichen Auswärtstätigkeit deshalb anders verlaufen als die in einem Telematiksystem sichtbare Arbeitszeit.
Arbeitsende bedeutet nicht automatisch Ende der Abwesenheit
Nehmen wir einen vereinfachten Fahrerfall:
| Information | Zeitpunkt |
|---|---|
| Arbeitsbeginn | 07:00 Uhr |
| Arbeitsende | 15:00 Uhr |
| Ankunft Wohnung | 15:40 Uhr |
Die Arbeitszeit beträgt acht Stunden.
Würde die steuerliche Abwesenheit ebenfalls exakt um 07:00 Uhr beginnen und um 15:00 Uhr enden, wäre die Grenze von mehr als acht Stunden bei einer eintägigen Auswärtstätigkeit nicht überschritten.
Wenn für den konkreten steuerlichen Sachverhalt dagegen auch ein weiterer Zeitraum bis zur Rückkehr zur Wohnung Bestandteil der Auswärtstätigkeit ist, kann das Ergebnis anders ausfallen.
Deshalb darf ein Abrechnungssystem nicht allein aus dem Feld „Arbeitsende“ ableiten, wann die spesenrelevante Abwesenheit endet.
Die Wohnung ist für Verpflegungspauschalen ein zentraler Bezugspunkt
§ 9 Abs. 4a EStG knüpft die Verpflegungspauschalen grundsätzlich an die Abwesenheit von Wohnung und erster Tätigkeitsstätte.
Hat ein Arbeitnehmer keine erste Tätigkeitsstätte, gelten die entsprechenden Regeln ebenfalls.
Das Bundesministerium der Finanzen formuliert für die Reisekosten ausdrücklich:
Ein Arbeitnehmer ohne erste Tätigkeitsstätte ist außerhalb seiner Wohnung grundsätzlich auswärts tätig.
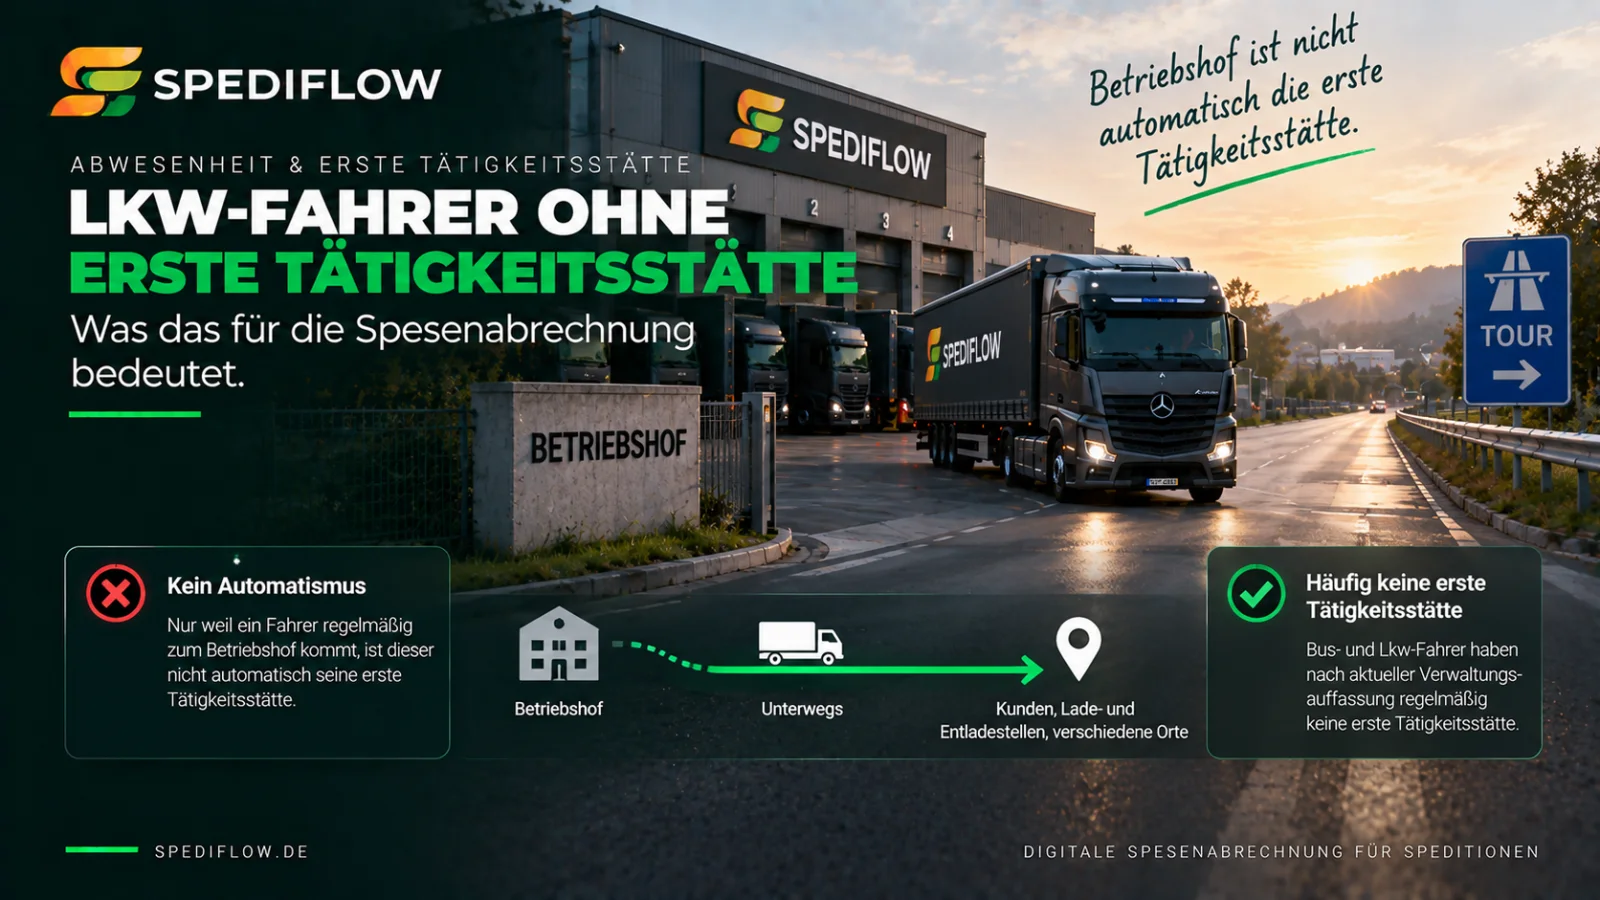
Gerade bei Berufskraftfahrern ist das relevant, weil diese nach der Verwaltungsauffassung regelmäßig keine erste Tätigkeitsstätte haben – sofern sich aus dem konkreten Beschäftigungsverhältnis nichts anderes ergibt.
Haben Lkw-Fahrer grundsätzlich keine erste Tätigkeitsstätte?
Nein. Auch hier wäre eine pauschale Aussage falsch.
Das BMF weist darauf hin, dass Bus- und Lkw-Fahrer regelmäßig keine erste Tätigkeitsstätte haben.
Das bedeutet aber nicht, dass eine erste Tätigkeitsstätte bei Fahrpersonal grundsätzlich ausgeschlossen wäre.
Ob eine solche besteht, richtet sich nach den gesetzlichen Voraussetzungen und insbesondere nach der dauerhaften arbeits- beziehungsweise dienstrechtlichen Zuordnung zu einer ortsfesten betrieblichen Einrichtung.
Für jeden Fahrer sollte deshalb die konkrete Ausgangssituation geklärt sein.
Welche Rolle spielt ein Sammelpunkt?
Ein besonders wichtiger Fall für Fahrpersonal ist der sogenannte Sammelpunkt.
Hat ein Arbeitnehmer keine erste Tätigkeitsstätte und bestimmt der Arbeitgeber dauerhaft und typischerweise arbeitstäglich einen festen Ort, den der Arbeitnehmer zur Aufnahme seiner Tätigkeit aufsuchen muss, können für die Fahrtkosten besondere Regeln gelten.
Bei Lkw-Fahrern kann dies beispielsweise ein vom Arbeitgeber festgelegter Ort sein, an dem der Fahrer regelmäßig sein Fahrzeug übernimmt.
Wichtig ist jedoch:
Ein Sammelpunkt wird dadurch nicht automatisch zur ersten Tätigkeitsstätte.
Die besondere Behandlung betrifft nach den BMF-Reisekostengrundsätzen insbesondere die Fahrtkosten zwischen Wohnung und diesem Ort.
Der Sammelpunkt verändert die Verpflegungspauschale nicht automatisch
Dieser Punkt ist für die Spesenabrechnung entscheidend.
Das BMF stellt ausdrücklich klar, dass die Festlegung eines Sammelpunkts auf die Berücksichtigung von Verpflegungspauschalen grundsätzlich keinen entsprechenden Einfluss hat.
Der Arbeitnehmer bleibt ohne erste Tätigkeitsstätte auswärts beruflich tätig.
Das bedeutet:
Nur weil die Fahrt von der Wohnung zum Sammelpunkt bei den Fahrtkosten ähnlich wie eine Fahrt zur ersten Tätigkeitsstätte behandelt wird, darf daraus nicht geschlossen werden, dass dieser Zeitraum für die Verpflegungspauschale automatisch außerhalb der Auswärtstätigkeit liegt.
Betriebshof und Sammelpunkt sind ebenfalls nicht automatisch dasselbe
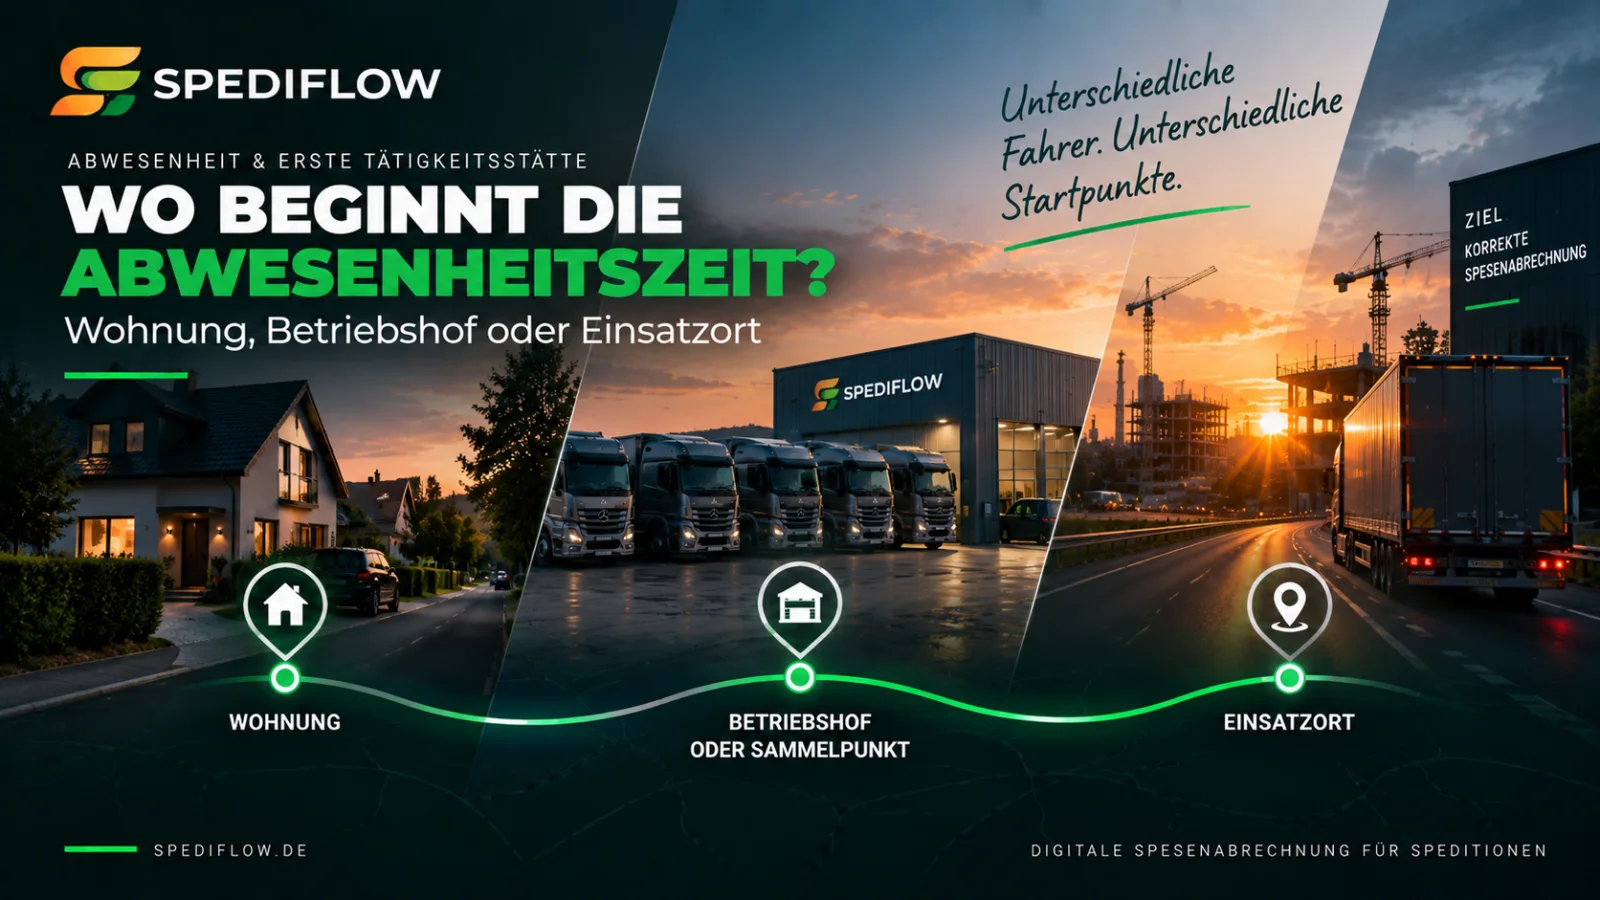
Ein Betriebshof kann unterschiedliche steuerliche Funktionen haben.
Er kann beispielsweise:
- erste Tätigkeitsstätte eines Fahrers sein,
- lediglich ein dauerhaft aufzusuchender Sammelpunkt sein oder
- ein betrieblicher Ort sein, der keine dieser beiden Rollen erfüllt.
Dass der Fahrer dort täglich sein Fahrzeug übernimmt, reicht deshalb für sich genommen nicht aus, um die steuerliche Einordnung vollständig zu bestimmen.
Für die Spesenabrechnung sollte das System nicht selbst anhand der GPS-Häufigkeit entscheiden:
„Dieser Fahrer kommt hier jeden Tag vorbei – also ist das seine erste Tätigkeitsstätte.“
Die fachliche Einordnung muss vom Unternehmen vorgegeben werden.
Praxisfall 1: Fahrer ohne erste Tätigkeitsstätte
Ein Fahrer hat nach der für ihn vorgenommenen steuerlichen Einordnung keine erste Tätigkeitsstätte.
Er verlässt seine Wohnung um 05:30 Uhr, erreicht den vom Arbeitgeber festgelegten Ort zur Fahrzeugübernahme um 06:00 Uhr und beginnt dort seinen Einsatz.
Am Nachmittag beendet er die Fahrtätigkeit um 14:00 Uhr, gibt das Fahrzeug zurück und erreicht um 14:30 Uhr seine Wohnung.
| Ereignis | Zeit |
|---|---|
| Wohnung verlassen | 05:30 Uhr |
| Fahrzeugübernahme | 06:00 Uhr |
| Fahrtätigkeit beendet | 14:00 Uhr |
| Wohnung erreicht | 14:30 Uhr |
Die reine Tätigkeit am beziehungsweise mit dem Fahrzeug umfasst hier acht Stunden.
Der steuerlich relevante Zeitraum darf aber nicht allein aufgrund dieser acht Stunden festgelegt werden.
Bei einem Arbeitnehmer ohne erste Tätigkeitsstätte ist für die Verpflegungspauschale die Abwesenheit von der Wohnung entscheidend. Die konkrete Behandlung muss deshalb aus der für diesen Fahrer zutreffenden steuerlichen Einordnung abgeleitet werden.
Praxisfall 2: Eine erste Tätigkeitsstätte besteht
Bei einem anderen Fahrer wurde eine ortsfeste betriebliche Einrichtung wirksam als erste Tätigkeitsstätte bestimmt.
Dann ist die Ausgangslage eine andere.
Die normale Fahrt zwischen Wohnung und erster Tätigkeitsstätte ist nicht einfach deshalb Bestandteil einer Auswärtstätigkeit, weil der Fahrer anschließend mit einem Lkw unterwegs ist.
Hier muss die Abwesenheitszeit unter Berücksichtigung von Wohnung und erster Tätigkeitsstätte bestimmt werden.
Ein pauschales Hinzurechnen des Heimwegs vom Betriebshof zur Wohnung wäre in einer solchen Konstellation falsch.
Praxisfall 3: Der Betriebshof ist nur Sammelpunkt
Eine dritte Konstellation ist besonders interessant.
Der Fahrer hat keine erste Tätigkeitsstätte. Der Arbeitgeber verlangt jedoch dauerhaft, dass er typischerweise arbeitstäglich zunächst einen bestimmten Betriebshof beziehungsweise Fahrzeugstandort aufsucht.
Dieser Ort kann als Sammelpunkt im Sinne der Reisekostengrundsätze behandelt werden.
Für die Fahrtkosten gelten damit besondere Regeln.
Für die Verpflegungspauschalen bleibt der Fahrer aber weiterhin Arbeitnehmer ohne erste Tätigkeitsstätte und auswärts beruflich tätig.
Genau deshalb dürfen Regeln zu Fahrtkosten und Regeln zur Abwesenheitszeit nicht miteinander vermischt werden.
Fahrtkosten und Verpflegungspauschalen verfolgen unterschiedliche Regeln
Dieser Unterschied ist eine der häufigsten Ursachen für Missverständnisse.
Für eine bestimmte Strecke kann steuerlich die Entfernungspauschale gelten.
Daraus folgt nicht automatisch, dass derselbe Zeitraum bei der Ermittlung des Verpflegungsmehraufwands so behandelt wird, als hätte der Arbeitnehmer eine erste Tätigkeitsstätte.
Das BMF stellt für Sammelpunkte ausdrücklich klar, dass keine erste Tätigkeitsstätte fingiert wird.
Die Sonderregel betrifft die Behandlung der Fahrtkosten.
Für Verpflegungspauschalen bleibt die auswärtige Tätigkeit bestehen.
Was bedeutet das für den Heimweg?
Für die Praxis folgt daraus:
Der Heimweg muss im Zusammenhang mit der individuellen steuerlichen Ausgangssituation des Fahrers betrachtet werden.
Es gibt keine sinnvolle globale Regel wie:
- „Heimweg immer dazurechnen“ oder
- „Heimweg niemals berücksichtigen“.
Stattdessen muss zunächst feststehen:
- Hat der Fahrer eine erste Tätigkeitsstätte?
- Gibt es einen festgelegten Sammelpunkt?
- Welche Funktion hat der Betriebshof?
- Wann beginnt beziehungsweise endet die berufliche Auswärtstätigkeit?
- Welche Regel wurde für den konkreten Fahrer festgelegt?
Der Kurierfahrer im BMF-Beispiel zeigt die Bedeutung der Wohnung
Das Bundesministerium der Finanzen verwendet in seinen Reisekostengrundsätzen selbst ein Beispiel mit einem Kurierfahrer ohne erste Tätigkeitsstätte.
Der Fahrer ist nachts beruflich unterwegs, verlässt seine Wohnung vor Beginn der Fahrtätigkeit und kehrt nach deren Ende wieder dorthin zurück.
Für die Verpflegungspauschale wird seine Abwesenheit im Rahmen der Fahrtätigkeit über Nacht betrachtet.
Das Beispiel zeigt, dass die steuerliche Betrachtung bei einem Fahrer ohne erste Tätigkeitsstätte nicht zwangsläufig an den reinen Beginn und das Ende einer Fahrzeugaktivität gebunden ist.
Heimweg und die 8-Stunden-Grenze
Die Frage kann besonders relevant werden, wenn die Abwesenheit nahe an der Grenze von mehr als acht Stunden liegt.
Beispiel:
| Variante | Dauer |
|---|---|
| Nur erfasste Tätigkeit | 7 Std. 45 Min. |
| Fachlich maßgebende Abwesenheit | 8 Std. 35 Min. |
Bei einer eintägigen Auswärtstätigkeit kann dieser Unterschied unmittelbar darüber entscheiden, ob die gesetzliche Voraussetzung für die 14-Euro-Pauschale erfüllt ist.
Deshalb muss die Abwesenheitslogik vor der automatischen Berechnung eindeutig definiert sein.
Was ist mit mehrtägigen Touren?
Bei mehrtägigen Reisen spielt der Heimweg eine andere Rolle.
Ein Fahrer kehrt nicht nach jeder Arbeitsschicht nach Hause zurück.
Die berufliche Abwesenheit läuft über mehrere Kalendertage weiter.
Erst der tatsächliche Rückreisetag beendet diese mehrtägige Abwesenheit.
Für den Abreisetag einer mehrtägigen Auswärtstätigkeit mit Übernachtung kann die entsprechende Verpflegungspauschale unabhängig von einer Mindestabwesenheitsdauer berücksichtigt werden.
Die BMF-Reisekostengrundsätze zeigen dabei ausdrücklich Fälle, in denen die Rückreise erst nach Mitternacht an der Wohnung endet.
Zwischenstopp zu Hause kann eine mehrtägige Reise verändern
Auch ein kurzer Aufenthalt in der Wohnung kann fachlich relevant werden.
Die amtlichen Reisekostenhinweise enthalten beispielsweise einen Fall, in dem ein Arbeitnehmer zwischen zwei auswärtigen Tätigkeiten kurz seine Wohnung aufsucht.
Dadurch liegt für diesen Kalendertag keine vollständige 24-stündige Abwesenheit mehr vor.
Das zeigt:
Die Wohnung ist für die steuerliche Abwesenheitslogik kein beliebiger Geo-Punkt.
Ob und wann sie erreicht wird, kann die Einordnung des Reisetages verändern.
Warum GPS allein die Frage nicht beantworten kann
Technisch kann eine Software erkennen:
- wo sich das Fahrzeug befindet,
- wann es einen Betriebshof erreicht,
- wann eine Tour endet oder
- welche Fahrzeugdaten zuletzt vorliegen.
Das beantwortet aber noch nicht die steuerliche Frage:
Welche Bedeutung hat dieser Ort für genau diesen Fahrer?
Ein und derselbe Betriebshof kann bei Fahrer A erste Tätigkeitsstätte sein und bei Fahrer B eine andere steuerliche Funktion haben.
Die Position allein enthält diese Information nicht.
Warum Routing trotzdem hilfreich sein kann
Ist fachlich festgelegt, dass ein zusätzlicher Weg bei der Abwesenheitsberechnung berücksichtigt werden soll, entsteht eine zweite Frage:
Wie wird die dafür verwendete Zeit bestimmt?
Hier können Routinginformationen eine technische Grundlage liefern.
Beispielsweise kann aus:
- Wohnort beziehungsweise hinterlegtem relevanten Startpunkt und
- Betriebshof beziehungsweise Einsatzort
eine erwartete Fahrzeit ermittelt werden.
Diese Routingzeit ist aber zunächst ein berechneter Wert und nicht automatisch eine tatsächlich aufgezeichnete Heimfahrt.
Routingwert und tatsächliche Heimfahrt unterscheiden
Ein digitaler Prozess sollte deshalb transparent zwischen verschiedenen Datenarten unterscheiden.
| Datenart | Bedeutung |
|---|---|
| Telematik-/Zeitdaten | Tatsächlich vom Quellsystem übermittelte Einsatzinformationen |
| Geo-Daten | Vorhandene Positionsinformationen |
| Routingwert | Berechnete Strecke beziehungsweise Fahrzeit zwischen definierten Orten |
| Fachliche Regel | Legt fest, ob und wie ein Weg für die Abwesenheit berücksichtigt wird |
Erst das Zusammenspiel dieser Ebenen ergibt einen nachvollziehbaren Fahrerfall.
Warum eine globale Heimweg-Regel gefährlich wäre
Angenommen, eine Software würde für sämtliche Fahrer automatisch 30 Minuten Heimweg zur Arbeitszeit addieren.
Das wäre zwar einfach zu programmieren.
Fachlich wären jedoch mehrere Probleme möglich:
- Die steuerliche Ausgangssituation der Fahrer kann unterschiedlich sein.
- Die Fahrzeiten unterscheiden sich.
- Der relevante betriebliche Ausgangsort kann verschieden sein.
- Ein Fahrer kann an unterschiedlichen Standorten eingesetzt werden.
- Die Regel kann sich im Laufe des Beschäftigungsverhältnisses ändern.
Deshalb braucht eine belastbare Automatisierung eine fahrer- beziehungsweise regelbezogene Logik.
Was muss vor einer automatischen Heimwegberechnung geklärt sein?
Mindestens folgende Punkte:
- Steuerliche Einordnung des Fahrers.
- Vorliegen oder Nichtvorliegen einer ersten Tätigkeitsstätte.
- Rolle eines möglichen Sammelpunkts.
- Relevanter betrieblicher Einsatzort.
- Ausgangspunkt und Ziel eines gegebenenfalls zu berücksichtigenden Weges.
- Methode zur Ermittlung der Wegzeit.
- Gültigkeitszeitraum der Regel.
Erst danach kann der Vorgang technisch reproduzierbar berechnet werden.
Was passiert bei wechselnden Einsatzorten?
Ein Fahrer muss nicht jeden Tag denselben Ort aufsuchen.
Wenn Fahrzeuge an unterschiedlichen Standorten übernommen werden oder Einsätze an verschiedenen Orten beginnen beziehungsweise enden, kann auch die relevante Weglogik wechseln.
Eine starre Entfernung zwischen Wohnung und einem einzigen Betriebshof wäre dann möglicherweise nicht ausreichend.
Der Fahrerfall muss mit dem tatsächlich für diesen Einsatz relevanten Ort verbunden werden.
Was passiert bei einem Tourende außerhalb des Betriebshofs?
Auch das Ende der Tour kann vom typischen Standardprozess abweichen.
Ein Fahrer beendet seinen Einsatz beispielsweise an einem anderen Standort oder kehrt im Rahmen einer mehrtägigen Reise gar nicht zur Wohnung zurück.
Dann kann nicht einfach eine normale Heimweg-Regel angewendet werden.
Genau deshalb behandeln wir Tourbeginn und Tourende außerhalb typischer Betriebsabläufe als eigene Fachfälle in diesem Themencluster.
Der Heimweg darf nicht mit einer Pendlerpauschale verwechselt werden
Ein weiterer wichtiger Punkt:
Die steuerliche Behandlung von Fahrtkosten und die Ermittlung der Abwesenheitszeit für Verpflegungsmehraufwendungen sind unterschiedliche Fragen.
Eine Strecke kann bei den Fahrtkosten beispielsweise nur über die Entfernungspauschale berücksichtigt werden und trotzdem für die Frage der auswärtigen Tätigkeit anders einzuordnen sein.
Besonders deutlich wird das beim Sammelpunkt.
Deshalb sollte eine Spesenabrechnung niemals aus der Fahrtkostenbehandlung automatisch auf die Abwesenheitslogik schließen.
Wie SpediFlow den Arbeitsweg im Fahrerfall darstellt
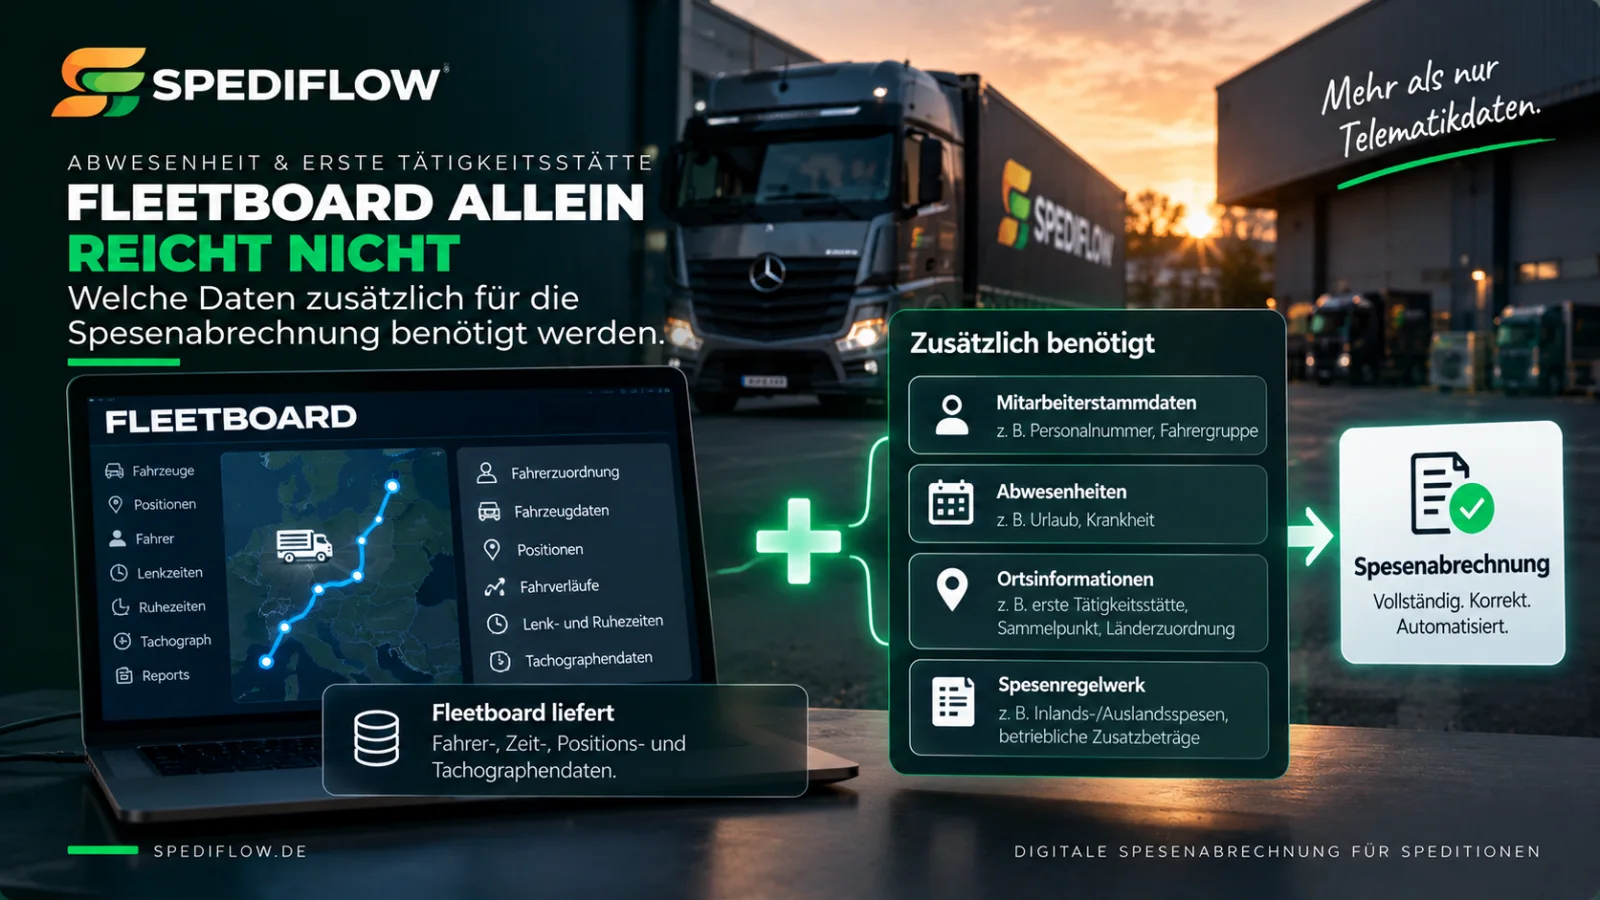
SpediFlow trennt in der aktuellen Anwendung Arbeitszeit, Abwesenheitszeit und Arbeitsweg voneinander.
In der Detailansicht eines automatischen Spesenfalls können unter anderem folgende Informationen gemeinsam dargestellt werden:
- Arbeitszeit,
- ermittelte Abwesenheitszeit,
- Arbeitsweg,
- Tour beziehungsweise Route,
- Geo-Daten und
- die verwendete Berechnungsregel.
Damit bleibt der zusätzliche Weg als eigener Bestandteil des Fahrerfalls sichtbar und wird nicht einfach unsichtbar in einen Arbeitszeitwert eingerechnet.
Arbeitszeitregeln in SpediFlow
Für unterschiedliche Mitarbeiter- beziehungsweise Einsatzkonstellationen können in SpediFlow Arbeitszeitregeln geführt werden.
Dort lassen sich unter anderem Einsatzorte, zeitliche Gültigkeiten und Mitarbeiterzuordnungen hinterlegen.
Das ermöglicht es, unterschiedliche fachliche Ausgangssituationen regelbasiert abzubilden, statt für alle Fahrer dieselbe Heimweg-Logik zu verwenden.
SpediFlow entscheidet nicht, ob ein Heimweg steuerlich anzusetzen ist
Diese Grenze ist wichtig.
Die Anwendung kann vorhandene Daten und hinterlegte Regeln verarbeiten.
Die steuerliche Ausgangsentscheidung – beispielsweise welche erste Tätigkeitsstätte oder welche sonstige Einordnung für einen Mitarbeiter gilt – muss vom Unternehmen fachlich festgelegt werden.
Eine Software sollte diese Entscheidung nicht anhand einzelner GPS-Punkte selbst erfinden.
Was passiert bei einem unklaren Fahrerfall?
Ist die hinterlegte Regel nicht eindeutig oder fehlen relevante Informationen, sollte daraus nicht automatisch eine geschätzte Heimwegzeit entstehen.
Ein solcher Fahrerfall kann stattdessen als Prüffall behandelt werden.
Der Bearbeiter kann dann unter anderem prüfen:
- welcher Fahrer betroffen ist,
- welcher Einsatzort verwendet wurde,
- welche Arbeitszeit vorliegt,
- welche Abwesenheitszeit berechnet wurde,
- welcher Weg berücksichtigt wurde und
- welche Warnung beziehungsweise Regel dem Fall zugrunde liegt.
Manuelle Sonderfälle bleiben notwendig
Es wird Situationen geben, die nicht sinnvoll über eine Standardregel abgebildet werden können.
Dazu können beispielsweise einmalige Abweichungen vom normalen Einsatzprozess gehören.
Solche Fälle sollten bewusst als Sonderfall behandelt werden, statt die reguläre Automatiklogik für alle Mitarbeiter zu verändern.
Checkliste: Heimweg in der Spesenabrechnung prüfen
Bevor eine Spedition Heim- oder Arbeitswege automatisiert in eine Abwesenheitsberechnung einbezieht, sollten folgende Fragen geklärt sein:
- Hat der Fahrer eine erste Tätigkeitsstätte?
- Wenn nein: Muss er dauerhaft und typischerweise arbeitstäglich einen Sammelpunkt aufsuchen?
- Welche steuerliche Funktion hat der Betriebshof?
- Wo beginnt die berufliche Auswärtstätigkeit?
- Wo endet sie?
- Kehrt der Fahrer tatsächlich zur Wohnung zurück?
- Handelt es sich um eine eintägige oder mehrtägige Tätigkeit?
- Welcher Einsatzort ist für diesen konkreten Tag relevant?
- Soll ein Routingwert verwendet werden?
- Ist klar dokumentiert, dass Routingwert und tatsächliche Fahrzeit unterschiedliche Datenarten sind?
- Für welche Mitarbeiter gilt die Regel?
- Ab welchem Datum gilt sie?
- Was passiert, wenn die notwendigen Daten fehlen?
Typische Fehler beim Heimweg
In der Praxis sollten insbesondere folgende Vereinfachungen vermieden werden:
- Der Heimweg wird bei jedem Fahrer automatisch addiert.
- Der Heimweg wird bei jedem Fahrer automatisch ignoriert.
- Jeder Betriebshof wird als erste Tätigkeitsstätte behandelt.
- Jeder Berufskraftfahrer wird automatisch als Arbeitnehmer ohne erste Tätigkeitsstätte behandelt.
- Ein Sammelpunkt wird mit einer ersten Tätigkeitsstätte gleichgesetzt.
- Die Fahrtkostenbehandlung wird automatisch auf Verpflegungspauschalen übertragen.
- Routingzeit wird als tatsächlich aufgezeichnete Fahrzeit dargestellt.
- Bei einer mehrtägigen Tour wird nach jeder Schicht ein fiktiver Heimweg angenommen.
Alle diese Vereinfachungen ignorieren den konkreten Fahrerfall.
Warum der Heimweg für Automatisierung besonders interessant ist
Der Heimweg zeigt sehr gut, warum eine digitale Spesenabrechnung nicht nur aus einer Rechenformel bestehen kann.
Technisch ist die Aufgabe einfach:
Zeitwert A + Fahrzeit B = Zeitwert C.
Fachlich sind davor jedoch mehrere Entscheidungen notwendig:
- Darf Fahrzeit B überhaupt berücksichtigt werden?
- Von welchem Ort soll sie berechnet werden?
- Für welchen Mitarbeiter gilt diese Regel?
- Welche steuerliche Ausgangssituation liegt vor?
- Ist der Fahrer an diesem Tag tatsächlich nach Hause zurückgekehrt?
Erst wenn diese Fragen eindeutig beantwortet sind, kann der mathematische Teil automatisiert werden.
Fazit: Heimweg nicht pauschal behandeln
Der Heimweg eines Lkw-Fahrers kann für die Ermittlung der spesenrelevanten Abwesenheitszeit relevant sein.
Ob und wie er berücksichtigt wird, hängt aber von der konkreten steuerlichen und betrieblichen Situation des Fahrers ab.
Besonders wichtig ist die Unterscheidung zwischen:
- erster Tätigkeitsstätte,
- Sammelpunkt,
- Betriebshof,
- sonstigem Einsatzort und
- Wohnung.
Eine gute Spesenabrechnung verwendet deshalb keine globale Heimweg-Regel.
Sie verarbeitet eine zuvor fachlich definierte Logik und hält sichtbar, welche Zeiten, Orte und Berechnungsregeln zu einem konkreten Fahrerfall geführt haben.
Das Ziel lautet nicht:
„Möglichst viel Fahrzeit zu den Spesen addieren.“
Sondern:
Die für den jeweiligen Fahrer tatsächlich maßgebende Abwesenheitszeit korrekt und nachvollziehbar zu bestimmen.
Weiterführende Artikel
Die vollständige Grundlage bietet Abwesenheitszeiten bei Berufskraftfahrern: Von Arbeitsbeginn bis Heimkehr.
Warum die Arbeitszeit nicht automatisch der steuerlichen Abwesenheitszeit entspricht, erklären wir in Arbeitszeit vs. steuerliche Abwesenheitszeit bei Lkw-Fahrern.
Welche Rolle Wohnung, Betriebshof und Einsatzort für Beginn und Ende der Abwesenheit spielen, behandelt Wohnung, Betriebshof oder Einsatzort: Welcher Startpunkt ist für die Abwesenheit maßgeblich?.
Die grundlegende Fahrer-Spesenabrechnung behandeln wir in Spesenabrechnung für Berufskraftfahrer: Abwesenheitszeiten richtig berechnen.
Welche Rolle technische Zeit-, Tour- und Geo-Daten spielen, zeigt Telematikdaten für die Spesenabrechnung: Leitfaden für Speditionen.
Wie SpediFlow Arbeitszeit, Abwesenheitszeit, Arbeitsweg und hinterlegte Fahrerregeln im konkreten Fahrerfall zusammenführt, zeigt die Produktübersicht von SpediFlow.
Quellen und Stand
Stand: 18.08.2026
- § 9 Abs. 1 Satz 3 Nr. 4a EStG – Sammelpunkt und Fahrtkosten
- § 9 Abs. 4 und Abs. 4a EStG – erste Tätigkeitsstätte und Verpflegungsmehraufwendungen
- BMF/Lohnsteuer-Handbuch 2026 – Steuerliche Behandlung der Reisekosten von Arbeitnehmern, insbesondere Regelungen zu Sammelpunkten und Fahrtätigkeiten
Dieser Beitrag dient der allgemeinen fachlichen Information und ersetzt keine steuerliche oder rechtliche Beratung. Die konkrete Einordnung muss anhand der individuellen arbeitsrechtlichen Zuordnung und des tatsächlichen Einsatzverhältnisses erfolgen.