Inhaltsverzeichnis
Bei der Spesenabrechnung von Lkw-Fahrern spielt die erste Tätigkeitsstätte eine wichtige Rolle.
Gleichzeitig besteht gerade in Speditionen häufig ein Missverständnis:
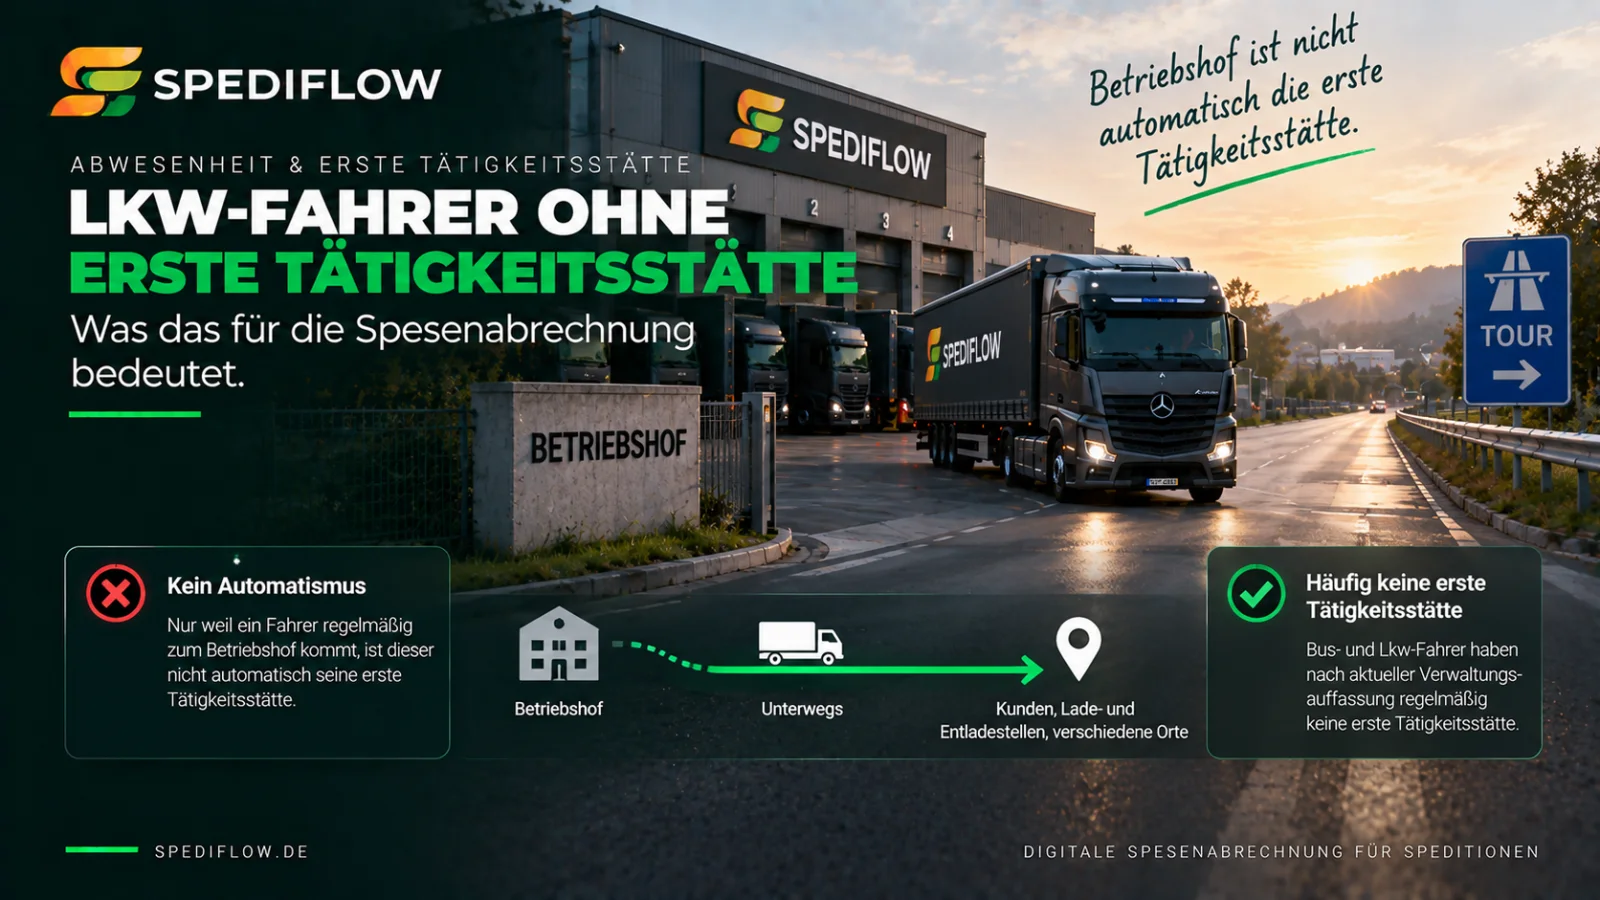
Nur weil ein Fahrer regelmäßig zum Betriebshof kommt, dort seinen Lkw übernimmt und von dort seine Tour beginnt, muss dieser Betriebshof noch nicht automatisch seine erste Tätigkeitsstätte sein.
Das Bundesministerium der Finanzen führt Bus- und Lkw-Fahrer als Beispiel für Arbeitnehmer an, die regelmäßig keine erste Tätigkeitsstätte haben. Entscheidend bleibt jedoch die konkrete dienst- oder arbeitsrechtliche Zuordnung im Einzelfall.
Für die Spesenabrechnung ist diese Unterscheidung wichtig.
Denn die Frage, ob eine erste Tätigkeitsstätte vorhanden ist, beeinflusst unter anderem, wie eine beruflich veranlasste Auswärtstätigkeit und damit die relevante Abwesenheit beurteilt werden muss.
Was ist eine erste Tätigkeitsstätte?
Die gesetzliche Definition findet sich in § 9 Absatz 4 Einkommensteuergesetz.
Eine erste Tätigkeitsstätte ist danach grundsätzlich eine ortsfeste betriebliche Einrichtung:
- des Arbeitgebers,
- eines verbundenen Unternehmens oder
- eines vom Arbeitgeber bestimmten Dritten,
der der Arbeitnehmer dauerhaft zugeordnet ist.
Entscheidend ist damit nicht allein, wo sich ein Arbeitnehmer häufig aufhält.
Eine wesentliche Rolle spielt die dienst- beziehungsweise arbeitsrechtliche Zuordnung durch den Arbeitgeber.
Warum Lkw-Fahrer häufig keine erste Tätigkeitsstätte haben
Bei einem Berufskraftfahrer findet die eigentliche berufliche Tätigkeit typischerweise nicht dauerhaft in einem Büro, einer Werkstatt oder einem Betriebshof statt.
Sie findet überwiegend unterwegs statt.
Das Bundesministerium der Finanzen greift genau diesen Fall in seinen amtlichen Hinweisen zur steuerlichen Behandlung von Reisekosten auf.
Dort heißt es sinngemäß, dass Bus- und Lkw-Fahrer regelmäßig keine erste Tätigkeitsstätte haben.
Die aktuelle Verwaltungsauffassung ist im Lohnsteuer-Handbuch 2026 zu Reisekosten dokumentiert.
Der Betriebshof ist nicht automatisch die erste Tätigkeitsstätte
Genau hier entsteht in der Praxis häufig der Fehler.
Ein Fahrer fährt beispielsweise jeden Morgen zum Betriebshof.
Dort:
- übernimmt er den Lkw,
- kontrolliert das Fahrzeug,
- führt gegebenenfalls Pflegearbeiten aus,
- holt Unterlagen ab,
- beginnt anschließend seine Tour.
Das regelmäßige Aufsuchen des Betriebshofs allein reicht bei der sogenannten quantitativen Zuordnung noch nicht zwingend aus, um dort eine erste Tätigkeitsstätte zu begründen.
Das BMF nennt hierzu ausdrücklich das Beispiel eines Lkw-Fahrers, der typischerweise arbeitstäglich den Betriebssitz aufsucht, um dort sein Fahrzeug abzuholen sowie Wartungs- und Pflegearbeiten durchzuführen.
Allein diese Hilfs- und Nebentätigkeiten führen nach der Verwaltungsauffassung nicht dazu, dass der Betriebssitz dadurch automatisch erste Tätigkeitsstätte wird.
Wann kann der Betriebshof trotzdem erste Tätigkeitsstätte sein?
Anders kann die Situation aussehen, wenn der Arbeitgeber den Fahrer dem Betriebshof dienst- oder arbeitsrechtlich dauerhaft als erste Tätigkeitsstätte zuordnet.
§ 9 Absatz 4 EStG stellt ausdrücklich auf solche dienst- oder arbeitsrechtlichen Festlegungen sowie die ergänzenden Absprachen und Weisungen ab.
Eine dauerhafte Zuordnung kann insbesondere angenommen werden, wenn der Arbeitnehmer:
- unbefristet,
- für die gesamte Dauer des Dienstverhältnisses oder
- für einen Zeitraum von mehr als 48 Monaten
einer entsprechenden Tätigkeitsstätte zugeordnet werden soll.
Deshalb darf eine Spesenabrechnung nicht allein aus GPS-Daten oder aus der Häufigkeit eines Betriebshofbesuchs ableiten, ob eine erste Tätigkeitsstätte besteht.
Telematik kann die arbeitsrechtliche Zuordnung nicht kennen
Dieser Punkt ist für automatisierte Spesenabrechnungen besonders wichtig.
Ein Telematiksystem kann beispielsweise erkennen:
- dass der Lkw morgens auf dem Betriebshof steht,
- dass eine Fahrt dort beginnt,
- dass das Fahrzeug abends dorthin zurückkehrt,
- dass dieser Ablauf regelmäßig stattfindet.
Was ein Telematiksystem daraus nicht automatisch wissen kann:
Welche arbeitsrechtliche Zuordnung der Arbeitgeber für diesen Mitarbeiter vorgenommen hat.
Genau deshalb reichen Telematikdaten allein nicht für die fachliche Spesenberechnung.
Diesen grundsätzlichen Unterschied behandeln wir ausführlich in Telematikdaten allein reichen nicht: Welche fachlichen Informationen zusätzlich nötig sind.
Keine erste Tätigkeitsstätte bedeutet nicht: kein fester Startort
Ein Fahrer kann keine erste Tätigkeitsstätte haben und trotzdem jeden Arbeitstag zum gleichen Betriebshof fahren.
Das erscheint zunächst widersprüchlich, ist steuerlich aber möglich.
Denn neben der ersten Tätigkeitsstätte gibt es den sogenannten Sammelpunkt.
Was ist ein Sammelpunkt?
Hat ein Arbeitnehmer keine erste Tätigkeitsstätte und bestimmt der Arbeitgeber, dass er sich dauerhaft typischerweise arbeitstäglich an einem bestimmten Ort einfinden soll, um von dort seine Tätigkeit aufzunehmen, kann dieser Ort steuerlich als Sammelpunkt behandelt werden.
Das BMF nennt beispielsweise:
- Treffpunkte für betriebliche Sammeltransporte,
- Busdepots,
- Fährhäfen.
Auch für Lkw-Fahrer kann ein Betriebshof einen solchen Sammelpunkt darstellen.
Sammelpunkt und erste Tätigkeitsstätte sind nicht dasselbe
Diese Unterscheidung ist zentral.
Ein Sammelpunkt wird nicht automatisch zur ersten Tätigkeitsstätte.
Für bestimmte Fahrtkosten wird der Weg zwischen Wohnung und Sammelpunkt zwar vergleichbar mit dem Weg zur ersten Tätigkeitsstätte behandelt.
Das BMF stellt jedoch ausdrücklich klar, dass dadurch keine erste Tätigkeitsstätte fingiert wird.
Insbesondere für Verpflegungspauschalen bleibt der Arbeitnehmer weiterhin außerhalb einer ersten Tätigkeitsstätte beruflich tätig.
Die Abgrenzung zwischen beiden Begriffen werden wir im Folgeartikel noch genauer behandeln.
Beispiel 1: Fahrer ohne erste Tätigkeitsstätte
Ein Fahrer arbeitet für eine Spedition und fährt wechselnde Touren.
Morgens holt er regelmäßig seinen Lkw am Betriebshof ab.
Dort führt er nur typische Nebenarbeiten durch:
- Fahrzeug übernehmen,
- Fahrzeug kontrollieren,
- Unterlagen übernehmen,
- gegebenenfalls kurze Pflegearbeiten.
Der Arbeitgeber hat ihn dem Betriebshof nicht arbeitsrechtlich als erste Tätigkeitsstätte zugeordnet.
Allein aufgrund dieses täglichen Aufsuchens und der genannten Hilfstätigkeiten entsteht nach der Verwaltungsauffassung nicht automatisch eine erste Tätigkeitsstätte.
Der Betriebshof kann jedoch – bei entsprechender dauerhafter arbeitstäglicher Vorgabe – Sammelpunkt sein.
Beispiel 2: Arbeitgeber ordnet den Fahrer dem Betriebshof dauerhaft zu
Die tatsächliche Tätigkeit sieht auf den ersten Blick ähnlich aus:
Der Fahrer übernimmt täglich sein Fahrzeug am Betriebshof und fährt anschließend seine Tour.
Dieses Mal hat der Arbeitgeber jedoch eine eindeutige dienst- beziehungsweise arbeitsrechtliche Zuordnung zum Betriebshof vorgenommen.
Dann kann die steuerliche Beurteilung anders ausfallen.
Das BMF weist beim Lkw-Fahrer-Beispiel ausdrücklich darauf hin, dass etwas anderes gilt, wenn der Arbeitgeber den Arbeitnehmer dem Betriebssitz arbeitsrechtlich als erste Tätigkeitsstätte zuordnet.
Deshalb muss diese Information in der Mitarbeiterverwaltung bekannt sein.
Warum das für SpediFlow wichtig ist
SpediFlow verbindet Telematikdaten mit Mitarbeiter-, Abwesenheits- und betrieblichen Regelwerksinformationen.
Bei der Tätigkeitsstättenlogik reicht es gerade nicht, nur festzustellen:
„Der Fahrer war morgens auf dem Betriebshof.“
Für eine automatisierte Berechnung muss zusätzlich bekannt sein, welche fachliche Einordnung für den jeweiligen Mitarbeiter hinterlegt wurde.
Damit wird aus einer technischen Position eine fachlich verwertbare Information.
Die Zuordnung muss fahrerbezogen erfolgen
Eine weitere wichtige Konsequenz:
Nicht jeder Fahrer eines Unternehmens muss zwingend dieselbe Tätigkeitsstätten-Konstellation haben.
Die steuerliche Beurteilung knüpft an die Zuordnung des jeweiligen Arbeitnehmers an.
Deshalb sollte eine Spesenlösung diese Information nicht ausschließlich global für das gesamte Unternehmen speichern.
Sie muss im konkreten Mitarbeiterkontext berücksichtigt werden können.
Warum „unser Betriebshof ist immer die erste Tätigkeitsstätte“ problematisch sein kann
In manuellen Abrechnungen werden häufig stark vereinfachte Regeln verwendet.
Beispielsweise:
Alle Fahrer starten am Betriebshof, also ist der Betriebshof bei allen die erste Tätigkeitsstätte.
Diese Schlussfolgerung ist steuerlich zu pauschal.
Der tatsächliche Beginn einer Fahrt sagt allein noch nicht, welche arbeitsrechtliche Zuordnung besteht.
Umgekehrt sollte auch nicht pauschal davon ausgegangen werden, dass ein Lkw-Fahrer niemals eine erste Tätigkeitsstätte haben kann.
Entscheidend ist der konkrete Mitarbeiterfall.
Warum GPS-Häufigkeit kein Ersatz für die Zuordnung ist
Angenommen, Fleetboard oder ein anderes Telematiksystem zeigt:
- Fahrer A startet an 220 Arbeitstagen am gleichen Betriebshof.
Technisch ist damit sehr gut dokumentiert, dass dieser Ort häufig aufgesucht wurde.
Die Daten beantworten aber weiterhin nicht automatisch:
- Wurde Fahrer A dem Ort arbeitsrechtlich zugeordnet?
- Soll er dort seine eigentliche Tätigkeit ausüben?
- Ist der Ort lediglich Sammelpunkt?
Telematik liefert also Belege über tatsächliche Bewegungen.
Die steuerliche Einordnung benötigt zusätzlichen Kontext.
Was passiert ohne eindeutige Zuordnung?
Fehlt im Abrechnungsprozess eine notwendige Tätigkeitsstätteninformation, kann eine automatische Berechnung problematisch werden.
Denn abhängig von der Konstellation können sich unterschiedliche Ausgangspunkte für die Abwesenheitsberechnung ergeben.
Eine gute Automatisierung sollte deshalb nicht einfach eine Standardannahme treffen.
Sie sollte erkennen, dass die für die Berechnung benötigte Mitarbeiterinformation fehlt.
Genau solche Situationen gehören in eine gezielte Prüfung.
Welche Fälle manuell kontrolliert werden sollten, behandeln wir im Artikel Prüffälle bei der Spesenabrechnung: Welche Fälle wirklich manuell kontrolliert werden müssen.
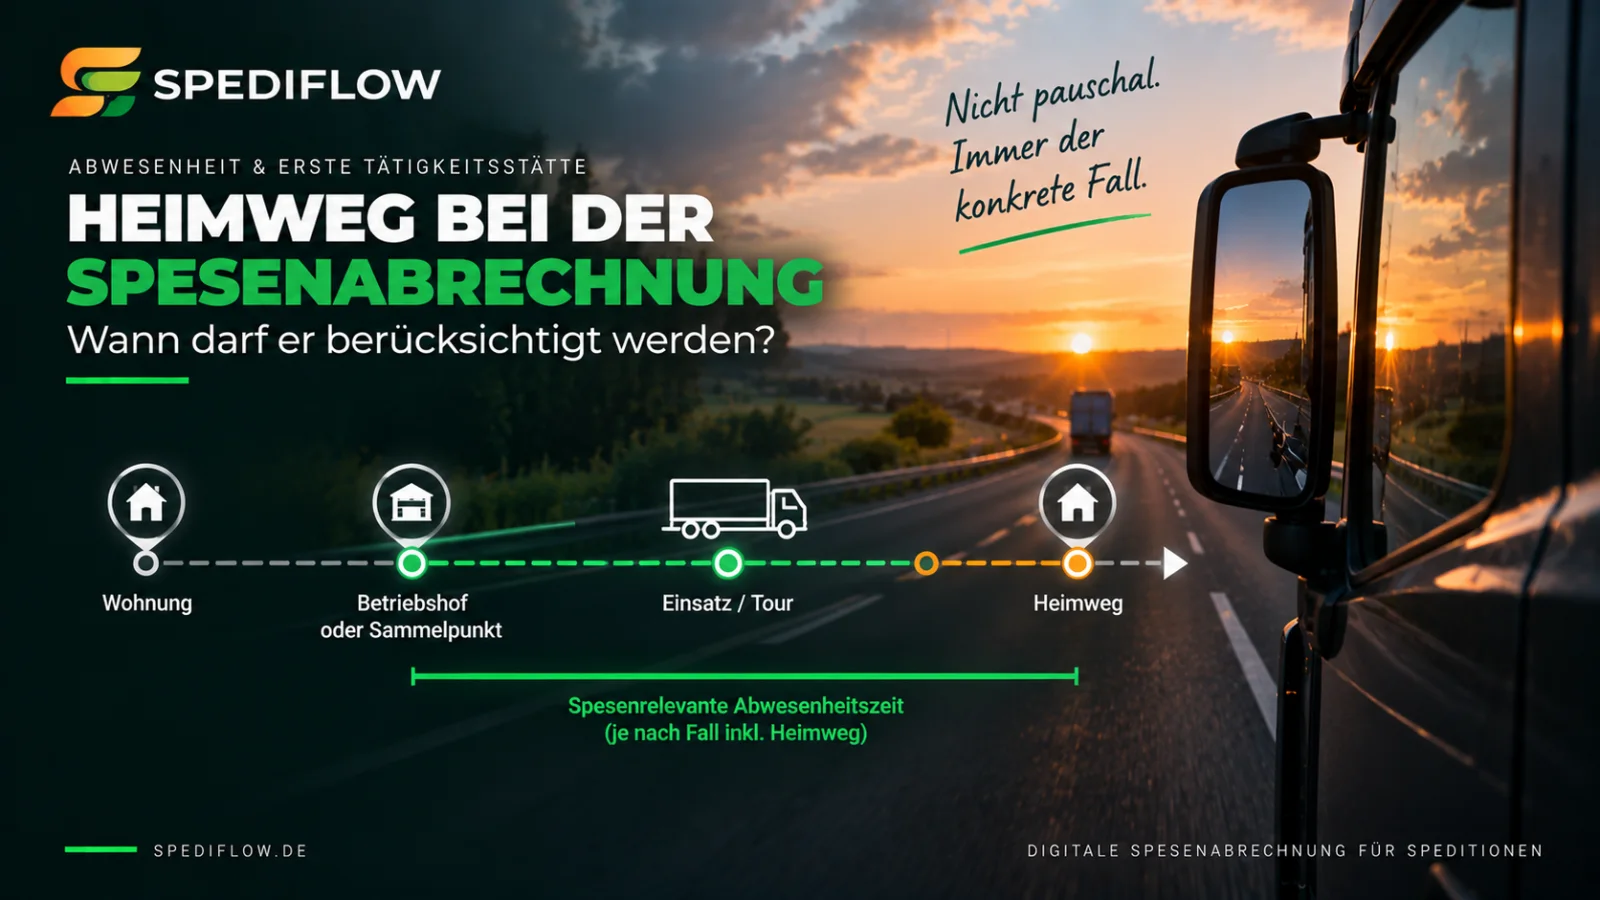
Erste Tätigkeitsstätte und Abwesenheitszeit hängen zusammen
Für Verpflegungspauschalen bestimmt § 9 Absatz 4a EStG, dass eine beruflich veranlasste Auswärtstätigkeit grundsätzlich vorliegt, wenn der Arbeitnehmer außerhalb seiner Wohnung und ersten Tätigkeitsstätte beruflich tätig wird.
Hat ein Arbeitnehmer keine erste Tätigkeitsstätte, enthält das Gesetz hierfür ausdrücklich eine eigene Regelung.
Die Abwesenheit darf deshalb nicht einfach ausschließlich anhand von Arbeitsbeginn und Arbeitsende berechnet werden.
Welche Zeit für die Abrechnung tatsächlich relevant ist, hängt von der jeweiligen Konstellation ab.
Mehr dazu erklären wir in Arbeitszeit vs. steuerliche Abwesenheitszeit bei Lkw-Fahrern.
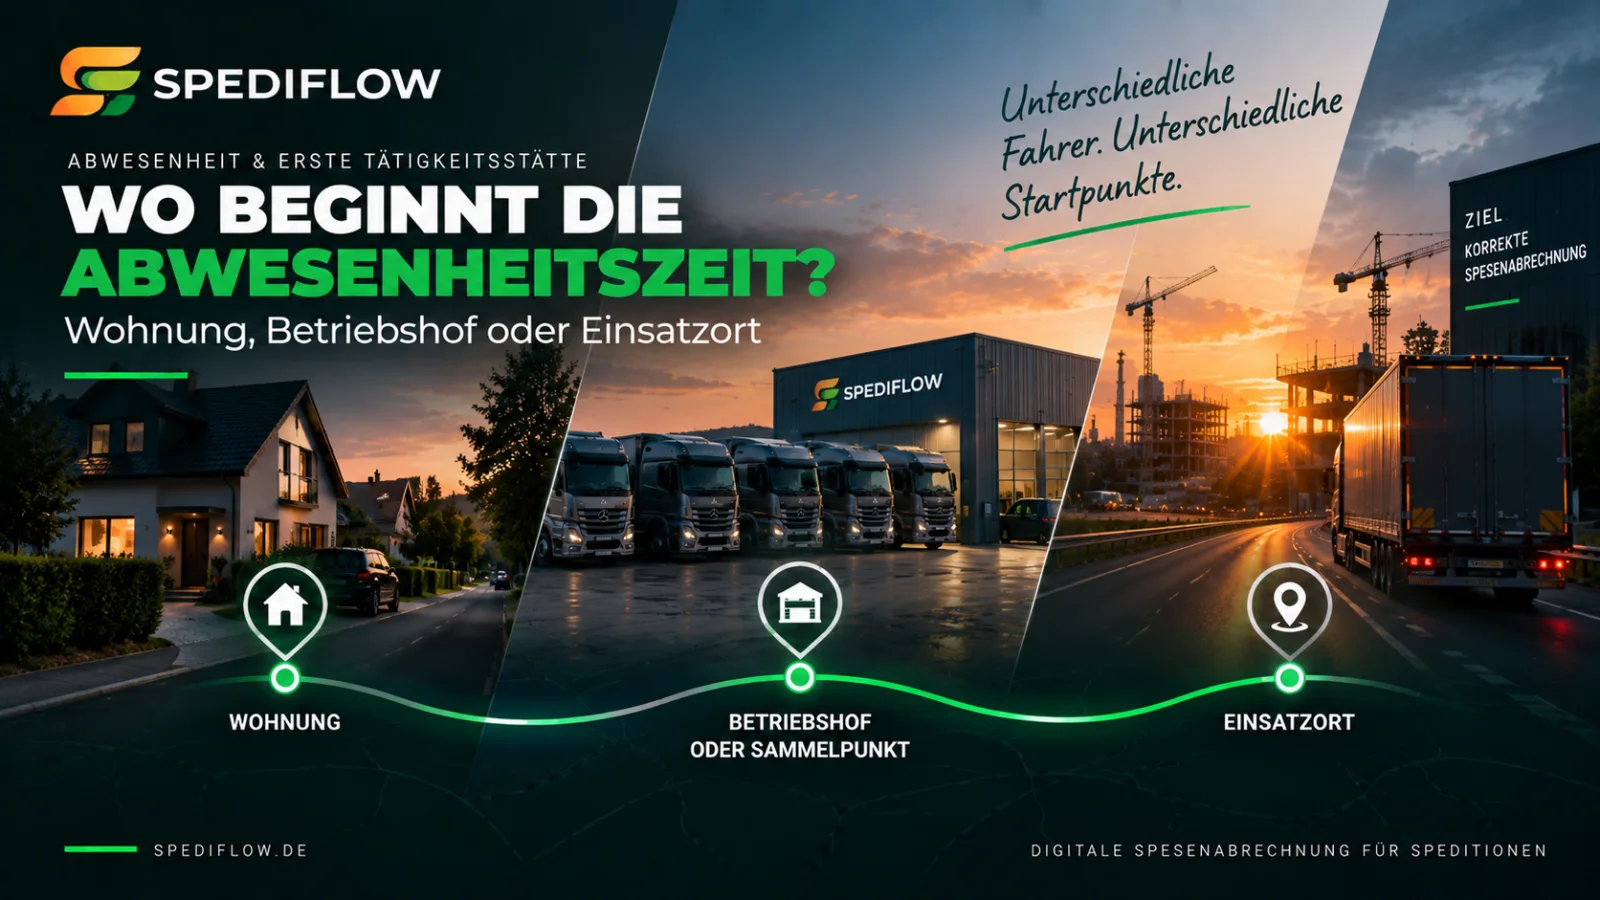
Wohnung, Betriebshof und Einsatzort sauber trennen
Für einen Fahrerfall können mehrere Orte gleichzeitig relevant sein:
| Ort | Mögliche Bedeutung |
|---|---|
| Wohnung | persönlicher Ausgangspunkt des Fahrers |
| Betriebshof | kann erste Tätigkeitsstätte, Sammelpunkt oder lediglich Fahrzeugstandort sein |
| Fahrzeugstandort | Ort der Fahrzeugübernahme ohne automatische steuerliche Einordnung |
| Einsatzort | Ort der tatsächlichen beruflichen Tätigkeit |
Warum diese Orte nicht einfach gleichgesetzt werden dürfen, erklären wir ausführlich in Wohnung, Betriebshof oder Einsatzort: Welcher Startpunkt ist für die Abwesenheit maßgeblich?.
Welche Informationen sollte eine Spesen-Software deshalb kennen?
Für eine automatisierte Fahrerabrechnung genügt es nicht, nur die Fahrzeugbewegung zu kennen.
Je nach betrieblichem Modell sollten insbesondere folgende Informationen berücksichtigt werden können:
- welcher Mitarbeiter betroffen ist,
- ob eine erste Tätigkeitsstätte besteht,
- welche Tätigkeitsstätte gegebenenfalls hinterlegt wurde,
- ob ein Sammelpunkt vorhanden ist,
- welcher Betriebshof beziehungsweise Einsatzort relevant ist,
- welche Arbeitszeit- und Abwesenheitsregeln gelten,
- welche Telematikdaten für den betreffenden Tag vorliegen.
Erst aus dieser Kombination kann ein automatisierter Prozess den Fahrerfall sinnvoll beurteilen.
Warum Stammdatenqualität hier wichtiger ist als noch mehr Telematik
Dieses Beispiel zeigt sehr gut eine grundsätzliche Grenze von Telematik.
Zusätzliche GPS-Punkte lösen das Problem einer fehlenden Tätigkeitsstätten-Zuordnung nicht.
Auch perfekt dokumentierte:
- Fahrzeugpositionen,
- Arbeitszeiten,
- Lenkzeiten,
- Fahrtverläufe
können eine arbeitsrechtliche Zuordnung nicht ersetzen.
Manchmal ist deshalb ein sauber gepflegtes Mitarbeitermerkmal für die Automatisierung wertvoller als tausende zusätzliche Telematikdatensätze.
Was bedeutet das für Fleetboard-Daten?
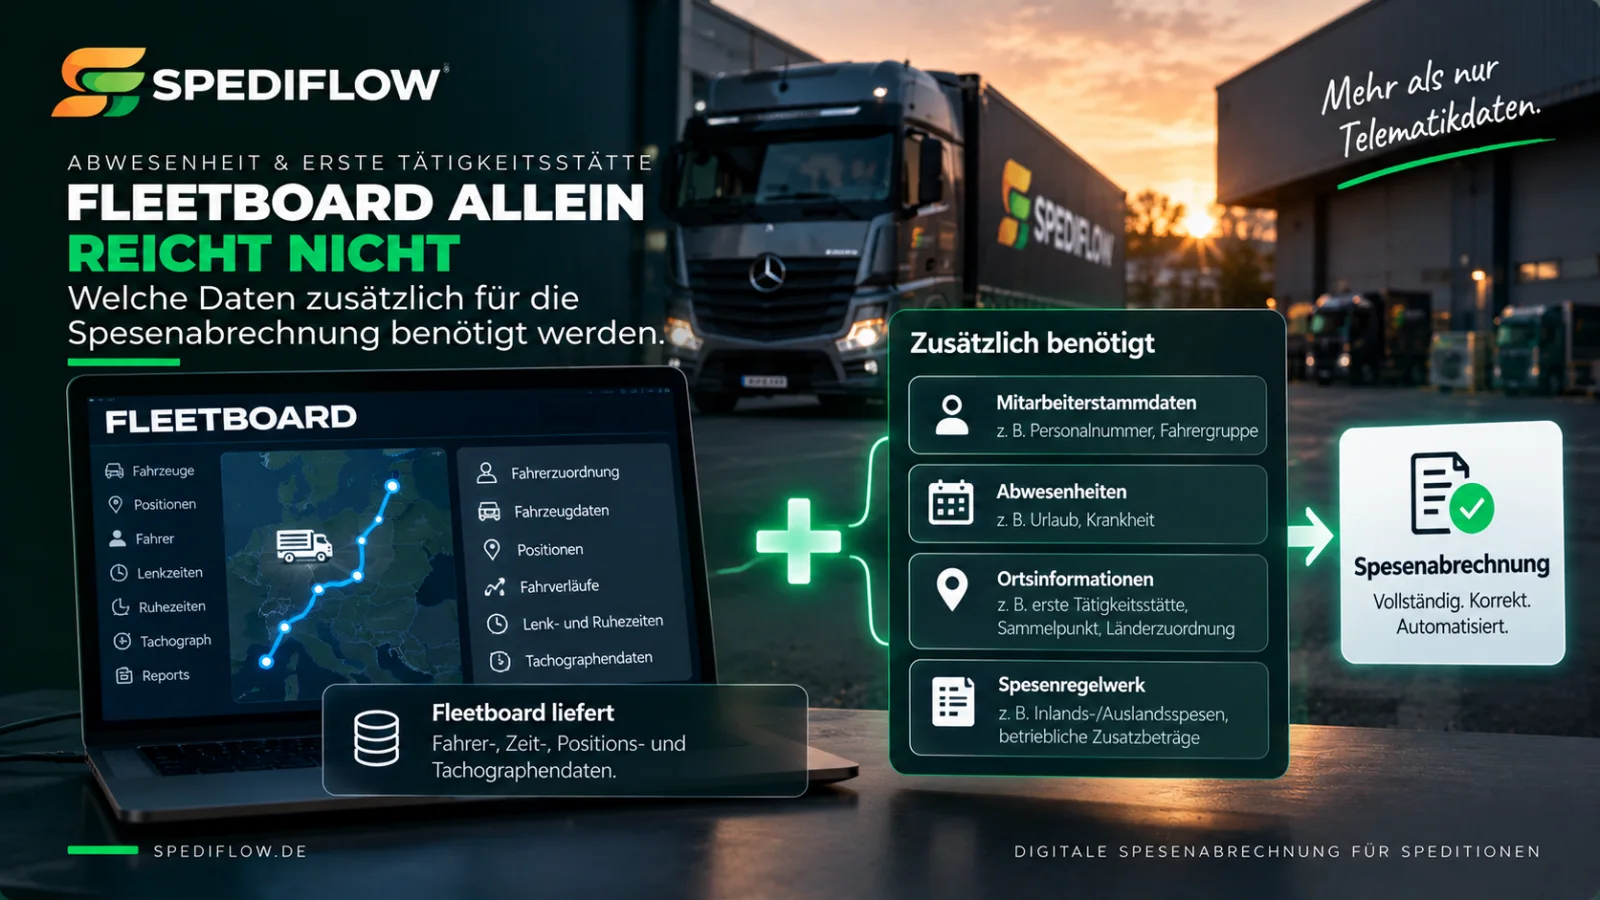
Fleetboard kann eine wertvolle technische Grundlage liefern.
Fahrer-, Zeit-, Positions- und Fahrzeugdaten helfen dabei, den tatsächlichen Arbeitstag nachzuvollziehen.
Die Information „erste Tätigkeitsstätte ja oder nein“ gehört jedoch zum fachlichen Mitarbeiterkontext.
Genau deshalb verbindet SpediFlow die vorhandenen Telematikdaten mit weiteren Mitarbeiter- und Abwesenheitsinformationen.
Wie diese Trennung funktioniert, erklären wir auch in Fleetboard allein reicht für die Spesenabrechnung nicht: Welche Daten zusätzlich benötigt werden.
Beispiel für den automatisierten Prozess
Für Fahrer A liegen aus dem Telematiksystem folgende Informationen vor:
- Fahrer eindeutig erkannt,
- Fahrzeug zugeordnet,
- Arbeitsbeginn und Arbeitsende vorhanden,
- Positionen vollständig,
- Start der Tour am Betriebshof.
Technisch sieht der Fall vollständig aus.
Für die Abwesenheitsberechnung fehlt jedoch die Information, wie dieser Betriebshof für Fahrer A einzuordnen ist.
Dann sollte ein automatisiertes System nicht einfach annehmen:
Betriebshof = erste Tätigkeitsstätte.
Stattdessen muss die fachliche Mitarbeiterkonfiguration herangezogen oder der Fall zur Prüfung gestellt werden.
Beispiel für einen vollständig konfigurierten Fall
Bei Fahrer B ist zusätzlich hinterlegt:
- keine erste Tätigkeitsstätte,
- festgelegter Betriebshof als betrieblicher Sammelpunkt,
- passende Abwesenheitsregel,
- vollständige Telematik- und Mitarbeiterdaten.
Jetzt kennt der Abrechnungsprozess nicht nur die tatsächlichen Bewegungsdaten.
Er kennt auch deren fachliche Bedeutung.
Genau dadurch kann der Fahrerfall wesentlich zuverlässiger automatisiert verarbeitet werden.
Die Zuordnung sollte dokumentiert sein
Da die erste Tätigkeitsstätte von dienst- beziehungsweise arbeitsrechtlichen Festlegungen abhängen kann, sollte die betriebliche Entscheidung nachvollziehbar dokumentiert sein.
Für eine Software bedeutet das:
Sie sollte nicht eigenständig steuerliche Tatsachen schaffen.
Sie sollte die vom Unternehmen fachlich festgelegten Informationen korrekt verarbeiten.
Die Verantwortung für die richtige arbeits- und steuerrechtliche Einordnung bleibt beim Unternehmen beziehungsweise dessen steuerlicher Beratung.
Warum sich aus dieser Frage Prüffälle ergeben können
Eine fehlende Tätigkeitsstätten-Konfiguration ist ein gutes Beispiel für sinnvollen Prüfbedarf.
Der Fahrerfall kann technisch vollständig sein.
Trotzdem fehlt eine fachlich entscheidende Information.
SpediFlow trennt deshalb eindeutige Automatikfälle von Fällen mit Prüfbedarf und manuellen Sonderfällen.
So kann verhindert werden, dass fehlende Stammdaten stillschweigend durch eine Annahme ersetzt werden.
Checkliste: Hat ein Lkw-Fahrer eine erste Tätigkeitsstätte?
Für die betriebliche Prüfung können insbesondere folgende Fragen relevant sein:
- Gibt es eine ortsfeste betriebliche Einrichtung?
- Wurde der Fahrer dieser Einrichtung dienst- oder arbeitsrechtlich dauerhaft zugeordnet?
- Ist diese Zuordnung eindeutig dokumentiert?
- Falls keine solche Zuordnung besteht: Sind die gesetzlichen quantitativen Kriterien erfüllt?
- Führt der Fahrer dort tatsächlich seine eigentliche berufliche Tätigkeit aus oder nur Hilfs- und Nebentätigkeiten?
- Holt er dort lediglich Fahrzeug oder Unterlagen ab?
- Muss er den Ort dauerhaft typischerweise arbeitstäglich aufsuchen?
- Handelt es sich möglicherweise lediglich um einen Sammelpunkt?
- Ist die korrekte Einordnung im Mitarbeiterstamm hinterlegt?
Fazit: Der tägliche Betriebshofbesuch entscheidet nicht allein
Bei Lkw-Fahrern sollte nicht automatisch davon ausgegangen werden, dass der regelmäßig angefahrene Betriebshof die erste Tätigkeitsstätte ist.
Das Bundesministerium der Finanzen stellt ausdrücklich fest, dass Lkw-Fahrer regelmäßig keine erste Tätigkeitsstätte haben.
Auch das tägliche Abholen, Warten oder Pflegen eines Fahrzeugs am Betriebssitz begründet im Rahmen der quantitativen Kriterien allein noch keine erste Tätigkeitsstätte.
Eine eindeutige dienst- oder arbeitsrechtliche Zuordnung durch den Arbeitgeber kann die Beurteilung jedoch verändern.
Für die Spesenautomatisierung bedeutet das:
Die erste Tätigkeitsstätte darf nicht aus GPS-Daten geraten werden. Sie muss als fachliche Mitarbeiterinformation bekannt sein.
Genau an diesem Punkt verbindet SpediFlow technische Fahrer- und Telematikdaten mit Mitarbeiter-, Abwesenheits- und Regelwerksinformationen.
Damit wird nicht nur sichtbar, wann und wo ein Fahrer unterwegs war, sondern auch, welche hinterlegte betriebliche Logik auf seinen konkreten Fall angewendet werden soll.
Weiterführende Artikel
Welche Rolle Wohnung, Betriebshof und Einsatzort spielen, erklären wir in Wohnung, Betriebshof oder Einsatzort: Welcher Startpunkt ist für die Abwesenheit maßgeblich?.
Warum Arbeitszeit und steuerliche Abwesenheitszeit getrennt betrachtet werden müssen, lesen Sie in Arbeitszeit vs. steuerliche Abwesenheitszeit bei Lkw-Fahrern.
Die Grundlagen der Abwesenheit behandeln wir in Abwesenheitszeiten bei Berufskraftfahrern: Von Arbeitsbeginn bis Heimkehr.
Welche unklaren Fahrerfälle sinnvollerweise manuell kontrolliert werden, zeigt Prüffälle bei der Spesenabrechnung: Welche Fälle wirklich manuell kontrolliert werden müssen.
Warum technische Daten allein nicht genügen, erklären wir in Telematikdaten allein reichen nicht: Welche fachlichen Informationen zusätzlich nötig sind.
Quellen und Stand
Stand: 15.09.2026
- § 9 EStG – Werbungskosten, erste Tätigkeitsstätte und Verpflegungsmehraufwand
- BMF / Lohnsteuer-Handbuch 2026 – Steuerliche Behandlung der Reisekosten von Arbeitnehmern
Dieser Beitrag dient der allgemeinen fachlichen Information und ersetzt keine steuerliche oder rechtliche Beratung. Die konkrete arbeits- und steuerrechtliche Einordnung sollte im jeweiligen Unternehmen geprüft und bei Bedarf mit der steuerlichen Beratung abgestimmt werden.