Inhaltsverzeichnis
Viele Lkw-Fahrer beginnen ihren Arbeitstag regelmäßig am gleichen Betriebshof.
Dort übernehmen sie ihr Fahrzeug, holen Unterlagen ab oder starten ihre Tour.
In der Spesenabrechnung entsteht daraus schnell eine scheinbar einfache Schlussfolgerung:
„Wenn der Fahrer jeden Morgen zum gleichen Betriebshof fährt, ist das doch seine erste Tätigkeitsstätte.“
So einfach ist die steuerliche Einordnung jedoch nicht.
Ein Betriebshof kann bei einem Fahrer tatsächlich erste Tätigkeitsstätte sein.
Er kann aber genauso lediglich ein Sammelpunkt sein.
Und diese Unterscheidung ist für die Abwesenheits- und Spesenabrechnung wichtig.
Was ist eine erste Tätigkeitsstätte?
Die gesetzliche Definition findet sich in § 9 Absatz 4 Einkommensteuergesetz.
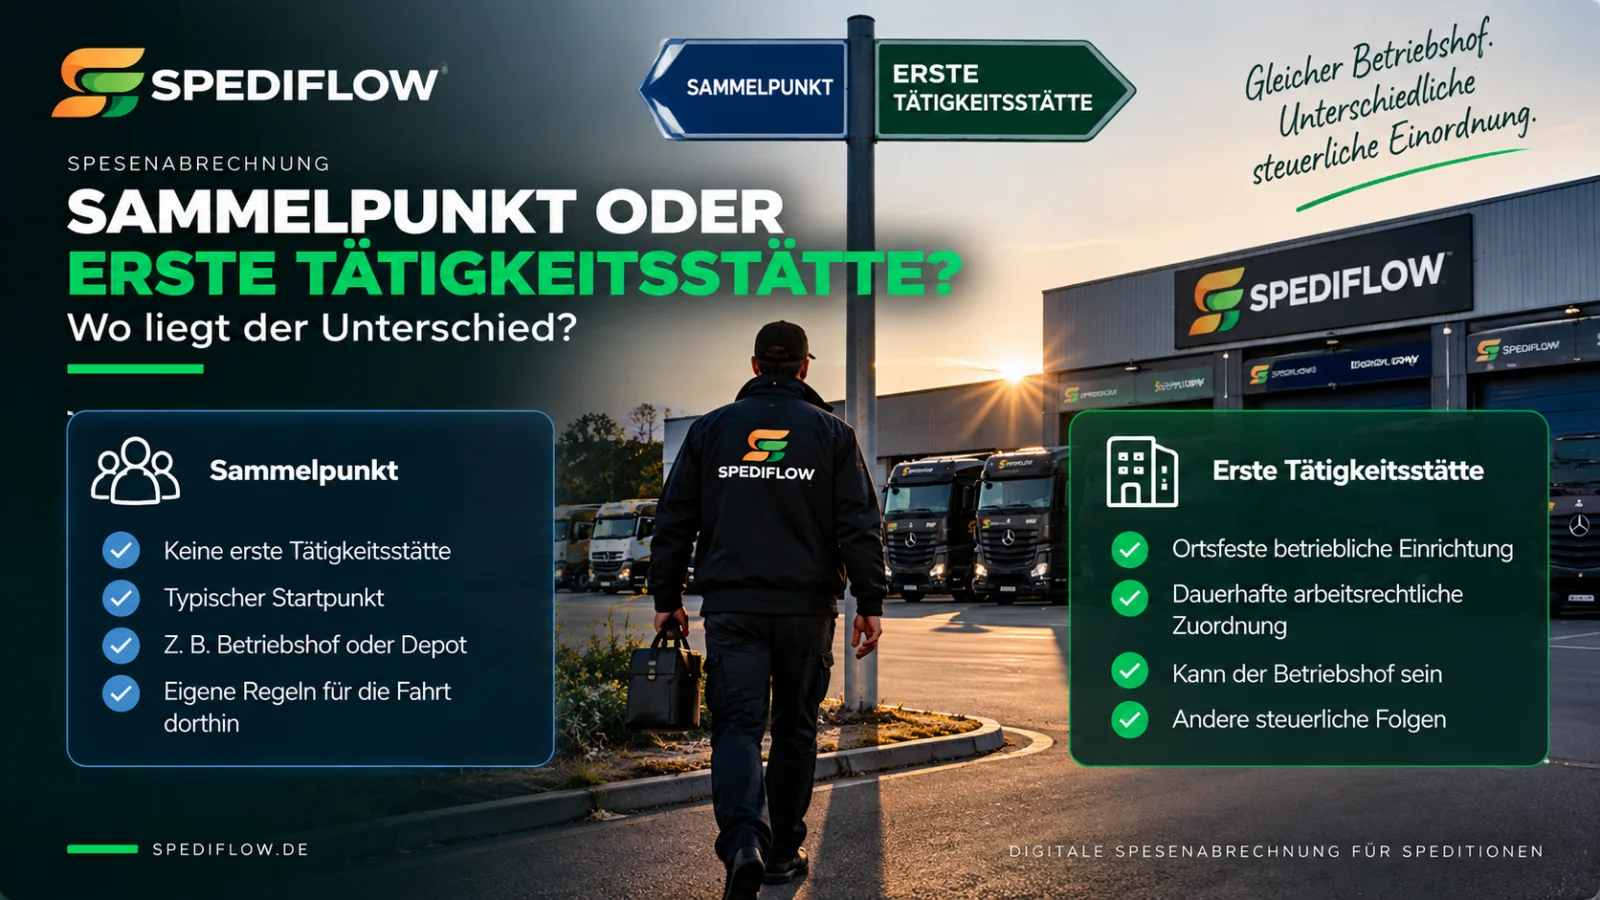
Danach ist die erste Tätigkeitsstätte grundsätzlich eine ortsfeste betriebliche Einrichtung:
- des Arbeitgebers,
- eines verbundenen Unternehmens oder
- eines vom Arbeitgeber bestimmten Dritten,
der der Arbeitnehmer dauerhaft zugeordnet ist.
Entscheidend ist dabei zunächst die dienst- beziehungsweise arbeitsrechtliche Zuordnung.
Eine solche dauerhafte Zuordnung kann insbesondere vorliegen, wenn der Arbeitnehmer:
- unbefristet,
- für die Dauer seines Dienstverhältnisses oder
- für mehr als 48 Monate
an der entsprechenden Tätigkeitsstätte eingesetzt werden soll.
Was ist ein Sammelpunkt?
Ein Sammelpunkt betrifft eine andere Situation.
§ 9 Absatz 1 Satz 3 Nummer 4a EStG regelt Arbeitnehmer, die keine erste Tätigkeitsstätte haben, aber nach den dienst- oder arbeitsrechtlichen Vorgaben dauerhaft typischerweise arbeitstäglich denselben Ort aufsuchen müssen, um dort ihre berufliche Tätigkeit aufzunehmen.
Das kann beispielsweise ein Betriebshof, Depot oder anderer festgelegter Treffpunkt sein.
Für die Fahrten zwischen Wohnung und diesem Ort gelten bestimmte Regelungen entsprechend wie für Fahrten zur ersten Tätigkeitsstätte.
Wichtig ist aber:
Der Sammelpunkt wird dadurch nicht automatisch zur ersten Tätigkeitsstätte.
Warum diese beiden Begriffe so leicht verwechselt werden
Aus Sicht des täglichen Betriebs können beide Fälle nahezu gleich aussehen.
Beispiel:
- Fahrer fährt morgens von zu Hause zum Betriebshof.
- Dort übernimmt er den Lkw.
- Er beginnt anschließend seine Tour.
- Am nächsten Tag wiederholt sich derselbe Ablauf.
Von außen betrachtet sieht das nach einem festen Arbeitsort aus.
Steuerlich muss aber zusätzlich geprüft werden:
- Besteht eine dauerhafte arbeitsrechtliche Zuordnung?
- Wird am Betriebshof die eigentliche berufliche Tätigkeit ausgeübt?
- Oder dient der Betriebshof lediglich dazu, Fahrzeug oder Unterlagen zu übernehmen und die Fahrt zu beginnen?
Diese Fragen lassen sich nicht allein aus dem Bewegungsmuster des Fahrzeugs beantworten.
Der wichtigste Unterschied auf einen Blick
| Merkmal | Erste Tätigkeitsstätte | Sammelpunkt |
|---|---|---|
| Erste Tätigkeitsstätte vorhanden? | Ja | Nein |
| Ortsfeste Einrichtung? | Ja | Kann ein fester Ort sein |
| Dauerhafte arbeitsrechtliche Zuordnung entscheidend? | Ja, grundsätzlich maßgeblich | Arbeitnehmer hat gerade keine erste Tätigkeitsstätte |
| Typischer täglicher Startpunkt? | Möglich | Typischerweise ja |
| Fahrt von Wohnung dorthin | Regeln für Wohnung – erste Tätigkeitsstätte | Bestimmte Fahrtkostenregeln gelten entsprechend |
| Automatisch erste Tätigkeitsstätte? | Ja, wenn Voraussetzungen erfüllt sind | Nein |
Beispiel 1: Betriebshof als erste Tätigkeitsstätte
Ein Fahrer arbeitet für eine Spedition.
Im Arbeitsverhältnis ist er einem bestimmten Betriebshof dauerhaft zugeordnet.
Diese Zuordnung ist eindeutig und soll dauerhaft gelten.
Dann kann dieser Betriebshof seine erste Tätigkeitsstätte sein.
Dass der Fahrer anschließend mit dem Lkw unterwegs ist, schließt eine erste Tätigkeitsstätte nicht grundsätzlich aus.
Entscheidend ist die konkrete arbeitsrechtliche und tatsächliche Gestaltung.
Beispiel 2: Betriebshof nur als Sammelpunkt
Ein anderer Fahrer hat keine erste Tätigkeitsstätte.
Der Arbeitgeber verlangt aber, dass er dauerhaft typischerweise jeden Arbeitstag denselben Betriebshof aufsucht.
Dort:
- übernimmt er seinen Lkw,
- holt seine Unterlagen ab und
- beginnt anschließend seine Tour.
Dann kann dieser Betriebshof ein Sammelpunkt sein.
Der Fahrer hat trotzdem weiterhin keine erste Tätigkeitsstätte.
Warum der Sammelpunkt für Fahrtkosten trotzdem besonders behandelt wird
Der Gesetzgeber behandelt bestimmte Fahrten zu einem dauerhaften Sammelpunkt für die Fahrtkosten ähnlich wie Fahrten zur ersten Tätigkeitsstätte.
§ 9 Absatz 1 Satz 3 Nummer 4a EStG bestimmt, dass bei einem Arbeitnehmer ohne erste Tätigkeitsstätte, der dauerhaft typischerweise arbeitstäglich denselben Ort zur Aufnahme seiner Tätigkeit aufsuchen muss, die Regeln für die Entfernungspauschale entsprechend angewendet werden.
Das bedeutet aber nicht, dass der Sammelpunkt steuerlich zur ersten Tätigkeitsstätte umgewandelt wird.
Die gesetzliche Konstruktion unterscheidet ausdrücklich beide Situationen. § 9 EStG
Und was bedeutet das für Verpflegungspauschalen?
Für die Spesenabrechnung ist dieser Punkt besonders relevant.
§ 9 Absatz 4a EStG regelt die Verpflegungspauschalen bei beruflich veranlasster Auswärtstätigkeit.
Das Gesetz stellt dabei ausdrücklich klar:
Hat ein Arbeitnehmer keine erste Tätigkeitsstätte, gelten die Vorschriften zur beruflich veranlassten Auswärtstätigkeit entsprechend.
Ein Sammelpunkt macht aus dem Arbeitnehmer also nicht plötzlich einen Arbeitnehmer mit erster Tätigkeitsstätte.
Deshalb darf die Sammelpunktregelung bei Fahrtkosten nicht ungeprüft auf die Verpflegungspauschalen übertragen werden.
Warum das bei Lkw-Fahrern praktisch relevant ist
Bei Berufskraftfahrern kommt häufig genau diese Konstellation vor:
- keine klassische feste Arbeitsstelle,
- tägliche Tätigkeit überwiegend unterwegs,
- regelmäßige Fahrzeugübernahme am Betriebshof.
Dadurch können Betriebshof und Sammelpunkt im Alltag wie eine feste Arbeitsstelle wirken.
Für die Spesenberechnung ist aber entscheidend, welche steuerliche Einordnung tatsächlich hinterlegt ist.
Im vorherigen Artikel erklären wir deshalb ausführlich, warum viele Fahrer keine erste Tätigkeitsstätte haben: Lkw-Fahrer ohne erste Tätigkeitsstätte: Was das für die Spesenabrechnung bedeutet.
Ein regelmäßiger Betriebshofbesuch beweist keine erste Tätigkeitsstätte
Gerade für automatisierte Prozesse ist dieser Punkt wichtig.
Angenommen, das Telematiksystem zeigt über mehrere Monate:
- Fahrer startet jeden Morgen am Betriebshof,
- Fahrzeug verlässt das Gelände ungefähr zur gleichen Zeit,
- Fahrer kehrt regelmäßig dorthin zurück.
Technisch ist das ein sehr eindeutiges Muster.
Steuerlich beantwortet dieses Muster trotzdem nicht automatisch die Frage:
Erste Tätigkeitsstätte oder Sammelpunkt?
Dafür fehlt die arbeitsrechtliche und fachliche Mitarbeiterinformation.
Warum Fleetboard diese Frage nicht allein beantworten kann
Fleetboard kann eine wertvolle technische Grundlage liefern.
Positions-, Zeit-, Fahrer- und Fahrzeugdaten zeigen, was tatsächlich im Einsatz passiert ist.
Aus diesen Daten kann beispielsweise erkannt werden:
- welcher Betriebshof regelmäßig aufgesucht wird,
- wann der Fahrer dort startet,
- wann die Tour beginnt,
- wann das Fahrzeug zurückkehrt.
Was daraus nicht direkt hervorgeht:
- ob der Mitarbeiter arbeitsrechtlich dauerhaft zugeordnet wurde,
- ob der Ort erste Tätigkeitsstätte ist,
- ob lediglich eine Sammelpunktregelung besteht.
Genau deshalb reichen Telematikdaten allein für die vollständige Spesenlogik nicht aus.
Mehr dazu erklären wir unter Telematikdaten allein reichen nicht: Welche fachlichen Informationen zusätzlich nötig sind.
Was sollte im Mitarbeiterstamm hinterlegt sein?
Damit eine Spesenabrechnung automatisiert arbeiten kann, muss die steuerlich beziehungsweise betrieblich festgelegte Konstellation als fachliche Information verfügbar sein.
Je nach Unternehmensmodell können beispielsweise folgende Angaben benötigt werden:
- erste Tätigkeitsstätte vorhanden: ja oder nein,
- zugeordnete erste Tätigkeitsstätte,
- Sammelpunkt vorhanden: ja oder nein,
- zugeordneter Sammelpunkt,
- Wohnort beziehungsweise maßgeblicher Ausgangspunkt,
- Einsatzortlogik,
- geltende Arbeitszeit- und Abwesenheitsregel.
Diese Informationen ergänzen die technischen Fahrer- und Telematikdaten.
Warum globale Unternehmensregeln problematisch sein können
Eine stark vereinfachte Spesenabrechnung arbeitet manchmal mit Aussagen wie:
„Unser Betriebshof ist bei allen Fahrern die erste Tätigkeitsstätte.“
Oder:
„Bei uns hat kein Fahrer eine erste Tätigkeitsstätte.“
Beide Aussagen können im konkreten Unternehmen richtig sein.
Sie sollten aber nicht allein deshalb verwendet werden, weil die Fahrer denselben Betriebshof nutzen.
Die erste Tätigkeitsstätte knüpft an den jeweiligen Arbeitnehmer und dessen konkrete Zuordnung an.
Deshalb sollte die Entscheidung nachvollziehbar dokumentiert sein.
Was passiert bei einer falschen Einordnung?
Wird ein Sammelpunkt fälschlicherweise als erste Tätigkeitsstätte behandelt oder umgekehrt, kann sich diese falsche Grundannahme durch den gesamten Abrechnungsprozess ziehen.
Betroffen sein können beispielsweise:
- Bestimmung der relevanten Abwesenheit,
- Bewertung von Fahrtzeiten,
- Einordnung von Wohnung und Betriebshof,
- Berechnung von Verpflegungspauschalen.
Deshalb sollte diese Stammdatenfrage sauber geklärt werden, bevor anschließend hunderte Fahrer-Tage automatisch verarbeitet werden.
Die Abwesenheitszeit beginnt nicht automatisch am Betriebshof
Eine weitere häufige Vereinfachung lautet:
„Der Fahrer stempelt am Betriebshof ein, also beginnt dort auch die steuerliche Abwesenheit.“
Arbeitszeit und steuerliche Abwesenheitszeit sind jedoch unterschiedliche Größen.
Je nach konkreter Tätigkeitsstätten- und Sammelpunktkonstellation kann ein anderer Ausgangspunkt relevant sein.
Die Unterscheidung erklären wir ausführlich in Arbeitszeit vs. steuerliche Abwesenheitszeit bei Lkw-Fahrern.
Auch Wohnung und Betriebshof dürfen nicht automatisch gleichgesetzt werden
Für die Berechnung können mehrere Orte eine Rolle spielen.
| Ort | Funktion |
|---|---|
| Wohnung | privater Ausgangspunkt des Mitarbeiters |
| Erste Tätigkeitsstätte | steuerlich definierte dauerhaft zugeordnete betriebliche Einrichtung |
| Sammelpunkt | dauerhaft typischerweise arbeitstäglich aufzusuchender Startort bei fehlender erster Tätigkeitsstätte |
| Betriebshof | kann je nach Fall erste Tätigkeitsstätte, Sammelpunkt oder lediglich Fahrzeugstandort sein |
| Einsatzort | Ort der tatsächlichen beruflichen Tätigkeit |
Den vollständigen Ortsvergleich behandeln wir in Wohnung, Betriebshof oder Einsatzort: Welcher Startpunkt ist für die Abwesenheit maßgeblich?.
Beispiel: Gleicher Betriebshof, zwei unterschiedliche Fahrer
Fahrer A und Fahrer B arbeiten für dieselbe Spedition.
Beide übernehmen jeden Morgen ihr Fahrzeug am gleichen Betriebshof.
Bei Fahrer A besteht eine dokumentierte dauerhafte Zuordnung als erste Tätigkeitsstätte.
Fahrer B hat keine erste Tätigkeitsstätte, muss aber arbeitstäglich denselben Betriebshof zur Fahrzeugübernahme aufsuchen.
Der physische Ablauf sieht nahezu identisch aus.
Die fachliche Einordnung ist trotzdem unterschiedlich:
- Fahrer A: Betriebshof kann erste Tätigkeitsstätte sein.
- Fahrer B: Betriebshof kann Sammelpunkt sein.
Genau dieses Beispiel zeigt, warum Positionsdaten allein nicht ausreichen.
Was bedeutet das für eine automatische Spesenabrechnung?
Eine automatische Spesenabrechnung sollte nicht versuchen, die erste Tätigkeitsstätte aus Bewegungsdaten zu erraten.
Stattdessen müssen zwei Ebenen zusammenkommen:
Technische Daten
- Fahrer,
- Fahrzeug,
- Arbeitszeiten,
- Fahrtverlauf,
- Positionen.
Fachliche Daten
- erste Tätigkeitsstätte,
- Sammelpunkt,
- Wohnort,
- Einsatzort,
- Abwesenheitsregeln.
Erst die Verbindung beider Ebenen ermöglicht eine belastbare Automatisierung.
Wie SpediFlow damit umgeht
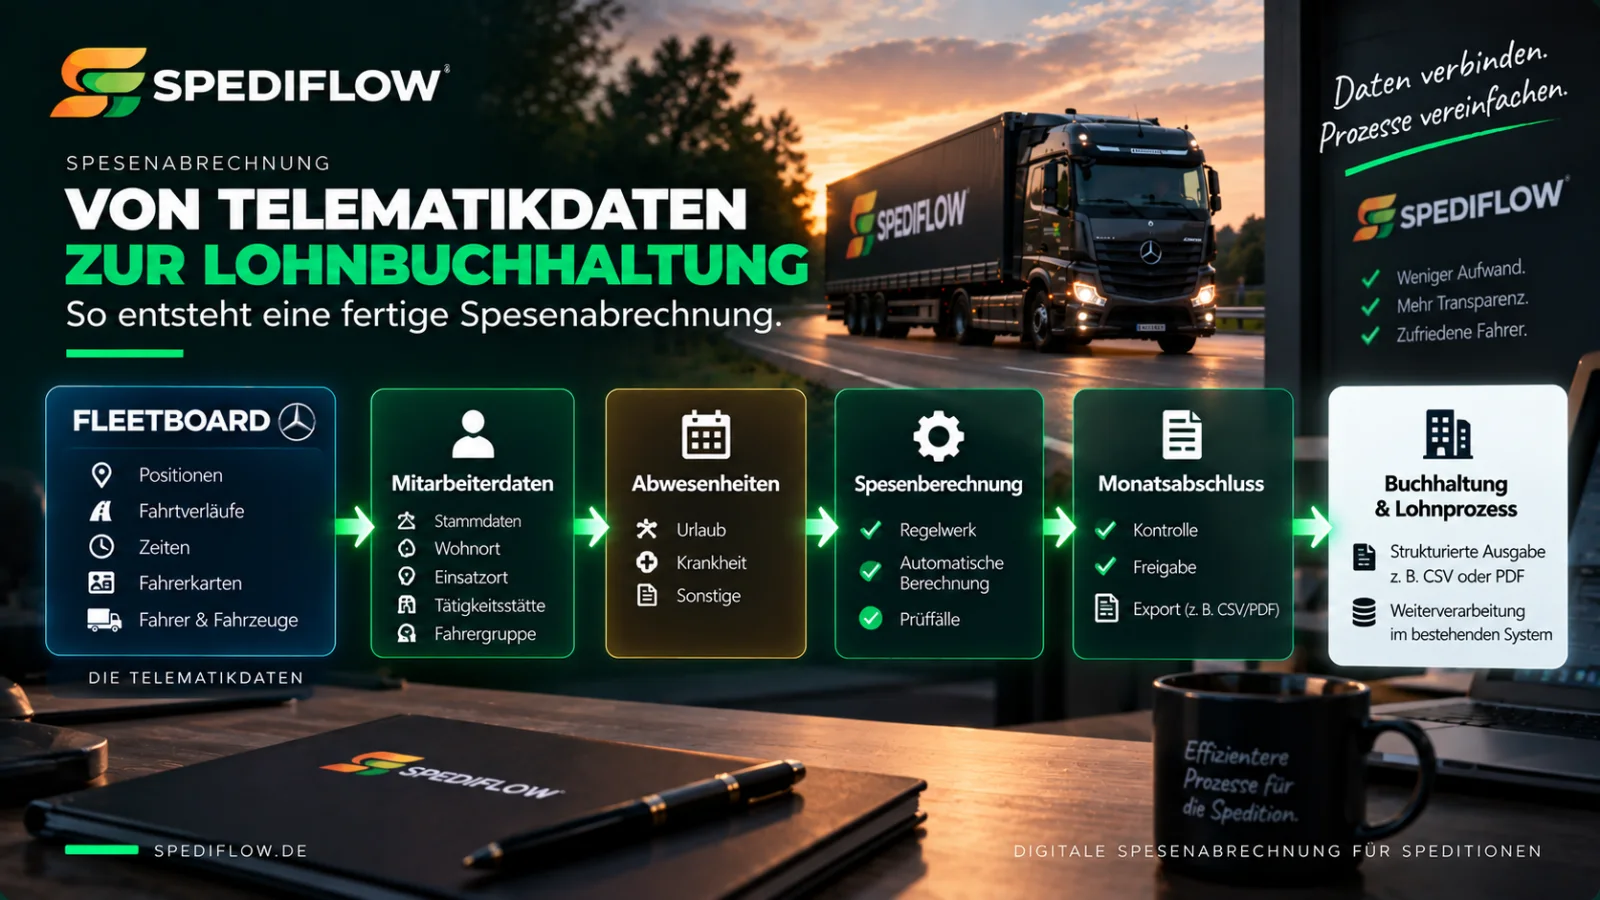
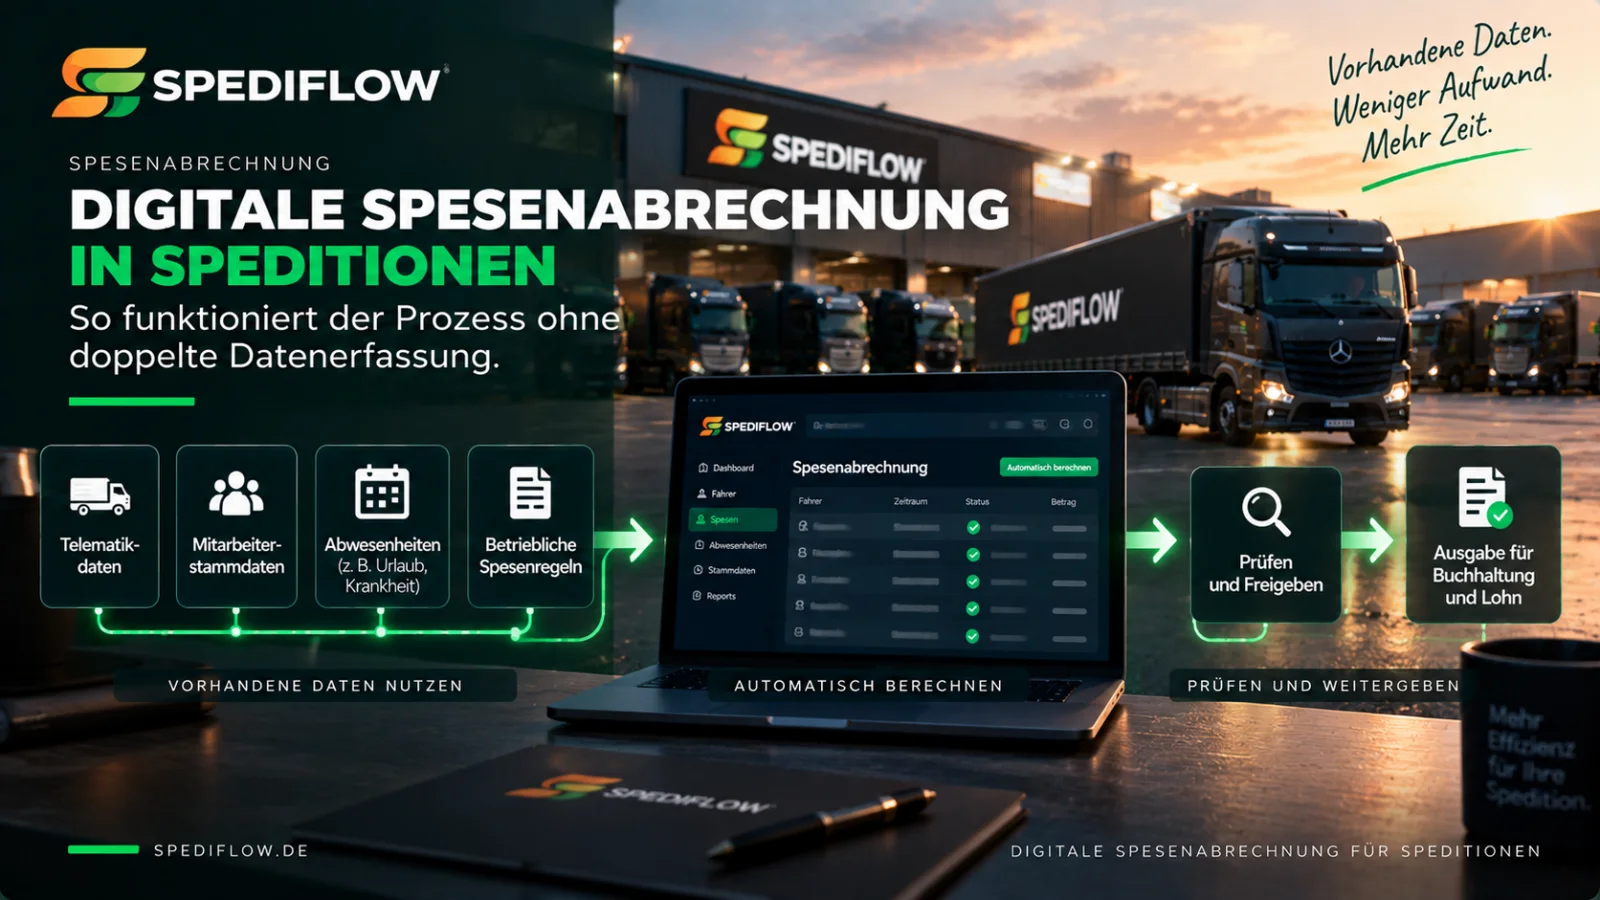
SpediFlow verbindet verfügbare Telematikdaten mit Mitarbeiter-, Abwesenheits- und Regelwerksinformationen.
Dadurch kann die fachliche Mitarbeiterkonfiguration bei der Berechnung berücksichtigt werden.
Der Betriebshof wird nicht allein deshalb automatisch als erste Tätigkeitsstätte behandelt, weil ein Fahrer dort regelmäßig startet.
Stattdessen basiert die Berechnung auf den im Unternehmen hinterlegten Informationen.
Was passiert, wenn die Einordnung fehlt?
Fehlt eine für die Berechnung benötigte Tätigkeitsstätten- oder Sammelpunktinformation, sollte ein automatisiertes System keine unbelegte Annahme treffen.
Der sinnvollere Weg ist:
- fehlende Information erkennen,
- Fall sichtbar machen,
- fachliche Zuordnung ergänzen,
- Berechnung anschließend nachvollziehbar durchführen.
Genau solche Fälle passen in einen gezielten Prüfprozess.
Welche Sachverhalte wirklich manuell kontrolliert werden sollten, erklären wir in Prüffälle bei der Spesenabrechnung: Welche Fälle wirklich manuell kontrolliert werden müssen.
Sammelpunkt ist ein gutes Beispiel für die Grenzen von Telematik
Die Sammelpunktfrage zeigt exemplarisch, warum mehr Telematikdaten nicht automatisch eine bessere Spesenabrechnung ergeben.
Selbst wenn für jeden Fahrer:
- jede Position,
- jede Fahrt,
- jede Arbeitszeit und
- jede Fahrzeugzuordnung
vollständig vorhanden ist, fehlt möglicherweise immer noch die entscheidende fachliche Information.
Genau deshalb müssen Telematik- und Stammdaten gemeinsam betrachtet werden.
Checkliste: Erste Tätigkeitsstätte oder Sammelpunkt?
Für die betriebliche Einordnung können insbesondere folgende Fragen helfen:
- Hat der Mitarbeiter überhaupt eine erste Tätigkeitsstätte?
- Besteht eine dokumentierte dienst- oder arbeitsrechtliche Zuordnung?
- Ist diese Zuordnung dauerhaft?
- Welche Tätigkeiten werden an diesem Ort tatsächlich ausgeführt?
- Wird der Ort lediglich zur Fahrzeugübernahme oder zum Arbeitsbeginn aufgesucht?
- Muss der Fahrer diesen Ort dauerhaft typischerweise arbeitstäglich aufsuchen?
- Handelt es sich damit möglicherweise um einen Sammelpunkt?
- Ist die Einordnung im Mitarbeiterstamm dokumentiert?
- Verwendet die Spesenabrechnung diese Information tatsächlich?
Fazit: Gleicher Ort, unterschiedliche steuerliche Bedeutung
Ein Betriebshof kann bei Lkw-Fahrern unterschiedliche Funktionen haben.
Er kann:
- erste Tätigkeitsstätte,
- Sammelpunkt oder
- lediglich Fahrzeug- beziehungsweise Einsatzstartort
sein.
Dass ein Fahrer täglich dort erscheint, reicht allein nicht aus, um diese Einordnung zuverlässig vorzunehmen.
Eine erste Tätigkeitsstätte richtet sich insbesondere nach der dauerhaften Zuordnung und den gesetzlichen Kriterien des § 9 Absatz 4 EStG.
Ein Sammelpunkt betrifft dagegen Arbeitnehmer ohne erste Tätigkeitsstätte, die dauerhaft typischerweise arbeitstäglich denselben Ort zur Aufnahme ihrer beruflichen Tätigkeit aufsuchen müssen.
Für die Spesenautomatisierung ergibt sich daraus ein klarer Grundsatz:
Die technische Position zeigt, wo der Fahrer war. Die Mitarbeiterkonfiguration bestimmt, welche fachliche Bedeutung dieser Ort hat.
Genau deshalb verbindet SpediFlow Telematik-, Mitarbeiter- und Abwesenheitsdaten miteinander, statt die Spesenberechnung ausschließlich aus Fahrzeugbewegungen abzuleiten.
Weiterführende Artikel
Warum viele Berufskraftfahrer keine erste Tätigkeitsstätte haben, erklären wir in Lkw-Fahrer ohne erste Tätigkeitsstätte: Was das für die Spesenabrechnung bedeutet.
Welche Rolle Wohnung, Betriebshof und Einsatzort spielen, lesen Sie in Wohnung, Betriebshof oder Einsatzort: Welcher Startpunkt ist für die Abwesenheit maßgeblich?.
Warum Arbeitszeit und steuerliche Abwesenheit nicht identisch sind, behandeln wir in Arbeitszeit vs. steuerliche Abwesenheitszeit bei Lkw-Fahrern.
Welche Fälle bei fehlender oder unklarer Zuordnung geprüft werden sollten, zeigt Prüffälle bei der Spesenabrechnung: Welche Fälle wirklich manuell kontrolliert werden müssen.
Warum Telematikdaten allein nicht für die vollständige Berechnung reichen, erklären wir in Telematikdaten allein reichen nicht: Welche fachlichen Informationen zusätzlich nötig sind.
Quellen und Stand
Stand: 16.09.2026
- § 9 EStG – erste Tätigkeitsstätte, Sammelpunkt und Verpflegungsmehraufwand
- BMF / Lohnsteuer-Handbuch 2026 – steuerliche Behandlung von Reisekosten
Dieser Beitrag dient der allgemeinen fachlichen Information und ersetzt keine steuerliche oder rechtliche Beratung. Die konkrete Zuordnung sollte im jeweiligen Unternehmen geprüft und bei Bedarf mit der steuerlichen Beratung abgestimmt werden.