Inhaltsverzeichnis
Berufskraftfahrer, die auf mehrtägigen Touren im Lkw übernachten, können neben den Verpflegungspauschalen unter bestimmten Voraussetzungen eine zusätzliche Pauschale für Aufwendungen rund um die Übernachtung im Fahrzeug berücksichtigen.
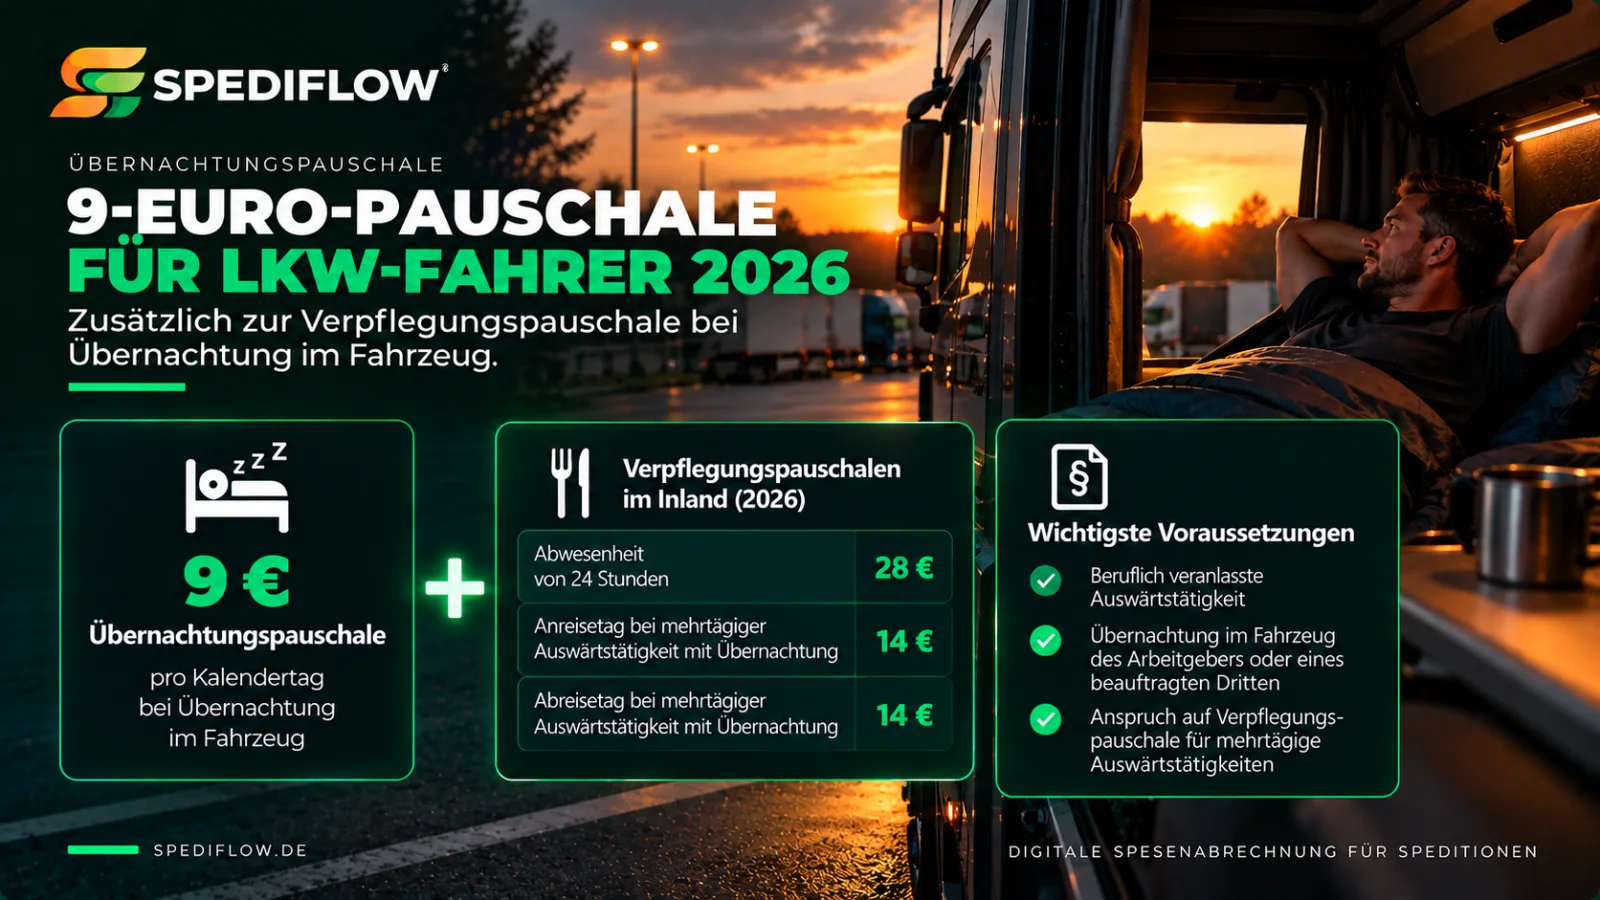
Für 2026 beträgt diese sogenannte Übernachtungspauschale für Berufskraftfahrer 9 Euro pro Kalendertag.
Wann bekommen Berufskraftfahrer 2026 die 9-Euro-Pauschale?
Die 9-Euro-Pauschale kann für einen Kalendertag berücksichtigt werden, wenn ein Berufskraftfahrer während einer beruflich veranlassten Auswärtstätigkeit im Fahrzeug des Arbeitgebers oder eines vom Arbeitgeber beauftragten Dritten übernachtet und für diesen Tag grundsätzlich eine Verpflegungspauschale nach den gesetzlichen Voraussetzungen für mehrtägige Auswärtstätigkeiten beanspruchen könnte.
Die Pauschale soll typische zusätzliche Kosten rund um die Übernachtung im Fahrzeug abdecken. Sie kommt zusätzlich zur jeweiligen Verpflegungspauschale in Betracht und beträgt 2026 weiterhin 9 Euro je begünstigtem Kalendertag.
Wie hoch ist die Übernachtungspauschale für Lkw-Fahrer 2026?
Die besondere Pauschale für Berufskraftfahrer beträgt im Jahr 2026:
| Pauschale | Betrag 2026 |
|---|---|
| Übernachtungspauschale bei Übernachtung im Fahrzeug | 9 Euro je begünstigtem Kalendertag |
Die gesetzliche Grundlage findet sich in § 9 Abs. 1 Satz 3 Nr. 5b EStG.
Wichtig ist dabei die genaue Bedeutung der Pauschale: Die 9 Euro werden nicht allein dafür gewährt, dass ein Fahrer im Lkw schläft.
Sie dienen der pauschalen Abgeltung notwendiger Mehraufwendungen, die im Zusammenhang mit einer beruflich veranlassten Übernachtung im Fahrzeug entstehen.
Welche Voraussetzungen gelten für die 9-Euro-Pauschale?
Damit die Pauschale berücksichtigt werden kann, müssen mehrere Voraussetzungen zusammenkommen.
- Der Arbeitnehmer befindet sich auf einer beruflich veranlassten Auswärtstätigkeit.
- Die Übernachtung erfolgt in einem Fahrzeug des Arbeitgebers oder eines vom Arbeitgeber beauftragten Dritten.
- Im Zusammenhang mit dieser Übernachtung entstehen notwendige Mehraufwendungen.
- Für den betreffenden Kalendertag könnte der Arbeitnehmer nach den gesetzlichen Voraussetzungen eine entsprechende Verpflegungspauschale beanspruchen.
Gerade der letzte Punkt ist für die Abrechnung wichtig.
Die 9-Euro-Pauschale ist an die Voraussetzungen der Verpflegungspauschalen für mehrtägige Auswärtstätigkeiten gekoppelt.
Gibt es die 9 Euro zusätzlich zur Verpflegungspauschale?
Ja. Die 9-Euro-Pauschale und die Verpflegungspauschale sind zwei unterschiedliche steuerliche Pauschalen.
Die Verpflegungspauschale berücksichtigt den Verpflegungsmehraufwand während einer beruflichen Auswärtstätigkeit.
Die 9-Euro-Pauschale betrifft dagegen zusätzliche notwendige Aufwendungen im Zusammenhang mit der Übernachtung im Fahrzeug.
| Pauschale | Wofür? |
|---|---|
| Verpflegungspauschale | Mehraufwendungen für Verpflegung während einer beruflichen Auswärtstätigkeit |
| 9-Euro-Pauschale für Berufskraftfahrer | Mehraufwendungen im Zusammenhang mit der Übernachtung im Fahrzeug |
Ein Fahrer kann deshalb bei einer entsprechenden mehrtägigen Auswärtstätigkeit sowohl die Voraussetzungen für eine Verpflegungspauschale als auch für die zusätzliche 9-Euro-Pauschale erfüllen.
Welche Verpflegungspauschalen gelten 2026 im Inland?
Für beruflich veranlasste Auswärtstätigkeiten im Inland gelten 2026 grundsätzlich folgende Verpflegungspauschalen:
| Situation | Verpflegungspauschale |
|---|---|
| Abwesenheit von 24 Stunden | 28 Euro |
| Anreisetag bei mehrtägiger Auswärtstätigkeit mit Übernachtung | 14 Euro |
| Abreisetag bei mehrtägiger Auswärtstätigkeit mit Übernachtung | 14 Euro |
| Eintägige Auswärtstätigkeit von mehr als 8 Stunden | 14 Euro |
Die 9-Euro-Pauschale für Übernachtungen im Fahrzeug ist davon getrennt zu betrachten.
Gilt die 9-Euro-Pauschale auch am Anreise- und Abreisetag?
Die Pauschale kann auch für Kalendertage in Betracht kommen, an denen die Voraussetzungen der Verpflegungspauschale für einen An- oder Abreisetag einer mehrtägigen Auswärtstätigkeit erfüllt sind.
Entscheidend ist also nicht ausschließlich ein voller 24-Stunden-Abwesenheitstag.
§ 9 Abs. 1 Satz 3 Nr. 5b EStG verweist ausdrücklich auf die entsprechenden Voraussetzungen der Verpflegungspauschalen.
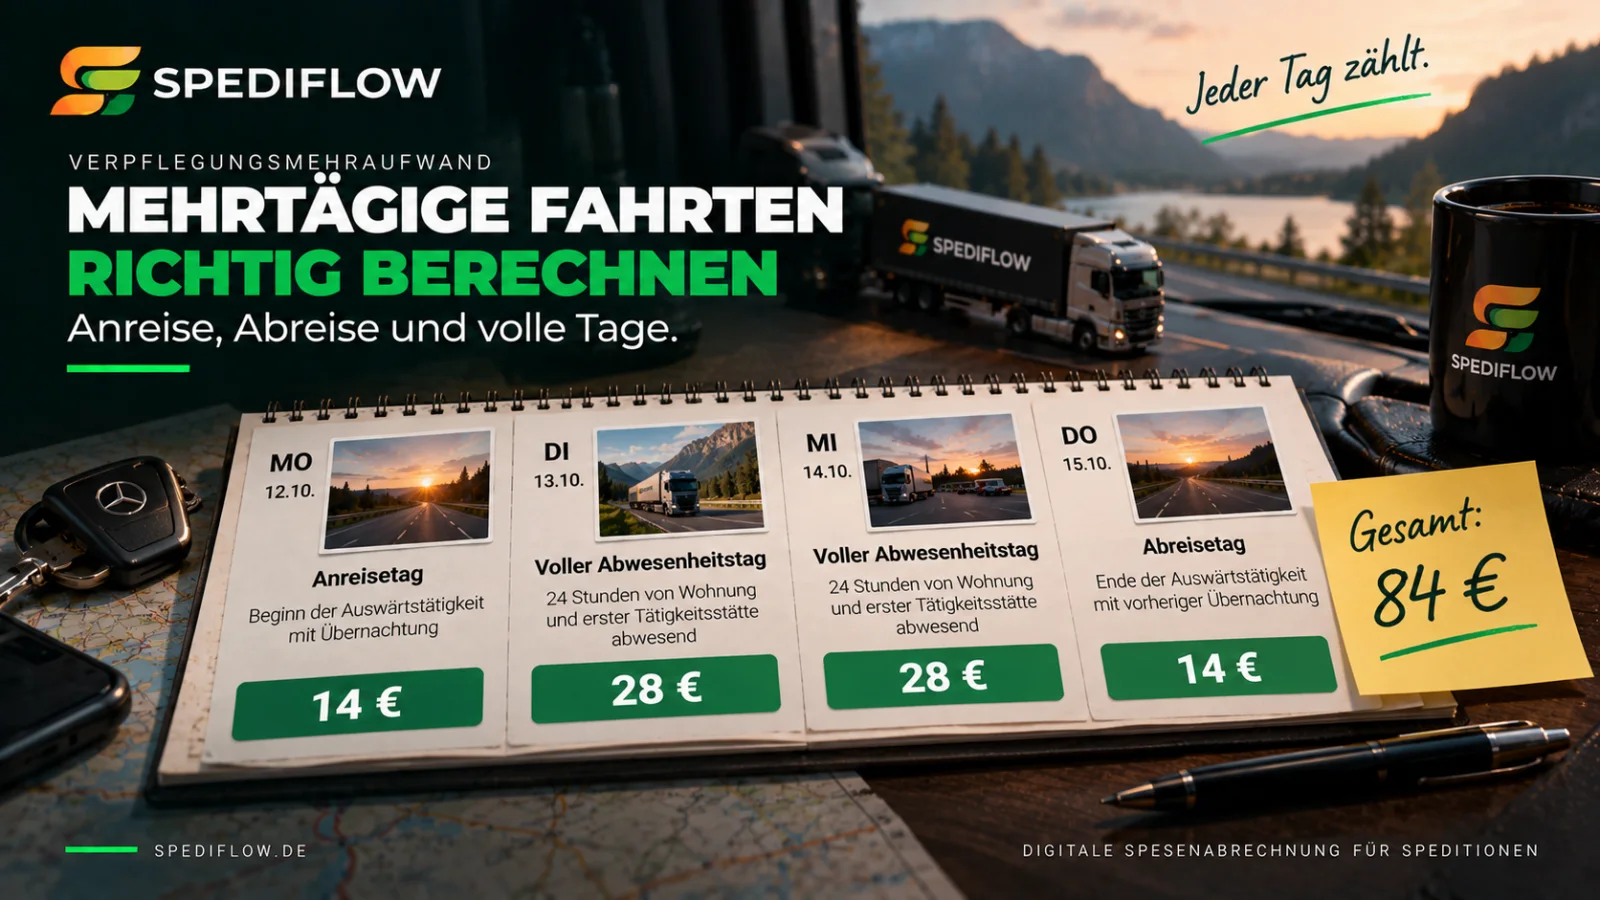
Für die Praxis bedeutet das: Eine mehrtägige Tour muss kalendertaggenau betrachtet werden.
Beispiel: Fahrer übernachtet zwei Nächte im Lkw
Ein Fahrer startet am Montagmorgen zu einer mehrtägigen Inlandstour und kehrt am Mittwoch zurück.
Er übernachtet in der Nacht von Montag auf Dienstag und von Dienstag auf Mittwoch im Lkw.
Für die Verpflegung können – sofern die übrigen Voraussetzungen erfüllt sind – folgende Pauschalen relevant sein:
| Tag | Situation | Verpflegung |
|---|---|---|
| Montag | Anreisetag | 14 Euro |
| Dienstag | 24 Stunden abwesend | 28 Euro |
| Mittwoch | Abreisetag | 14 Euro |
Zusätzlich ist zu prüfen, für welche Kalendertage die Voraussetzungen der besonderen 9-Euro-Pauschale aufgrund der Übernachtungen im Fahrzeug erfüllt sind.
Damit wird deutlich, warum die beiden Pauschalen in der Abrechnung getrennt behandelt werden müssen.
Welche Kosten soll die 9-Euro-Pauschale abdecken?
Die Pauschale betrifft notwendige Mehraufwendungen, die dem Fahrer im Zusammenhang mit der Übernachtung im Fahrzeug entstehen.
In der Praxis können bei einer Übernachtung unterwegs beispielsweise zusätzliche Kosten für Einrichtungen entstehen, die zu Hause selbstverständlich zur Verfügung stehen.
Dazu können je nach tatsächlichem Sachverhalt unter anderem Aufwendungen für die Nutzung von Sanitär- oder sonstigen Einrichtungen gehören.
Der Vorteil der gesetzlichen Pauschale besteht darin, dass nicht jeder einzelne entsprechende Aufwand für jeden begünstigten Kalendertag separat abgerechnet werden muss.
Muss der Fahrer für die 9 Euro Belege sammeln?
Wer die gesetzliche 9-Euro-Pauschale anstelle der tatsächlichen Aufwendungen nutzt, muss nicht jeden einzelnen von der Pauschale erfassten Aufwand mit einem Einzelbeleg abrechnen.
Allerdings müssen die Voraussetzungen für die Pauschale selbst nachvollziehbar sein.
Für eine saubere Spesenabrechnung sollte daher insbesondere erkennbar sein:
- wann die berufliche Auswärtstätigkeit stattfand,
- welche Kalendertage betroffen waren,
- dass eine Übernachtung im entsprechenden Fahrzeug stattgefunden hat und
- dass die weiteren steuerlichen Voraussetzungen erfüllt waren.
Können statt der 9 Euro auch tatsächliche Kosten angesetzt werden?
Ja. Die 9 Euro sind eine Vereinfachungspauschale anstelle der tatsächlichen notwendigen Mehraufwendungen.
§ 9 Abs. 1 Satz 3 Nr. 5b EStG spricht ausdrücklich davon, dass anstelle der tatsächlichen Aufwendungen die Pauschale berücksichtigt werden kann.
Damit bestehen grundsätzlich zwei Wege:
- tatsächliche notwendige Mehraufwendungen berücksichtigen oder
- die gesetzliche 9-Euro-Pauschale verwenden.
Innerhalb eines Kalenderjahres ist bei Anwendung der Pauschale allerdings zu beachten, dass das Gesetz von einer einheitlichen Berücksichtigung der Pauschale im Kalenderjahr spricht.
Kann man je nach Tag zwischen tatsächlichen Kosten und 9 Euro wechseln?
Ein beliebiger täglicher Wechsel zwischen tatsächlichen Aufwendungen und der Pauschale ist nicht der Sinn der gesetzlichen Regelung.
Das Gesetz bestimmt, dass die Pauschale im Kalenderjahr einheitlich berücksichtigt werden kann.
Unternehmen sollten deshalb eine konsistente Abrechnungslogik verwenden und nicht bei einzelnen Tagen danach auswählen, welche Variante gerade den höheren Betrag ergibt.
Ist die 9-Euro-Pauschale eine Hotelpauschale?
Nein.
Die besondere 9-Euro-Pauschale für Berufskraftfahrer ist nicht mit normalen Übernachtungskosten in einem Hotel gleichzusetzen.
Sie wurde speziell für notwendige Mehraufwendungen im Zusammenhang mit einer Übernachtung im Fahrzeug geschaffen.
Bei einer Hotelübernachtung gelten andere Regeln für die steuerliche Berücksichtigung von Übernachtungskosten.
Gibt es die 9 Euro auch bei einer Hotelübernachtung?
Nein, nicht aufgrund der besonderen Berufskraftfahrerregelung.
§ 9 Abs. 1 Satz 3 Nr. 5b EStG setzt eine Übernachtung im Kraftfahrzeug des Arbeitgebers oder eines vom Arbeitgeber beauftragten Dritten voraus.
Übernachtet der Fahrer stattdessen in einem Hotel, handelt es sich um einen anderen steuerlichen Sachverhalt.
Notwendige beruflich veranlasste Übernachtungskosten außerhalb der ersten Tätigkeitsstätte werden grundsätzlich nach den dafür geltenden Regeln behandelt.
Gilt die Pauschale nur für Lkw-Fahrer?
Im Alltag wird häufig von der „Übernachtungspauschale für Berufskraftfahrer“ gesprochen.
Der Gesetzestext knüpft jedoch nicht an eine bestimmte Berufsbezeichnung an, sondern an eine beruflich veranlasste Auswärtstätigkeit auf einem Kraftfahrzeug des Arbeitgebers oder eines beauftragten Dritten und die Übernachtung in diesem Fahrzeug.
Die Regelung ist für Berufskraftfahrer besonders relevant, weil Übernachtungen im Fahrzeug im Fernverkehr regelmäßig vorkommen.
Gilt die 9-Euro-Pauschale auch im Ausland?
Die besondere 9-Euro-Pauschale ist nicht auf Inlandsfahrten beschränkt.
Das Gesetz bezieht über seinen Verweis auch die entsprechenden Verpflegungspauschalen bei Auslandstätigkeiten ein.
Die 9 Euro selbst werden dadurch jedoch nicht zu einem länderabhängigen Betrag.
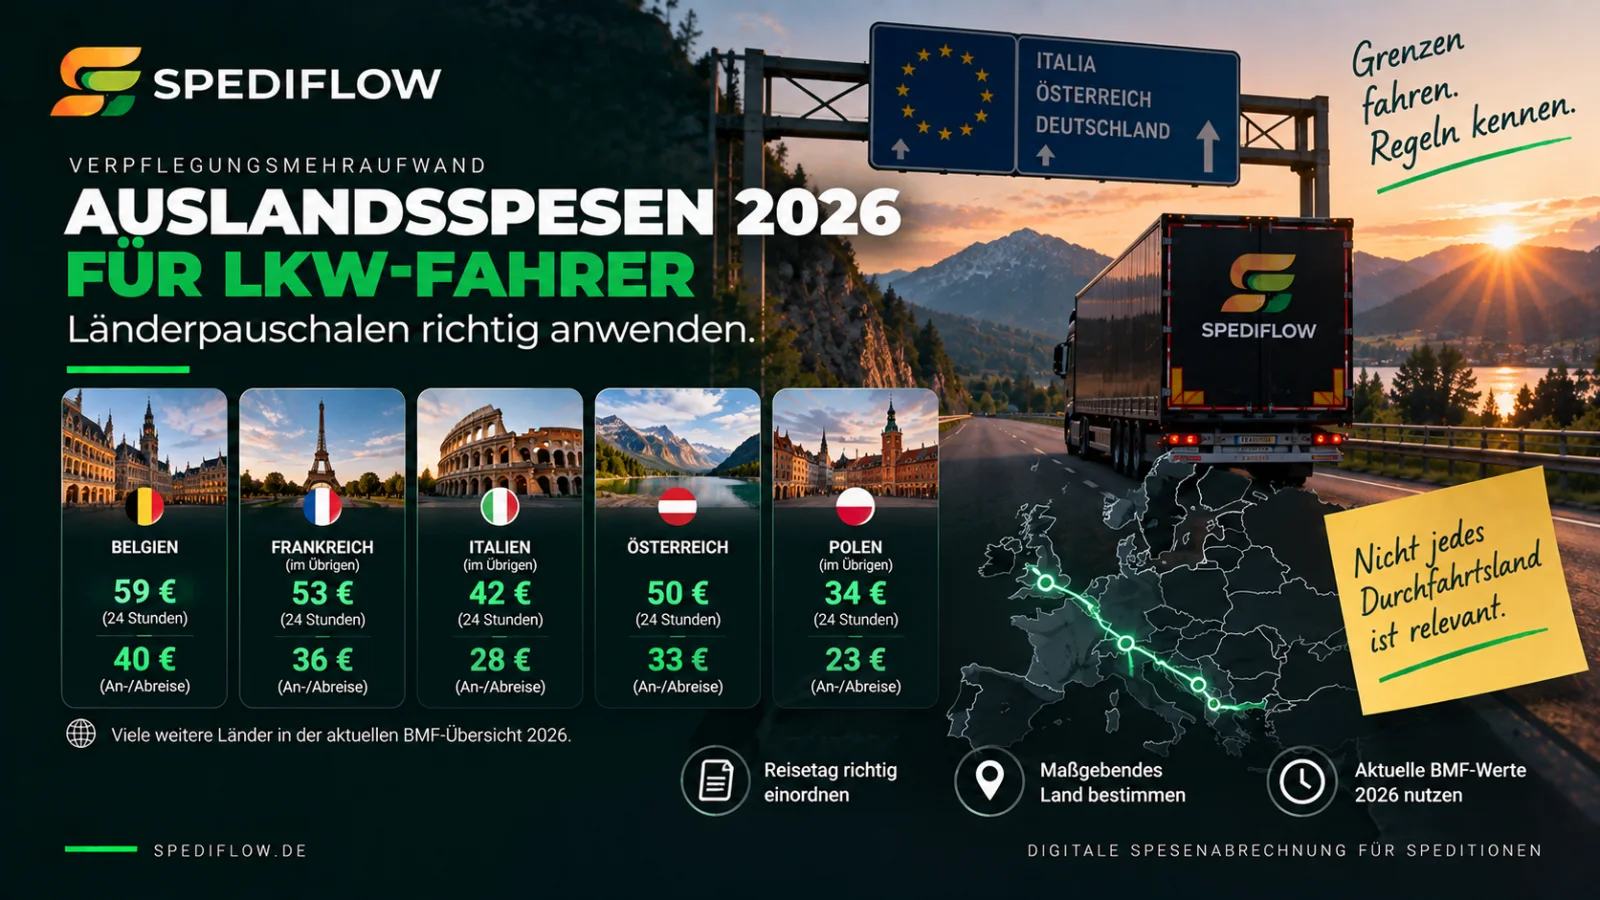
Bei den Verpflegungspauschalen gelten für Auslandsreisen dagegen je nach Staat unterschiedliche Werte.
Warum muss die Übernachtung kalendertaggenau erfasst werden?
Spesenabrechnungen werden nicht ausschließlich nach einzelnen Touren berechnet.
Viele steuerliche Regeln knüpfen an konkrete Kalendertage an.
Das gilt auch für die 9-Euro-Pauschale.
Bei einer mehrtägigen Fahrt muss deshalb nachvollziehbar sein:
- wann die Tour begonnen hat,
- an welchen Tagen die Voraussetzungen erfüllt waren,
- wann Übernachtungen im Fahrzeug stattgefunden haben und
- wann die Tour beendet wurde.
Eine pauschale Aussage wie „drei Tage unterwegs“ reicht für eine saubere Abrechnungslogik nicht in jedem Fall aus.
9-Euro-Pauschale und erste Tätigkeitsstätte
Auch die Einordnung einer Fahrt als berufliche Auswärtstätigkeit ist relevant.
Dabei spielt die Frage nach einer möglichen ersten Tätigkeitsstätte eine wichtige Rolle.
Ein Berufskraftfahrer hat nicht automatisch deshalb keine erste Tätigkeitsstätte, weil er den Großteil seines Arbeitstages im Lkw verbringt.
Die steuerliche Einordnung hängt von den konkreten Verhältnissen und den gesetzlichen Voraussetzungen ab.
Mehr dazu erklären wir in Erste Tätigkeitsstätte bei Lkw-Fahrern: Wann der Betriebshof steuerlich entscheidend ist.
Welche Daten braucht die Spesenabrechnung?
Für die korrekte Berücksichtigung der Pauschale sind insbesondere folgende Informationen relevant:
- Fahrer beziehungsweise Mitarbeiter,
- Beginn und Ende der Auswärtstätigkeit,
- betroffene Kalendertage,
- Übernachtung im Fahrzeug,
- gegebenenfalls Inlands- oder Auslandsbezug,
- relevante Mitarbeiter- und Tätigkeitsstätteninformationen.
Die reine Information, dass ein Fahrzeug nachts auf einem Parkplatz stand, reicht beispielsweise nicht automatisch als Nachweis dafür, dass der Fahrer tatsächlich im Fahrzeug übernachtet hat.
Technische Daten müssen deshalb immer in den fachlichen Kontext des konkreten Fahrerfalls eingeordnet werden.
Häufiger Fehler: 9 Euro mit der Verpflegungspauschale verwechseln
Die 9-Euro-Pauschale wird umgangssprachlich häufig gemeinsam mit „Spesen“ genannt.
Das kann dazu führen, dass unterschiedliche Pauschalen miteinander vermischt werden.
Für eine korrekte Abrechnung sollten mindestens drei Bereiche getrennt betrachtet werden:
- Verpflegungsmehraufwand,
- Aufwendungen im Zusammenhang mit der Übernachtung im Fahrzeug,
- sonstige Reisekosten beziehungsweise tatsächliche Übernachtungskosten.
Erst danach lässt sich bestimmen, welche Beträge für den konkreten Fahrer-Tag relevant sind.
Häufiger Fehler: Für jede Nacht automatisch 9 Euro buchen
Auch die einfache Formel „eine Nacht im Lkw = 9 Euro“ greift zu kurz.
Die gesetzliche Regelung knüpft die Pauschale an bestimmte Voraussetzungen und an Kalendertage, an denen die entsprechenden Voraussetzungen der Verpflegungspauschalen erfüllt wären.
Eine korrekte Abrechnung sollte deshalb zuerst den Fahrerfall und die Auswärtstätigkeit bestimmen und anschließend die jeweilige Pauschale anwenden.
Häufiger Fehler: Lkw-Standzeit automatisch als Übernachtung behandeln
Telematikdaten können zeigen, dass ein Fahrzeug über einen längeren Zeitraum an einem Ort stand.
Das bedeutet aber nicht zwangsläufig, dass der Fahrer dort im Fahrzeug übernachtet hat.
Ein Fahrzeug kann beispielsweise während einer Ruhezeit stehen, ohne dass daraus automatisch sämtliche steuerlichen Voraussetzungen einer Übernachtungspauschale folgen.
Für digitale Spesenprozesse ist diese Trennung wichtig: Technische Daten liefern Hinweise auf den tatsächlichen Einsatz, die steuerliche Bewertung benötigt zusätzlich den fachlichen Kontext.
Beispiel: Eintägige Tour ohne Übernachtung
Ein Fahrer verlässt morgens den Betrieb und kehrt am selben Abend zurück.
Er ist mehr als acht Stunden auswärts tätig, übernachtet jedoch nicht im Fahrzeug.
Für den Tag kann bei erfüllten Voraussetzungen eine Verpflegungspauschale von 14 Euro relevant sein.
Die besondere 9-Euro-Pauschale für die Übernachtung im Fahrzeug kommt dagegen nicht in Betracht, weil keine entsprechende Übernachtung stattgefunden hat.
Beispiel: Mehrtägige Tour mit Hotel
Ein Fahrer startet am Montag und übernachtet aus beruflichen Gründen in einem Hotel.
Auch hier können die Voraussetzungen für Verpflegungspauschalen erfüllt sein.
Die Hotelübernachtung wird jedoch nicht über die besondere 9-Euro-Pauschale für Übernachtungen im Fahrzeug abgerechnet.
Für Hotel- beziehungsweise Unterkunftskosten gelten die allgemeinen steuerlichen Regelungen für beruflich veranlasste Übernachtungen.
Beispiel: Mehrtägige Fernverkehrstour mit Übernachtung im Lkw
Ein Fahrer ist mehrere Tage im Fernverkehr unterwegs und verbringt die Nächte in der Schlafkabine seines Arbeitgeber-Lkw.
Für jeden einzelnen Kalendertag muss zunächst bestimmt werden, welche Voraussetzungen der Auswärtstätigkeit und der Verpflegungspauschalen erfüllt sind.
Anschließend kann geprüft werden, für welche Kalendertage zusätzlich die Voraussetzungen der 9-Euro-Pauschale erfüllt sind.
So bleiben Verpflegung und Übernachtungsmehraufwand fachlich sauber voneinander getrennt.
Was muss eine digitale Spesenabrechnung berücksichtigen?
Eine digitale Abrechnung sollte die 9-Euro-Pauschale nicht einfach pauschal auf jede mehrtägige Fahrt aufschlagen.
Sie muss den zugrunde liegenden Fahrerfall korrekt bewerten können.
Dazu gehören insbesondere:
- mehrtägige oder eintägige Auswärtstätigkeit,
- Anreise-, Abreise- und volle Abwesenheitstage,
- tatsächliche Übernachtung im Fahrzeug,
- relevante Verpflegungspauschale,
- Inlands- oder Auslandsfall,
- mögliche Datenlücken oder Widersprüche.
Nur wenn diese Informationen zusammengeführt werden, lässt sich die Pauschale zuverlässig in einen automatisierten Abrechnungsprozess einordnen.
FAQ zur 9-Euro-Übernachtungspauschale für Berufskraftfahrer
Wie hoch ist die Übernachtungspauschale für Lkw-Fahrer 2026?
Die besondere Pauschale für notwendige Mehraufwendungen im Zusammenhang mit einer Übernachtung im Fahrzeug beträgt 2026 9 Euro je begünstigtem Kalendertag.
Gibt es die 9 Euro zusätzlich zu den 14 oder 28 Euro Verpflegungspauschale?
Ja, wenn die jeweiligen Voraussetzungen erfüllt sind. Die Pauschalen betreffen unterschiedliche Arten von Mehraufwendungen.
Gibt es 9 Euro für jede Nacht im Lkw?
Nicht automatisch. Zusätzlich zur Übernachtung im Fahrzeug müssen die gesetzlichen Voraussetzungen der besonderen Berufskraftfahrerpauschale erfüllt sein.
Gibt es die 9 Euro bei einer Hotelübernachtung?
Nein. Die besondere 9-Euro-Pauschale setzt eine Übernachtung im entsprechenden Kraftfahrzeug voraus.
Müssen für die 9-Euro-Pauschale Einzelbelege gesammelt werden?
Bei Verwendung der gesetzlichen Pauschale müssen die einzelnen von ihr erfassten tatsächlichen Aufwendungen nicht jeweils separat über Einzelbelege abgerechnet werden. Die Voraussetzungen für die Anwendung der Pauschale müssen jedoch nachvollziehbar sein.
Kann die Pauschale auch bei Auslandstouren gelten?
Ja. Die gesetzliche Regelung ist nicht auf Inlandstouren beschränkt. Bei den zusätzlich relevanten Verpflegungspauschalen sind im Ausland jedoch die jeweils geltenden länderspezifischen Werte zu beachten.
Ist die 9-Euro-Pauschale steuerfrei?
Die steuerliche Behandlung hängt davon ab, ob die gesetzlichen Voraussetzungen eingehalten werden und in welcher Form die Aufwendungen beziehungsweise Erstattungen berücksichtigt werden. Arbeitgeber und Lohnabrechnung sollten die konkrete Abrechnung entsprechend den steuerlichen Vorgaben behandeln.
Fazit: 9 Euro zusätzlich für bestimmte Übernachtungen im Fahrzeug
Berufskraftfahrer können 2026 für bestimmte Kalendertage mit beruflich veranlasster Übernachtung im Fahrzeug eine Pauschale von 9 Euro für die damit verbundenen notwendigen Mehraufwendungen berücksichtigen.
Die Pauschale ist von den Verpflegungspauschalen zu unterscheiden und kann bei erfüllten Voraussetzungen zusätzlich zu diesen relevant sein.
Entscheidend sind nicht allein die Nacht oder eine Fahrzeugstandzeit, sondern die gesetzlichen Voraussetzungen des konkreten Fahrerfalls.
Für die Spesenabrechnung sollten deshalb Verpflegung, Übernachtung im Fahrzeug und andere Übernachtungskosten getrennt erfasst und bewertet werden.
Weiterführende Artikel
Wie Verpflegungspauschalen grundsätzlich berechnet werden, erklären wir in Verpflegungsmehraufwand für Lkw-Fahrer: Voraussetzungen und Berechnung.
Welche Bedeutung Anreise-, Abreise- und volle Abwesenheitstage haben, zeigt Anreisetag und Abreisetag bei Lkw-Fahrern richtig berechnen.
Wie Arbeitszeit und steuerliche Abwesenheitszeit voneinander unterschieden werden, erklären wir in Arbeitszeit vs. steuerliche Abwesenheitszeit bei Lkw-Fahrern.
Wie sich vorhandene Daten für einen digitalen Spesenprozess zusammenführen lassen, lesen Sie in Digitale Spesenabrechnung in Speditionen: So funktioniert der Prozess ohne doppelte Datenerfassung.
Rechtsgrundlage und Stand
Rechtsgrundlage für die besondere Pauschale ist § 9 Abs. 1 Satz 3 Nr. 5b Einkommensteuergesetz (EStG). Die Voraussetzungen der Verpflegungspauschalen ergeben sich aus § 9 Abs. 4a EStG.
Stand: 28.09.2026.
Die steuerliche Behandlung kann vom konkreten Einzelfall abhängen. Bei Zweifelsfällen sollte die Abrechnung mit der zuständigen Steuerberatung beziehungsweise Lohnabrechnung abgestimmt werden.