Inhaltsverzeichnis
Bei eintägigen Touren entscheidet häufig eine scheinbar kleine Grenze darüber, ob eine Verpflegungspauschale berücksichtigt werden kann: mehr als acht Stunden Abwesenheit.
Für Berufskraftfahrer ist diese Regel besonders relevant. Fahrtätigkeiten beginnen und enden nicht immer an derselben Stelle, können über Mitternacht reichen oder durch Aufenthalte am Betriebshof unterbrochen werden.
Wann bekommt ein Lkw-Fahrer bei einer eintägigen Tour 14 Euro?
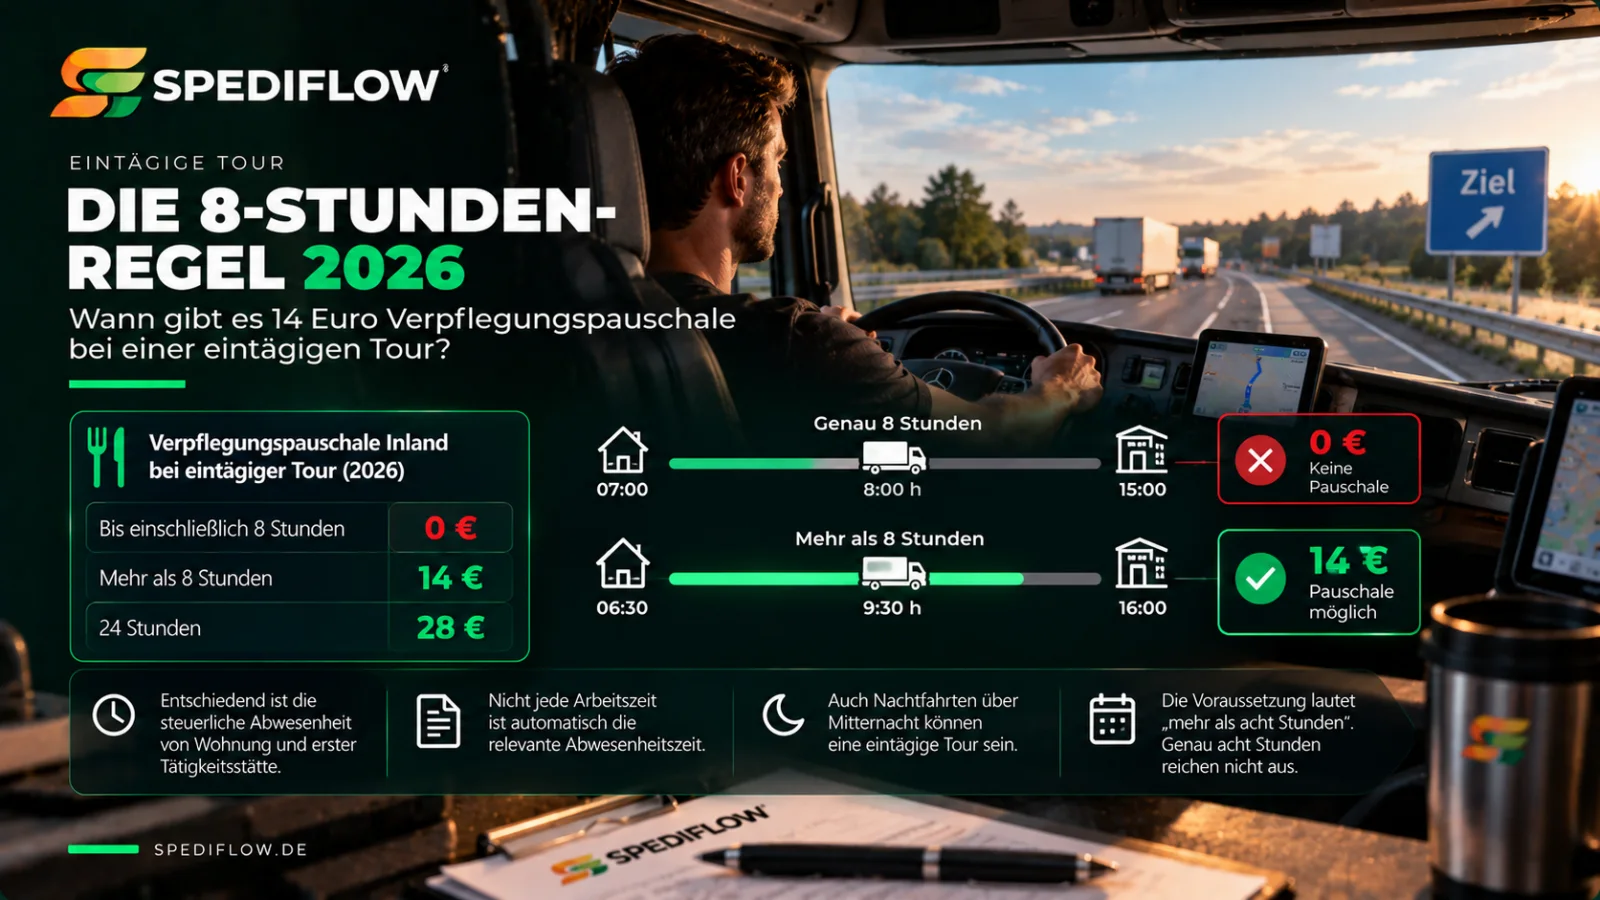
Bei einer eintägigen beruflichen Auswärtstätigkeit ohne Übernachtung können 2026 im Inland 14 Euro Verpflegungspauschale berücksichtigt werden, wenn der Fahrer mehr als acht Stunden von seiner Wohnung und seiner ersten Tätigkeitsstätte abwesend ist. Bei einer Abwesenheit von genau acht Stunden oder weniger entsteht diese Verpflegungspauschale nicht.
Die 8-Stunden-Regel auf einen Blick
| Abwesenheit | Verpflegungspauschale Inland |
|---|---|
| Bis einschließlich 8 Stunden | 0 Euro |
| Mehr als 8 Stunden | 14 Euro |
| 24 Stunden | 28 Euro |
Wichtig ist die Formulierung „mehr als acht Stunden“. Genau acht Stunden reichen bei einer eintägigen Auswärtstätigkeit ohne Übernachtung nicht aus.
Gibt es bei genau 8 Stunden bereits 14 Euro?
Nein.
Die gesetzliche Voraussetzung lautet nicht „mindestens acht Stunden“, sondern mehr als acht Stunden.
Ist ein Fahrer genau acht Stunden auswärts tätig und liegt kein anderer begünstigter Tatbestand vor, kann für diese eintägige Auswärtstätigkeit keine Verpflegungspauschale angesetzt werden.
Beispiel: genau acht Stunden
Ein Fahrer verlässt um 07:00 Uhr seine Wohnung beziehungsweise den für den konkreten Fall maßgeblichen Ausgangspunkt und beendet seine relevante Auswärtstätigkeit um 15:00 Uhr.
Die zu berücksichtigende Abwesenheitsdauer beträgt genau acht Stunden.
Die zeitliche Voraussetzung für die 14-Euro-Pauschale einer eintägigen Auswärtstätigkeit ist damit nicht erfüllt.
Beispiel: acht Stunden und 30 Minuten
Endet die relevante Auswärtstätigkeit dagegen erst um 15:30 Uhr und beträgt die maßgebliche Abwesenheit damit acht Stunden und 30 Minuten, ist die Grenze von mehr als acht Stunden überschritten.
Bei erfüllten weiteren Voraussetzungen können 14 Euro Verpflegungspauschale berücksichtigt werden.
Welche Zeiten zählen für die 8-Stunden-Regel?
Entscheidend ist nicht einfach die Arbeitszeit des Fahrers.
Maßgeblich ist die Dauer der beruflich veranlassten Auswärtstätigkeit beziehungsweise die Abwesenheit von Wohnung und erster Tätigkeitsstätte nach den steuerlichen Regeln.
Deshalb dürfen folgende Begriffe nicht automatisch gleichgesetzt werden:
- Arbeitsbeginn,
- Schichtbeginn,
- Fahrtbeginn des Lkw,
- Lenkzeit,
- Arbeitszeit und
- steuerliche Abwesenheitszeit.
Diese Zeitpunkte können im Einzelfall zusammenfallen. Sie müssen es aber nicht.
Warum diese Unterscheidung wichtig ist, erklären wir ausführlicher in Arbeitszeit vs. steuerliche Abwesenheitszeit bei Lkw-Fahrern.
Beispiel: eintägige Tour mit mehr als acht Stunden
Ein Berufskraftfahrer ist im Rahmen einer eintägigen beruflichen Auswärtstätigkeit von 06:30 Uhr bis 16:00 Uhr maßgeblich abwesend.
Die Abwesenheit beträgt neun Stunden und 30 Minuten.
Es findet keine Übernachtung statt.
Die Voraussetzung von mehr als acht Stunden ist erfüllt. Damit können grundsätzlich 14 Euro Verpflegungspauschale berücksichtigt werden.
Was gilt bei einer kurzen Tour?
Ist die maßgebliche Abwesenheitsdauer nicht länger als acht Stunden, entsteht bei einer normalen eintägigen Auswärtstätigkeit ohne Übernachtung keine Verpflegungspauschale.
Beispiel
Ein Fahrer ist von 08:00 Uhr bis 14:30 Uhr auswärts tätig.
Die relevante Abwesenheit beträgt sechs Stunden und 30 Minuten.
Damit wird die Grenze von mehr als acht Stunden nicht erreicht.
Für diese eintägige Auswärtstätigkeit können keine 14 Euro Verpflegungspauschale berücksichtigt werden.
Was gilt bei einer Nachtfahrt über Mitternacht?
Für Berufskraftfahrer ist eine weitere Regel besonders wichtig: Eine eintägige Auswärtstätigkeit kann sich über zwei Kalendertage erstrecken.
Das betrifft beispielsweise Fahrer, die am Abend starten und am folgenden Morgen zurückkehren.
Findet dabei keine Übernachtung statt, können die zusammenhängenden Abwesenheitszeiten über Nacht zusammengerechnet werden.
Beträgt die gesamte maßgebliche Abwesenheit mehr als acht Stunden, können grundsätzlich 14 Euro berücksichtigt werden.
Die Pauschale wird dem Kalendertag zugeordnet, an dem der Fahrer den überwiegenden Teil der insgesamt mehr als acht Stunden abwesend war.
Beispiel: 20:00 Uhr bis 06:00 Uhr
Ein Fahrer beginnt am Montagabend seine berufliche Auswärtstätigkeit und kehrt am Dienstagmorgen zurück.
Die maßgebliche Abwesenheit dauert insgesamt zehn Stunden. Eine Übernachtung findet nicht statt.
Die Zeiten können für die Prüfung der 8-Stunden-Grenze zusammengerechnet werden.
Bei erfüllten Voraussetzungen können damit 14 Euro berücksichtigt werden.
Die Pauschale wird dem Kalendertag zugerechnet, an dem der überwiegende Teil der Abwesenheit liegt.
Eine Lenkpause ist keine Übernachtung
Gerade im Straßengüterverkehr muss zwischen einer Pause beziehungsweise Ruhephase und einer tatsächlichen Übernachtung unterschieden werden.
Ein Fahrer kann während einer Nachtfahrt eine vorgeschriebene Lenkpause einlegen, ohne dass dadurch steuerlich automatisch eine mehrtägige Auswärtstätigkeit mit Übernachtung entsteht.
Das Bundesfinanzministerium verwendet in seinen Reisekostenhinweisen selbst ein Beispiel mit einem Kurierfahrer, der regelmäßig nachts unterwegs ist und währenddessen eine Lenkpause einlegt.
Die Lenkpause wird dort ausdrücklich nicht als Übernachtung behandelt.
Warum ist das für Lkw-Fahrer besonders wichtig?
Bei einer oberflächlichen Betrachtung könnte eine Nachtfahrt leicht als zweitägige Reise interpretiert werden:
- Start am Montag,
- Rückkehr am Dienstag.
Steuerlich bedeutet ein Datumswechsel jedoch nicht automatisch, dass zwei Verpflegungspauschalen entstehen.
Ohne Übernachtung handelt es sich weiterhin um die entsprechende eintägige Auswärtstätigkeit über Nacht.
Bei mehr als acht Stunden maßgeblicher Gesamtabwesenheit können grundsätzlich einmal 14 Euro berücksichtigt werden.
8-Stunden-Regel und Anreisetag sind nicht dasselbe
Hier liegt eine der wichtigsten Abgrenzungen innerhalb der Spesenabrechnung.
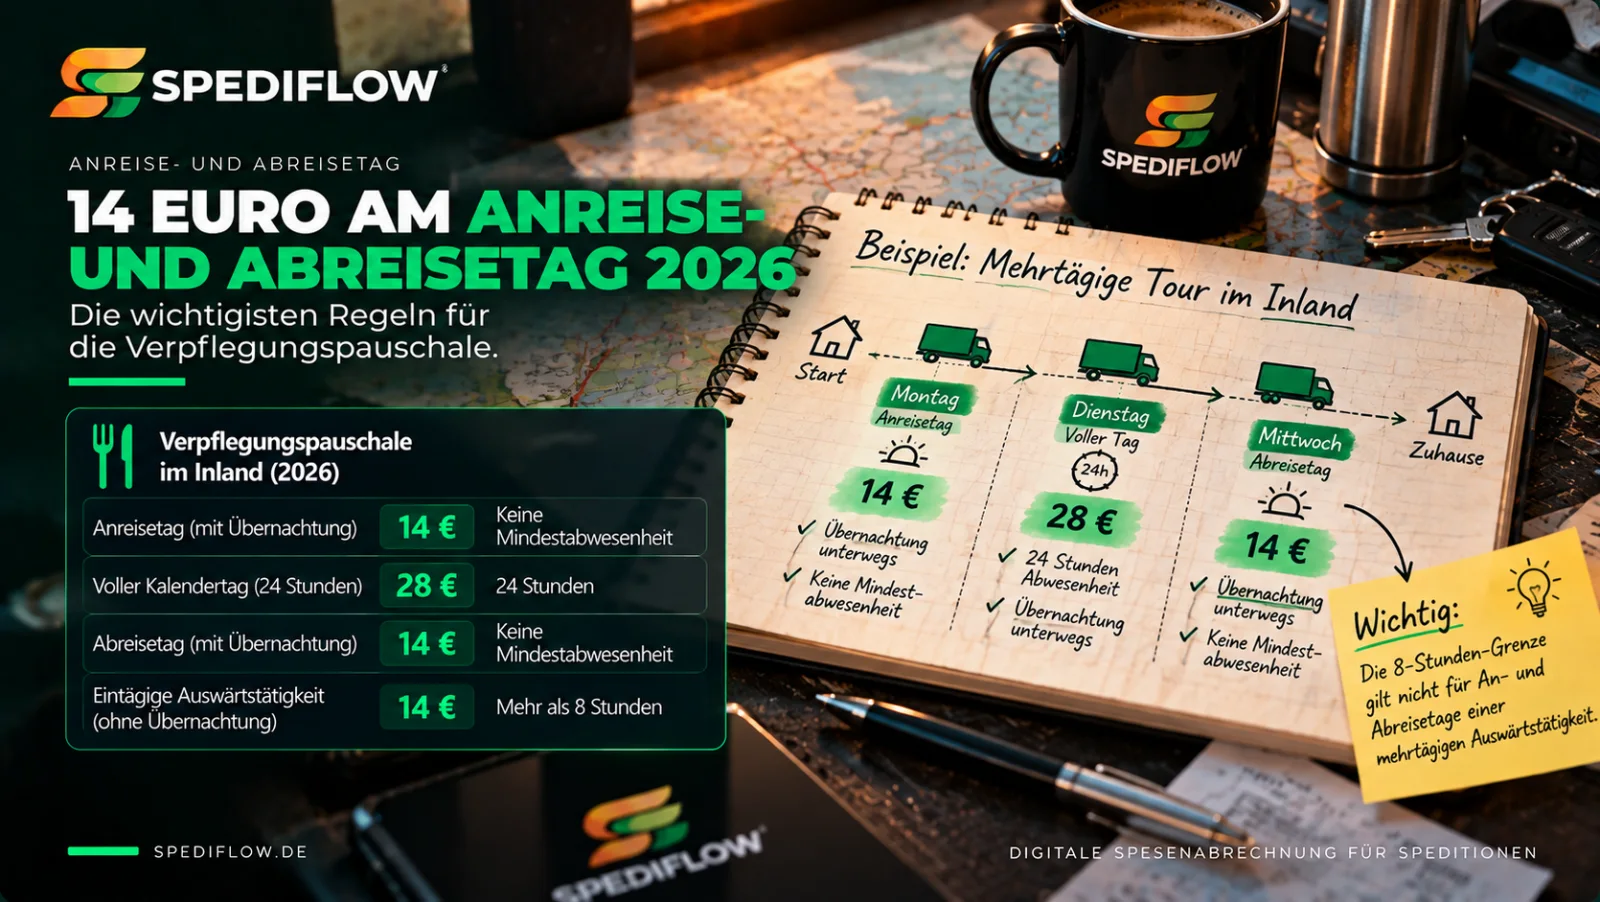
Die 8-Stunden-Grenze gilt für die eintägige Auswärtstätigkeit ohne Übernachtung.
Für den Anreise- und Abreisetag einer mehrtägigen Auswärtstätigkeit mit Übernachtung gilt dagegen keine Mindestabwesenheitsdauer.
| Situation | Voraussetzung | Pauschale Inland |
|---|---|---|
| Eintägig ohne Übernachtung | Mehr als 8 Stunden | 14 Euro |
| Anreisetag mit Übernachtung | Keine Mindestabwesenheitsdauer | 14 Euro |
| Abreisetag mit Übernachtung | Keine Mindestabwesenheitsdauer | 14 Euro |
| Voller Abwesenheitstag | 24 Stunden | 28 Euro |
Die genaue Behandlung von An- und Abreisetagen erklären wir in Anreisetag und Abreisetag bei Lkw-Fahrern: Wann gelten 14 Euro Verpflegungspauschale?.
Was passiert bei mehreren Auswärtstätigkeiten an einem Tag?
Ein Fahrer kann an einem Kalendertag mehrere getrennte berufliche Auswärtstätigkeiten haben.
Für die Prüfung der Verpflegungspauschale können entsprechende Abwesenheitszeiten eines Kalendertages unter den gesetzlichen Voraussetzungen zusammengerechnet werden.
Beispiel
Ein Fahrer ist vormittags vier Stunden beruflich auswärts tätig, kehrt zurück und absolviert später am selben Kalendertag eine weitere fünfstündige Auswärtstätigkeit.
Werden die maßgeblichen Zeiten steuerlich zusammengerechnet, ergeben sich insgesamt neun Stunden.
Damit kann die Grenze von mehr als acht Stunden erreicht sein, obwohl keine einzelne Auswärtstätigkeit für sich länger als acht Stunden dauerte.
Was ist mit Aufenthalten am Betriebshof?
Hier ist eine pauschale Aussage gefährlich.
Ob und wie ein Aufenthalt am Betriebshof die maßgebliche Abwesenheitszeit beeinflusst, hängt insbesondere davon ab, welche steuerliche Bedeutung dieser Ort für den jeweiligen Mitarbeiter besitzt.
Ein Betriebshof kann beispielsweise erste Tätigkeitsstätte sein – muss es aber nicht automatisch sein.
Deshalb sollte eine Spesenabrechnung nicht pauschal davon ausgehen:
„Betriebshof erreicht = steuerliche Auswärtstätigkeit immer beendet.“
Die individuelle Zuordnung des Mitarbeiters muss berücksichtigt werden.
Mehr dazu erklären wir in Wohnung, Betriebshof oder Einsatzort: Welcher Startpunkt ist für die Abwesenheit maßgeblich?.
Was gilt für Fahrer ohne erste Tätigkeitsstätte?
Auch wenn ein Arbeitnehmer keine erste Tätigkeitsstätte hat, gelten die gesetzlichen Regelungen zu den Verpflegungspauschalen entsprechend.
Die konkrete Bestimmung der maßgeblichen Abwesenheit darf deshalb nicht allein daraus abgeleitet werden, dass der Fahrer regelmäßig einen bestimmten Betriebshof anfährt.
Für eine korrekte Abrechnung muss die steuerliche Situation des jeweiligen Mitarbeiters bekannt sein.
Warum reicht die Lenkzeit für die Berechnung nicht aus?
Die Lenkzeit beschreibt nur einen Teil des Arbeitstages eines Berufskraftfahrers.
Ein Fahrer kann beispielsweise zusätzlich Zeiten für
- Be- und Entladung,
- Kontrollen,
- Wartezeiten,
- andere Arbeiten,
- Pausen oder
- weitere betriebliche Tätigkeiten
haben.
Für die steuerliche Verpflegungspauschale ist wiederum nicht die Summe der Lenkzeit entscheidend, sondern die maßgebliche berufliche Abwesenheit.
„Mehr als acht Stunden Lenkzeit“ und „mehr als acht Stunden steuerliche Abwesenheit“ sind daher nicht dasselbe.
Warum reicht ein einzelner GPS-Zeitpunkt nicht aus?
Telematikdaten können für eine automatisierte Spesenabrechnung eine wichtige Datengrundlage liefern.
Ein einzelner GPS-Punkt oder Fahrzeugstatus beantwortet aber nicht automatisch alle steuerlichen Fragen.
Für eine zuverlässige Berechnung müssen technische Daten in den Kontext des Mitarbeiters gesetzt werden.
Dazu können beispielsweise gehören:
- Fahrerzuordnung,
- Beginn und Ende der relevanten Abwesenheit,
- Wohnung beziehungsweise relevante Mitarbeiterdaten,
- erste Tätigkeitsstätte,
- mehrtägige Zusammenhänge und
- besondere betriebliche Regeln.
Warum Telematikdaten allein nicht ausreichen, erklären wir in Telematikdaten allein reichen nicht: Welche fachlichen Informationen zusätzlich nötig sind.
Was gilt bei Auslandsfahrten?
Auch bei eintägigen beruflichen Auswärtstätigkeiten ins Ausland können Verpflegungspauschalen relevant sein.
Allerdings gelten dort länderspezifische Beträge.
Für 2026 veröffentlicht das Bundesministerium der Finanzen eigene Pauschbeträge für Auswärtstätigkeiten im Ausland.
Deshalb darf bei einer Auslandstour nicht automatisch mit der deutschen 14-Euro-Pauschale gerechnet werden.
Zusätzlich muss bestimmt werden, welcher ausländische Pauschbetrag für den jeweiligen Fall maßgeblich ist.
Mehr dazu finden Sie in Auslandsspesen 2026 für Lkw-Fahrer: Länderpauschalen richtig anwenden.
Was gilt bei gestellten Mahlzeiten?
Wird dem Fahrer während einer begünstigten Auswärtstätigkeit eine Mahlzeit vom Arbeitgeber oder auf dessen Veranlassung von einem Dritten zur Verfügung gestellt, kann die Verpflegungspauschale nach den gesetzlichen Vorgaben zu kürzen sein.
Die Tatsache, dass die 8-Stunden-Grenze überschritten wurde, bedeutet deshalb nicht zwangsläufig, dass am Ende tatsächlich die ungekürzten 14 Euro ausgezahlt beziehungsweise steuerfrei ersetzt werden können.
Die Ermittlung der Grundpauschale und eine mögliche Mahlzeitenkürzung sind zwei getrennte Berechnungsschritte.
Häufiger Fehler: „Ab 8 Stunden gibt es 14 Euro“
Diese Formulierung ist ungenau.
Richtig ist: Bei einer eintägigen Auswärtstätigkeit ohne Übernachtung müssen es mehr als acht Stunden sein.
Bei exakt acht Stunden ist die Voraussetzung nicht erfüllt.
Häufiger Fehler: Arbeitszeit gleich Abwesenheitszeit
Eine acht- oder neunstündige Arbeitsschicht sagt für sich allein noch nicht aus, ob die Voraussetzungen der Verpflegungspauschale erfüllt sind.
Die steuerlich relevante Abwesenheit muss separat bestimmt werden.
Häufiger Fehler: Nachtfahrt als zwei Tage abrechnen
Beginnt eine Fahrt vor Mitternacht und endet sie am folgenden Morgen, entstehen dadurch nicht automatisch zwei Tagespauschalen.
Bei einer zusammenhängenden Tätigkeit über Nacht ohne Übernachtung können die Abwesenheitszeiten zusammengerechnet werden. Die Pauschale wird dem Kalendertag mit dem überwiegenden Anteil der Abwesenheit zugeordnet.
Häufiger Fehler: Jeden Fahrer gleich behandeln
Für die korrekte Ermittlung der Abwesenheit können mitarbeiterbezogene Informationen relevant sein.
Insbesondere die Frage nach einer ersten Tätigkeitsstätte darf nicht pauschal für den gesamten Fuhrpark beantwortet werden, wenn die tatsächlichen arbeits- und steuerrechtlichen Zuordnungen unterschiedlich sind.
FAQ zur 8-Stunden-Regel bei Lkw-Fahrern
Wann bekommt ein Lkw-Fahrer 14 Euro Spesen?
Bei einer eintägigen beruflichen Auswärtstätigkeit ohne Übernachtung können im Inland 14 Euro Verpflegungspauschale berücksichtigt werden, wenn der Fahrer mehr als acht Stunden von seiner Wohnung und seiner ersten Tätigkeitsstätte abwesend ist.
Gibt es bei genau 8 Stunden 14 Euro?
Nein. Für eine eintägige Auswärtstätigkeit ohne Übernachtung verlangt die gesetzliche Regelung eine Abwesenheit von mehr als acht Stunden.
Gibt es bei 8 Stunden und 1 Minute bereits 14 Euro?
Ist die maßgebliche steuerliche Abwesenheit tatsächlich länger als acht Stunden und sind die weiteren Voraussetzungen erfüllt, ist die zeitliche Grenze grundsätzlich überschritten.
Zählt die Arbeitszeit für die 8-Stunden-Regel?
Nicht automatisch. Maßgeblich ist die steuerlich relevante Abwesenheit im Rahmen der beruflichen Auswärtstätigkeit. Arbeitszeit und Abwesenheitszeit können voneinander abweichen.
Zählt die Lenkzeit für die 8-Stunden-Regel?
Nein, nicht als alleinige Berechnungsgrundlage. Die Lenkzeit ist nicht mit der steuerlich maßgeblichen Abwesenheitsdauer gleichzusetzen.
Was gilt bei einer Nachtfahrt?
Bei einer beruflichen Auswärtstätigkeit über zwei Kalendertage ohne Übernachtung können die zusammenhängenden Abwesenheitszeiten zusammengerechnet werden. Beträgt die Gesamtabwesenheit mehr als acht Stunden, können grundsätzlich 14 Euro berücksichtigt und dem Kalendertag mit dem überwiegenden Anteil der Abwesenheit zugeordnet werden.
Ist eine Lenkpause nachts eine Übernachtung?
Nein. Eine Lenkpause macht aus einer über Nacht ausgeübten Fahrtätigkeit nicht automatisch eine mehrtägige Auswärtstätigkeit mit Übernachtung.
Gilt die 8-Stunden-Grenze auch am Anreisetag einer mehrtägigen Tour?
Nein. Für den Anreise- und Abreisetag einer mehrtägigen Auswärtstätigkeit mit Übernachtung gibt es keine Mindestabwesenheitsdauer.
Fazit: Bei eintägigen Touren zählt „mehr als acht Stunden“
Bei einer eintägigen beruflichen Auswärtstätigkeit ohne Übernachtung können Lkw-Fahrer im Inland 2026 grundsätzlich 14 Euro Verpflegungspauschale erhalten, wenn die maßgebliche Abwesenheit mehr als acht Stunden beträgt.
Genau acht Stunden reichen nicht aus.
Besonders bei Berufskraftfahrern darf die Berechnung außerdem nicht allein aus Lenk- oder Arbeitszeiten abgeleitet werden. Entscheidend ist die steuerlich maßgebliche Abwesenheit.
Bei Nachtfahrten ohne Übernachtung können zusammenhängende Zeiten über zwei Kalendertage zusammengerechnet werden. Bei mehrtägigen Touren mit tatsächlicher Übernachtung gelten dagegen eigene Regeln für Anreise-, Zwischen- und Abreisetage.
Eine zuverlässige Spesenabrechnung muss diese Fälle voneinander unterscheiden, statt lediglich Arbeitsstunden oder Kalendertage zu zählen.
Weiterführende Artikel
Die Regeln für mehrtägige Touren erklären wir in Anreisetag und Abreisetag bei Lkw-Fahrern: Wann gelten 14 Euro Verpflegungspauschale?.
Warum Arbeitszeit und steuerliche Abwesenheit unterschiedlich sein können, zeigt Arbeitszeit vs. steuerliche Abwesenheitszeit bei Lkw-Fahrern.
Für die Bestimmung des richtigen Ausgangspunkts lesen Sie Wohnung, Betriebshof oder Einsatzort: Welcher Startpunkt ist für die Abwesenheit maßgeblich?.
Für internationale Touren finden Sie die Grundlagen in Auslandsspesen 2026 für Lkw-Fahrer: Länderpauschalen richtig anwenden.
Rechtsgrundlage und Stand
Die Verpflegungspauschalen bei beruflich veranlassten Auswärtstätigkeiten sind insbesondere in § 9 Abs. 4a EStG geregelt.
Stand: 30.09.2026.
Die konkrete steuerliche Behandlung hängt vom jeweiligen Sachverhalt ab. Bei Zweifelsfällen sollte die Abrechnung mit der zuständigen Steuerberatung beziehungsweise Lohnabrechnung abgestimmt werden.