Inhaltsverzeichnis
Eine automatisierte Spesenabrechnung kann nur so zuverlässig sein wie die fachlichen Informationen, auf denen sie basiert.
Ein besonders wichtiges Beispiel dafür ist die erste Tätigkeitsstätte.
Ist bei einem Fahrer eine falsche Tätigkeitsstätte hinterlegt, kann der technische Datenbestand trotzdem vollständig sein:
- Arbeitszeiten vorhanden,
- Fahrer eindeutig erkannt,
- Fahrzeug zugeordnet,
- Positionen vollständig,
- Tour nachvollziehbar.
Und trotzdem kann die fachliche Berechnung auf einer falschen Grundlage aufbauen.
Das Problem liegt dann nicht in der Telematik. Es liegt in den Stammdaten.
Warum die erste Tätigkeitsstätte für die Spesenabrechnung wichtig ist
Die erste Tätigkeitsstätte ist in § 9 Absatz 4 EStG geregelt.
Grundsätzlich handelt es sich um eine ortsfeste betriebliche Einrichtung, der der Arbeitnehmer dauerhaft zugeordnet ist.
Diese Zuordnung richtet sich vorrangig nach den dienst- oder arbeitsrechtlichen Festlegungen des Arbeitgebers.
Ist eine solche Zuordnung nicht vorhanden oder nicht eindeutig, können gesetzlich definierte quantitative Kriterien herangezogen werden.
Für die Spesenabrechnung ist diese Einordnung wichtig, weil die steuerliche Behandlung einer beruflich veranlassten Auswärtstätigkeit unter anderem davon abhängt, ob eine erste Tätigkeitsstätte besteht.
Der häufigste Denkfehler: Betriebshof gleich erste Tätigkeitsstätte
Gerade bei Berufskraftfahrern liegt eine vereinfachte Annahme nahe:
„Der Fahrer startet jeden Tag am Betriebshof, also ist das seine erste Tätigkeitsstätte.“
Das ist so pauschal nicht richtig.
Das Bundesministerium der Finanzen stellt in den Reisekostenhinweisen ausdrücklich klar, dass das regelmäßige Aufsuchen einer betrieblichen Einrichtung allein nicht ausreicht.
Das gilt insbesondere bei typischen Hilfs- und Nebentätigkeiten wie:
- Übernahme des Lkw,
- Wartung und Pflege des Fahrzeugs,
- Abgabe von Unterlagen,
- kurzen Vorbereitungsarbeiten,
- Be- oder Entladung im Zusammenhang mit der Fahrzeugübernahme.
Bei der sogenannten quantitativen Zuordnung muss der Arbeitnehmer dort seine eigentliche berufliche Tätigkeit ausüben.
Das BMF führt Bus- und Lkw-Fahrer als Beispiel für Arbeitnehmer an, die regelmäßig keine erste Tätigkeitsstätte haben. Entscheidend bleibt jedoch die konkrete dienst- oder arbeitsrechtliche Zuordnung im Einzelfall.
Die aktuelle Verwaltungsauffassung ist im Lohnsteuer-Handbuch 2026 zu Reisekosten dokumentiert.
Was bedeutet „falsch hinterlegt“ überhaupt?
Eine falsche Tätigkeitsstätten-Konfiguration kann unterschiedliche Formen haben.
Beispielsweise:
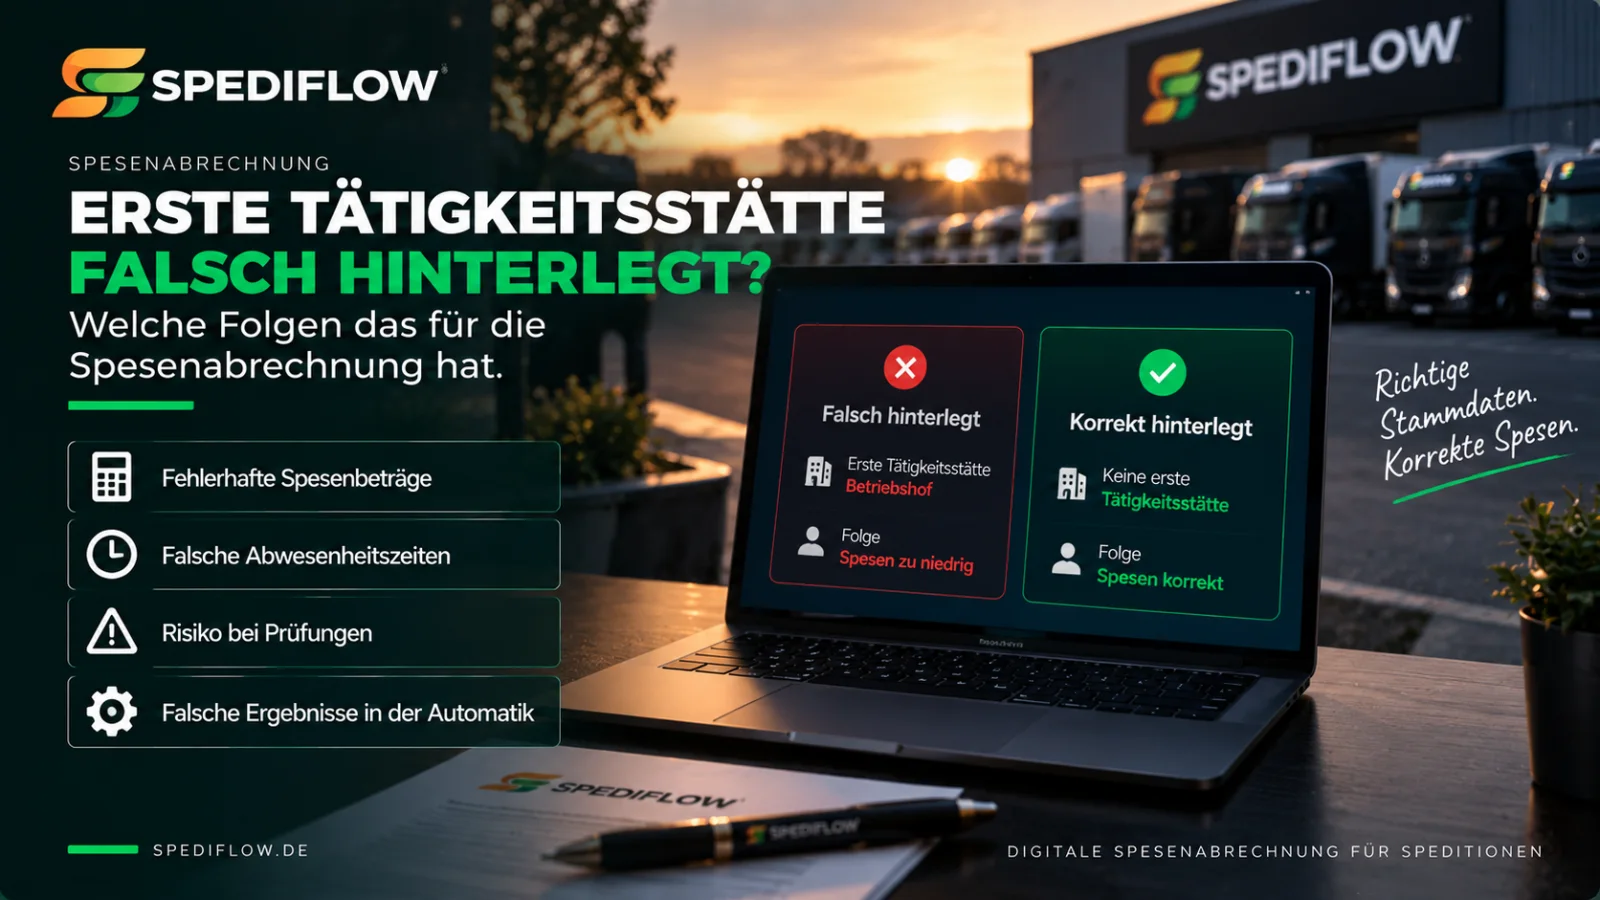
- Eine erste Tätigkeitsstätte ist hinterlegt, obwohl keine besteht.
- Keine erste Tätigkeitsstätte ist hinterlegt, obwohl eine dauerhafte Zuordnung besteht.
- Ein Sammelpunkt wurde versehentlich als erste Tätigkeitsstätte behandelt.
- Der falsche Betriebshof wurde einem Mitarbeiter zugeordnet.
- Eine frühere Zuordnung wurde nach einem Arbeitsplatzwechsel nicht aktualisiert.
- Für alle Fahrer wurde pauschal dieselbe Regel verwendet.
Jeder dieser Fehler kann sich auf nachgelagerte Berechnungsschritte auswirken.
Fehler 1: Erste Tätigkeitsstätte hinterlegt, obwohl keine besteht
Angenommen, ein Fahrer holt jeden Morgen seinen Lkw am Betriebshof ab.
Im Mitarbeiterstamm wurde deshalb hinterlegt:
Erste Tätigkeitsstätte = Betriebshof.
Tatsächlich besteht aber keine entsprechende dauerhafte Zuordnung und die Voraussetzungen für eine erste Tätigkeitsstätte sind nicht erfüllt.
Dann arbeitet der gesamte nachgelagerte Prozess mit einer falschen fachlichen Annahme.
Das kann insbesondere problematisch werden, wenn diese Information zur Bestimmung der relevanten Abwesenheit verwendet wird.
Fehler 2: Erste Tätigkeitsstätte fehlt, obwohl eine besteht
Auch der umgekehrte Fall ist möglich.
Ein Fahrer wurde einem Betriebshof dauerhaft dienst- oder arbeitsrechtlich zugeordnet.
Diese Information wurde aber nicht in den Stammdaten übernommen.
Die Software behandelt den Fahrer deshalb so, als hätte er keine erste Tätigkeitsstätte.
Auch hier können anschließend falsche Ausgangspunkte für die Berechnung entstehen.
Fehler 3: Sammelpunkt wird als erste Tätigkeitsstätte gespeichert
Ein weiterer häufiger Fehler ist die Gleichsetzung von Sammelpunkt und erster Tätigkeitsstätte.
Ein Fahrer kann keine erste Tätigkeitsstätte haben und trotzdem verpflichtet sein, dauerhaft typischerweise arbeitstäglich denselben Betriebshof aufzusuchen.
Dieser Ort kann dann steuerlich als Sammelpunkt relevant sein.
Er wird dadurch aber nicht automatisch zur ersten Tätigkeitsstätte.
Die genaue Abgrenzung erklären wir in Sammelpunkt oder erste Tätigkeitsstätte bei Lkw-Fahrern: Wo liegt der Unterschied?.
Warum eine falsche Tätigkeitsstätte Abwesenheitszeiten beeinflussen kann
Arbeitszeit und steuerliche Abwesenheitszeit sind nicht identisch.
Bei der Bestimmung der relevanten Abwesenheit kann unter anderem entscheidend sein:
- ob eine erste Tätigkeitsstätte besteht,
- welcher Ort als betrieblicher Ausgangspunkt gilt,
- ob ein Sammelpunkt vorliegt,
- welche Abwesenheitsregel für den Mitarbeiter angewendet wird.
Wird bereits die Tätigkeitsstätten-Konfiguration falsch angesetzt, kann sich dieser Fehler auf die gesamte nachgelagerte Abwesenheitslogik übertragen.
Warum Arbeitszeit und steuerliche Abwesenheit getrennt betrachtet werden müssen, erklären wir in Arbeitszeit vs. steuerliche Abwesenheitszeit bei Lkw-Fahrern.
Beispiel: Falscher Startpunkt für die Abwesenheit
Ein Fahrer verlässt morgens seine Wohnung und fährt zum Betriebshof.
Dort übernimmt er den Lkw und beginnt seine Tour.
Im System ist der Betriebshof fälschlicherweise als erste Tätigkeitsstätte hinterlegt.
Die Berechnungslogik verwendet deshalb diesen Ort als Grundlage für die weitere Abwesenheitsberechnung.
Wäre der Fahrer dagegen tatsächlich ohne erste Tätigkeitsstätte und läge eine andere fachliche Konstellation vor, könnte die relevante Abwesenheitslogik anders aussehen.
Der technische Ablauf des Tages bleibt identisch.
Nur die fachliche Zuordnung ändert sich.
Genau deshalb lassen sich solche Fragen nicht ausschließlich aus Telematikdaten ableiten.
Telematikdaten können den Stammdatenfehler sogar unsichtbar machen
Besonders gefährlich sind Fälle, in denen technisch alles plausibel aussieht.
Beispielsweise liefert das Telematiksystem:
- vollständige Zeiten,
- vollständige Positionen,
- eindeutige Fahrerzuordnung,
- vollständigen Fahrtverlauf.
Der Betriebshof ist jeden Tag derselbe.
Dadurch wirkt die hinterlegte Tätigkeitsstätte auf den ersten Blick logisch.
Wenn die arbeitsrechtliche Einordnung aber falsch ist, kann selbst perfekte Telematik diesen Fehler nicht erkennen.
Fleetboard kann zeigen, wo der Fahrer war – nicht warum der Ort steuerlich relevant ist
Fleetboard und andere Telematiksysteme können technisch sehr detailliert dokumentieren, wie ein Einsatz abgelaufen ist.
Positions- und Zeitdaten können beispielsweise zeigen:
- wann der Fahrer am Betriebshof war,
- wann die Tour begann,
- wo sich das Fahrzeug befand,
- wann der Fahrer zurückkehrte.
Die Information:
„Dieser Betriebshof ist bei Fahrer A arbeitsrechtlich die erste Tätigkeitsstätte“
ist dagegen eine fachliche Mitarbeiterinformation.
Genau deshalb behandeln wir im Telematik-Cluster ausführlich, warum technische Daten alleine nicht für die vollständige Spesenberechnung ausreichen: Telematikdaten allein reichen nicht: Welche fachlichen Informationen zusätzlich nötig sind.
Falsche Stammdaten können viele Fahrer-Tage gleichzeitig betreffen
Eine falsche Zeit oder eine fehlende GPS-Position betrifft häufig nur einen einzelnen Tag.
Eine falsche Mitarbeiterkonfiguration kann dagegen deutlich größere Auswirkungen haben.
Ist bei einem Fahrer die Tätigkeitsstättenlogik falsch hinterlegt, kann diese Information potenziell bei jedem verarbeiteten Arbeitstag verwendet werden.
Deshalb gehört die Pflege solcher Stammdaten zu den wichtigsten Voraussetzungen für eine automatisierte Spesenabrechnung.
Noch kritischer: globale falsche Regel für alle Fahrer
Besonders problematisch kann eine pauschale Unternehmensregel sein.
Beispielsweise:
„Alle Fahrer haben unseren Hauptbetriebshof als erste Tätigkeitsstätte.“
Eine solche Regel kann im konkreten Unternehmen korrekt sein.
Sie sollte aber nicht allein daraus abgeleitet werden, dass alle Fahrer dort ihre Fahrzeuge übernehmen.
Die steuerliche Einordnung knüpft grundsätzlich an den jeweiligen Arbeitnehmer und seine konkrete Zuordnung an.
Deshalb sollte sie sauber dokumentiert und im Mitarbeiterkontext hinterlegt werden.
Was passiert bei einem Standortwechsel?
Auch ursprünglich korrekte Stammdaten können später falsch werden.
Beispiele:
- Fahrer wechselt den Betriebshof,
- Unternehmen eröffnet einen neuen Standort,
- arbeitsrechtliche Zuordnung wird geändert,
- Fahrer wechselt in eine andere Tätigkeit,
- zeitlich befristete Zuordnung endet.
Deshalb reicht es nicht, eine Tätigkeitsstätte einmal beim Onboarding einzutragen und anschließend nie wieder zu prüfen.
Änderungen sollten nachvollziehbar in den Stammdaten berücksichtigt werden.
Warum zeitliche Gültigkeiten wichtig sein können
Angenommen, ein Fahrer war bis zum 30. Juni einem Standort zugeordnet und ab dem 1. Juli einem anderen.
Dann darf eine spätere Stammdatenänderung nicht dazu führen, dass historische Abrechnungen automatisch nach der neuen Konfiguration beurteilt werden.
Für nachvollziehbare Abrechnungsprozesse ist deshalb wichtig, dass relevante Regel- und Stammdatenänderungen zeitlich sauber behandelt werden.
Das gilt nicht nur für Tätigkeitsstätten.
Dasselbe Prinzip betrifft beispielsweise:
- Spesenregeln,
- Fahrergruppen,
- Einsatzorte,
- betriebliche Zusatzregelungen.
Warum ein Monatsabschluss vor späteren Änderungen schützen sollte
Eine abgeschlossene Spesenabrechnung sollte einen definierten historischen Stand darstellen.
Wenn anschließend beispielsweise:
- Mitarbeiterstammdaten geändert werden,
- eine Tätigkeitsstätte korrigiert wird,
- neue Regeln hinterlegt werden,
sollten bereits abgeschlossene Abrechnungszeiträume nicht unbemerkt verändert werden.
Genau deshalb gehört ein kontrollierter Monatsabschluss zu einem vollständigen digitalen Spesenprozess.
Was sollte vor der ersten automatischen Abrechnung geprüft werden?
Vor dem Start einer automatisierten Spesenabrechnung lohnt sich deshalb eine einmalige Stammdatenprüfung.
Insbesondere folgende Informationen sollten sauber geklärt sein:
- Welcher Fahrer gehört zu welchem internen Mitarbeiter?
- Besteht eine erste Tätigkeitsstätte?
- Welche erste Tätigkeitsstätte ist zugeordnet?
- Besteht stattdessen ein Sammelpunkt?
- Welcher Betriebshof ist relevant?
- Welche Abwesenheitslogik gilt?
- Welche Fahrer- beziehungsweise Regelgruppe gilt?
Diese einmalige fachliche Arbeit spart später wiederholte manuelle Korrekturen.
Was sollte nicht automatisch aus Telematikdaten erzeugt werden?
Eine Software könnte theoretisch versuchen, aus historischen Positionen eine Tätigkeitsstätte zu erraten.
Beispielsweise:
„Fahrer startet an 95 Prozent seiner Arbeitstage am Standort X, deshalb setzen wir Standort X als erste Tätigkeitsstätte.“
Eine solche Automatik wäre fachlich problematisch.
Denn die gesetzliche Einordnung hängt nicht allein von der Häufigkeit der Fahrzeugposition ab.
Eine Spesenlösung sollte deshalb technische Daten verwenden, aber keine arbeitsrechtliche Zuordnung erfinden.
Wie SpediFlow mit dieser Trennung umgeht
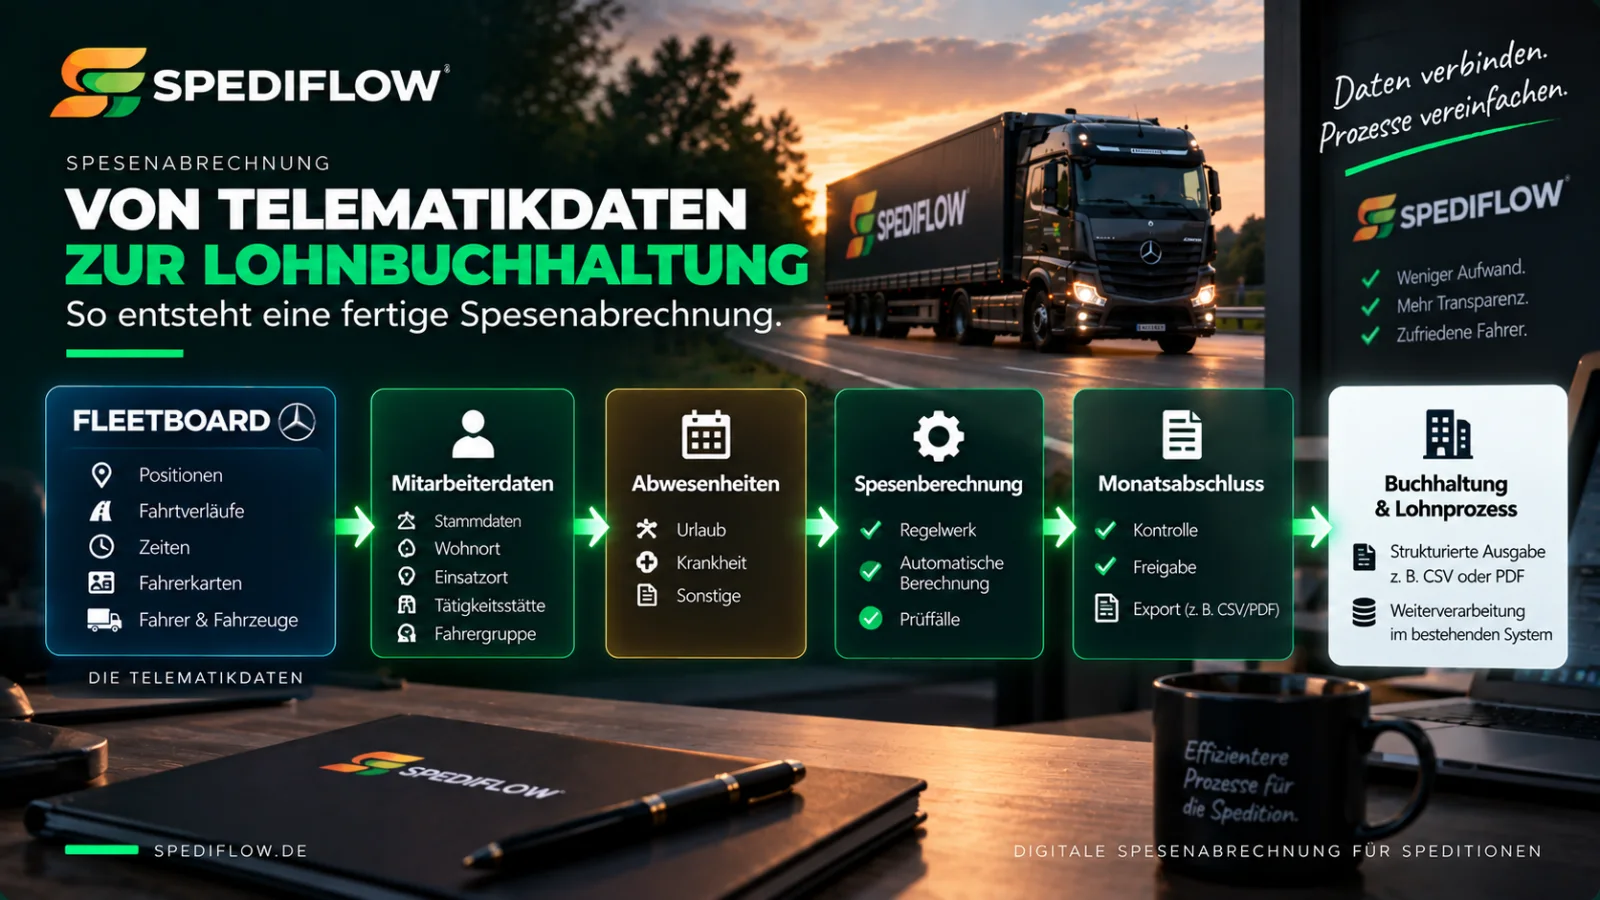
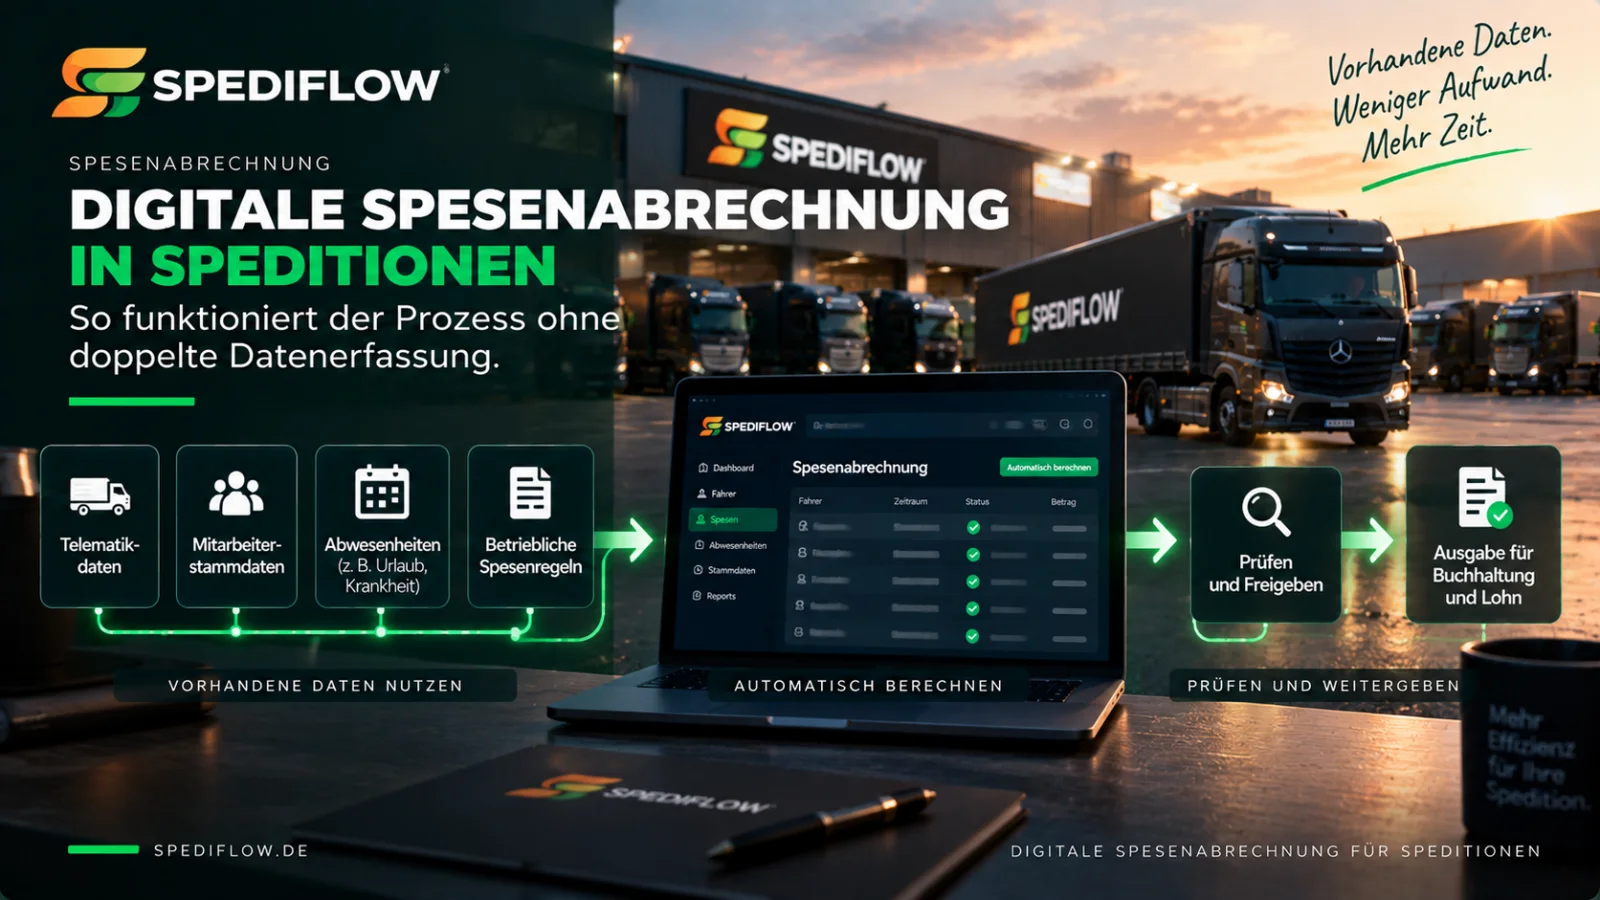
SpediFlow verbindet verfügbare Fahrer-, Telematik-, Mitarbeiter- und Abwesenheitsdaten für den Spesenprozess.
Dabei haben unterschiedliche Datenarten unterschiedliche Aufgaben:
| Datenart | Beispiel | Funktion |
|---|---|---|
| Telematikdaten | Position, Fahrtverlauf, Zeiten | tatsächlichen Einsatz abbilden |
| Mitarbeiterdaten | Tätigkeitsstätte, Einsatzort, Zuordnung | fachlichen Kontext liefern |
| Abwesenheitsdaten | Urlaub, Krankheit | Personalstatus berücksichtigen |
| Regelwerk | Spesen- und Arbeitszeitregeln | Berechnung steuern |
Erst die Kombination dieser Ebenen ergibt einen vollständigen Fahrerfall.
Wann sollte eine Tätigkeitsstätten-Konfiguration einen Prüffall erzeugen?
Nicht jede Abrechnung sollte wegen der Tätigkeitsstätte manuell geprüft werden.
Ist die Mitarbeiterkonfiguration eindeutig hinterlegt, kann die Regel automatisch angewendet werden.
Prüfbedarf kann dagegen sinnvoll sein, wenn beispielsweise:
- keine Tätigkeitsstätteninformation vorhanden ist,
- mehrere widersprüchliche Zuordnungen bestehen,
- eine hinterlegte Zuordnung abgelaufen ist,
- der Fahrer einem unbekannten Standort zugeordnet ist,
- Stammdaten und betriebliche Konfiguration nicht zusammenpassen.
Solche Fälle sollten nicht durch eine automatische Standardannahme verdeckt werden.
Welche weiteren Konstellationen gezielt geprüft werden sollten, behandeln wir in Prüffälle bei der Spesenabrechnung: Welche Fälle wirklich manuell kontrolliert werden müssen.
Beispiel: Ein Stammdatenfehler über einen ganzen Monat
Ein Fahrer hat im September 20 Arbeitstage.
Die Telematikdaten sind vollständig und jeder einzelne Tag könnte technisch automatisch verarbeitet werden.
Im Mitarbeiterstamm wurde jedoch fälschlicherweise eine erste Tätigkeitsstätte hinterlegt.
Wird diese Information bei der Abwesenheitsberechnung verwendet, kann derselbe fachliche Fehler möglicherweise in alle 20 Fahrer-Tage einfließen.
Die Datenqualität des Telematiksystems ist dabei vollkommen irrelevant.
Ein einziger falscher Stammdatensatz kann mehr Auswirkungen haben als eine einzelne fehlende GPS-Position.
Warum Stammdatenfehler bei hoher Automatisierung wichtiger werden
Je stärker ein Prozess automatisiert wird, desto wichtiger werden die Regeln und Stammdaten, auf denen die Automatik basiert.
Bei einer manuellen Abrechnung fällt einem Sachbearbeiter möglicherweise zufällig auf, dass eine Zuordnung ungewöhnlich aussieht.
Eine Automatisierung kann dagegen hunderte Fälle nach derselben falschen Grundregel verarbeiten.
Das bedeutet nicht, dass Automatisierung unsicherer ist.
Es bedeutet, dass die fachliche Konfiguration vor der Skalierung sauber sein muss.
Automatisierung braucht deshalb zwei Arten von Kontrolle
Ein sinnvoller Prozess trennt:
1. Stammdaten- und Regelwerkskontrolle
Hier wird geprüft, ob die grundlegende Konfiguration stimmt.
Beispiele:
- Tätigkeitsstätte,
- Sammelpunkt,
- Einsatzort,
- Fahrergruppe,
- Spesenregel.
2. Laufende Fallprüfung
Hier werden nur diejenigen Fahrer-Tage kontrolliert, bei denen konkrete Daten oder Berechnungen auffällig sind.
Beispiele:
- fehlende Zeit,
- widersprüchliche Position,
- ungewöhnlich langer Fahrerfall,
- fehlende Fahrerzuordnung.
Diese Trennung verhindert, dass das Büro trotz Automatisierung wieder jeden Tag einzeln kontrollieren muss.
Was passiert nach einer Stammdatenkorrektur?
Wird erkannt, dass eine Tätigkeitsstätte falsch hinterlegt war, sollte zunächst geprüft werden:
- Seit wann war die Information falsch?
- Welche Abrechnungszeiträume sind betroffen?
- Sind diese Monate bereits abgeschlossen?
- Müssen betroffene Fälle fachlich neu bewertet werden?
Wie eine notwendige Korrektur steuerlich und abrechnungstechnisch konkret behandelt werden muss, hängt vom Einzelfall ab und sollte gegebenenfalls mit der Lohn- oder Steuerberatung abgestimmt werden.
Nicht jeder Unterschied bedeutet automatisch eine falsche Abrechnung
Wichtig ist außerdem:
Eine falsch bezeichnete Stammdateninformation führt nicht automatisch in jedem Fall zu einem anderen Spesenbetrag.
Ob sich tatsächlich eine finanzielle Auswirkung ergibt, hängt von:
- dem konkreten Fahrerfall,
- der verwendeten Abwesenheitslogik,
- der Dauer der Abwesenheit,
- weiteren steuerlichen Voraussetzungen
ab.
Deshalb sollte nicht pauschal behauptet werden, jede fehlerhafte Tätigkeitsstätte führe zwangsläufig zu einer falschen Auszahlung.
Sie schafft aber eine potenziell falsche Berechnungsgrundlage, die geprüft werden sollte.
Checkliste: Tätigkeitsstätten-Stammdaten prüfen
Vor einer automatisierten Spesenabrechnung sollten insbesondere folgende Fragen geklärt werden:
- Ist für jeden Fahrer eindeutig hinterlegt, ob eine erste Tätigkeitsstätte besteht?
- Ist die Zuordnung dienst- oder arbeitsrechtlich nachvollziehbar?
- Ist die hinterlegte Tätigkeitsstätte korrekt?
- Wurde ein Sammelpunkt nicht versehentlich als erste Tätigkeitsstätte gespeichert?
- Ist der richtige Betriebshof hinterlegt?
- Gibt es unterschiedliche Konstellationen innerhalb der Fahrergruppe?
- Sind Standortwechsel berücksichtigt?
- Sind zeitlich begrenzte Zuordnungen korrekt abgebildet?
- Werden Änderungen nachvollziehbar dokumentiert?
- Sind bereits abgeschlossene Monate vor nachträglichen Änderungen geschützt?
Fazit: Gute Telematik kann falsche Stammdaten nicht korrigieren
Eine falsche erste Tätigkeitsstätte ist ein gutes Beispiel dafür, warum automatisierte Spesenabrechnung mehr benötigt als vollständige Telematikdaten.
Fleetboard oder andere Systeme können sehr präzise zeigen:
- wann ein Fahrer gearbeitet hat,
- wo das Fahrzeug war,
- welche Route gefahren wurde,
- wann der Einsatz begann und endete.
Ob ein bestimmter Betriebshof steuerlich erste Tätigkeitsstätte, Sammelpunkt oder lediglich Startort des Einsatzes ist, benötigt jedoch zusätzlichen fachlichen Kontext.
Ist dieser Kontext falsch hinterlegt, kann eine technisch perfekte Automatisierung trotzdem mit der falschen Grundannahme arbeiten.
Deshalb gilt:
Je höher der Automatisierungsgrad, desto wichtiger werden saubere Mitarbeiterstammdaten und nachvollziehbare Regeln.
SpediFlow verbindet deshalb Telematik-, Mitarbeiter- und Abwesenheitsdaten und trennt eindeutige Automatikfälle von Fällen, bei denen fachliche Informationen fehlen oder geprüft werden müssen.
Damit soll nicht nur möglichst viel automatisch berechnet werden.
Entscheidend ist, dass die automatische Berechnung auf einer nachvollziehbaren Grundlage basiert.
Weiterführende Artikel
Warum viele Berufskraftfahrer keine erste Tätigkeitsstätte haben, erklären wir in Lkw-Fahrer ohne erste Tätigkeitsstätte: Was das für die Spesenabrechnung bedeutet.
Die Abgrenzung zwischen Betriebshof als erster Tätigkeitsstätte und Sammelpunkt behandeln wir in Sammelpunkt oder erste Tätigkeitsstätte bei Lkw-Fahrern: Wo liegt der Unterschied?.
Welche Rolle Wohnung, Betriebshof und Einsatzort spielen, zeigt Wohnung, Betriebshof oder Einsatzort: Welcher Startpunkt ist für die Abwesenheit maßgeblich?.
Warum Arbeitszeit und steuerliche Abwesenheitszeit nicht gleichgesetzt werden dürfen, lesen Sie in Arbeitszeit vs. steuerliche Abwesenheitszeit bei Lkw-Fahrern.
Wie mit unklaren oder widersprüchlichen Fahrerfällen umgegangen werden kann, erklären wir in Prüffälle bei der Spesenabrechnung: Welche Fälle wirklich manuell kontrolliert werden müssen.
Warum Telematikdaten ohne fachlichen Kontext nicht ausreichen, zeigt Telematikdaten allein reichen nicht: Welche fachlichen Informationen zusätzlich nötig sind.
Quellen und Stand
Stand: 17.09.2026
- § 9 EStG – erste Tätigkeitsstätte und Reisekosten
- BMF / Lohnsteuer-Handbuch 2026 – steuerliche Behandlung der Reisekosten von Arbeitnehmern
Dieser Beitrag dient der allgemeinen fachlichen Information und ersetzt keine steuerliche oder rechtliche Beratung. Die konkrete Zuordnung und mögliche Korrektur bereits abgerechneter Fälle sollte im jeweiligen Unternehmen geprüft und bei Bedarf mit der steuerlichen Beratung abgestimmt werden.